ネット銀行の顧客ロイヤルティとは、オンラインで提供される銀行サービスに対し、顧客が継続的に利用を選択し、他行への乗り換えリスクを低減させる意識・行動の総体である。
概要
ネット銀行は物理支店を持たず、インターネットやモバイルアプリを通じて口座開設から取引までを完結する形態である。初期段階では低コストと利便性が主な魅力だったが、サービスの多様化と同業他社の増加により顧客獲得コストは上昇し、長期的な関係構築が不可欠となった。顧客ロイヤルティは、単なる取引頻度や残高では測れない「継続性」と「付随価値」の指標として位置づけられる。金融庁の「オンラインバンキングにおける顧客保護ガイドライン」やFSAの「デジタル資産サービスに関する規制」など、規制当局は顧客情報保護と取引安全性を確保しつつ、長期的な顧客関係構築を促進するための指針を示している。
役割と機能
顧客ロイヤルティはネット銀行に対して以下のような機能を果たす。
1. 資金繰りの安定化 – 預金残高が増加し、流動性リスクが緩和される。
2. クロスセル・アップセルの促進 – ローンや投資商品への誘導が容易になり、収益構造が多角化する。
3. 顧客データ活用 – 行動履歴を分析し、個別最適化されたサービス提供が可能となる。
4. 規制遵守の実効性向上 – KYC・AMLプロセスにおいて継続的な取引記録が監査証跡として機能する。
具体例としては、口座開設時に自動で投資信託や定期預金を提案し、利用履歴に応じてリスクプロファイルを再評価して新たな商品を提示する仕組みが挙げられる。このようにロイヤルティは単なる顧客保持以上の価値を持つ。
特徴
| 特色 | 説明 |
|---|---|
| デジタル専用 | 支店不在であるため、取引履歴や行動パターンがリアルタイムに収集できる。 |
| 低コスト運営 | 人件費・施設費の削減により、顧客へのサービス価格競争力を高められる。 |
| データ駆動型リワード | ポイントやキャッシュバックなど、利用頻度に応じた報酬制度が導入される。 |
| プロアクティブサポート | AIチャットボットや自動通知で顧客のニーズを先取りし、離脱リスクを低減する。 |
従来型銀行のロイヤルティは物理的接点と長期関係に依存していたが、ネット銀行では情報フローと即時性が鍵となる。これにより、顧客は「便利さ」と「報酬」を同時に享受でき、離脱障壁を高めることが可能だ。
現在の位置づけ
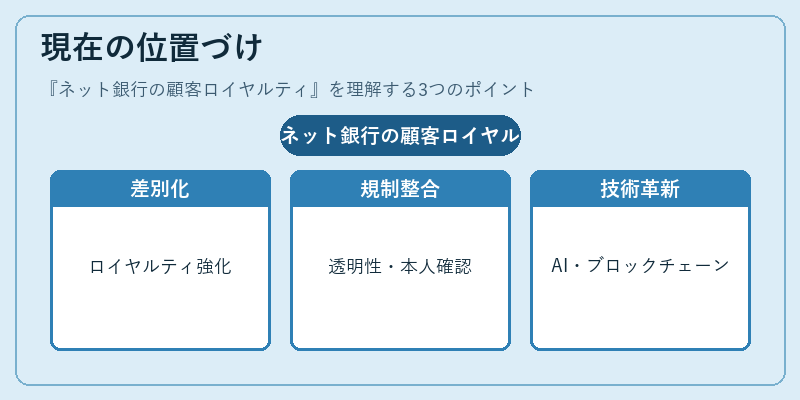
近年、フィンテック企業や大手IT企業との競争が激化し、ネット銀行は差別化戦略としてロイヤルティプログラムを強化している。金融庁は「顧客保護とサービス向上に関するガイドライン(改訂版)」で、データ活用の透明性と本人確認プロセスの厳格化を求めており、ロイヤルティ施策はこれら規制との整合性が重要視される。さらに、バーゼル合意に基づく資本適正率(CAR)の観点からも安定した預金ベースはリスク管理の柱となっている。
現在のトレンドとしては、AIによる個別最適化とブロックチェーンを利用した取引履歴の改ざん防止が進行中である。これにより、顧客は安心して長期的な関係を継続できる環境が整いつつある。また、デジタルバンキング市場の規模拡大とともに、ロイヤルティ指標は金融機関の評価基準としても採用され始めている。今後は、顧客体験(CX)を中心に据えた総合的なロイヤルティ戦略が、ネット銀行の競争優位性を左右する主要因となるだろう。
続きを読むには確認が必要です