行使価格モンテカルロとは、金融デリバティブにおける将来の権利行使時点での基礎資産価値をシミュレーションし、その結果から最適な行使価格(または行使戦略)を評価する手法である。
目次
概要
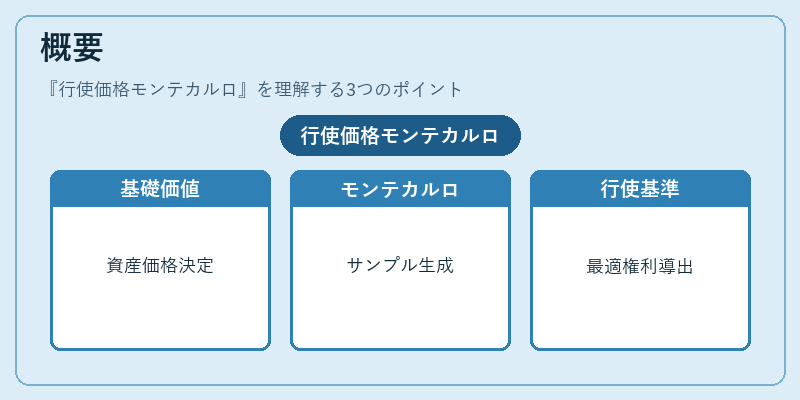
オプションやその他デリバティブの価格決定には、権利行使時点における基礎資産価値が不可欠である。解析的解が存在しない高次元・非線形問題では、数値シミュレーションを用いることが一般的であり、その中でもモンテカルロ法は確率過程のサンプルパスを多数生成して期待値を近似する手法として広く採用されている。行使価格モンテカルロは、こうしたシミュレーション結果から最適な権利行使基準を導出する点で特徴づけられる。
役割と機能
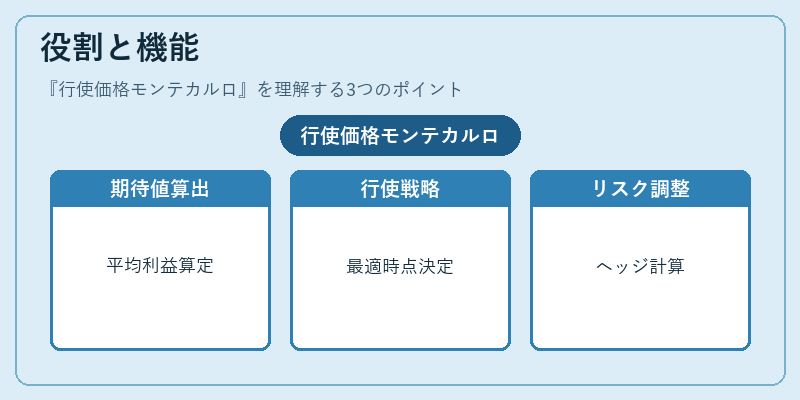
- 期待支払額の推定:将来の株価や金利パスを生成し、各行使価格に対する平均的な利益を算出。
- 最適行使戦略の構築:早期行使が可能なオプションでは、シミュレーションで得られた将来値と現在価値を比較して、行使時点を決定。
- リスク管理への応用:シミュレーション結果を基に、デルタ・ガンマなどのヘッジパラメータを算出し、ポートフォリオのリスク調整を実施。
特徴
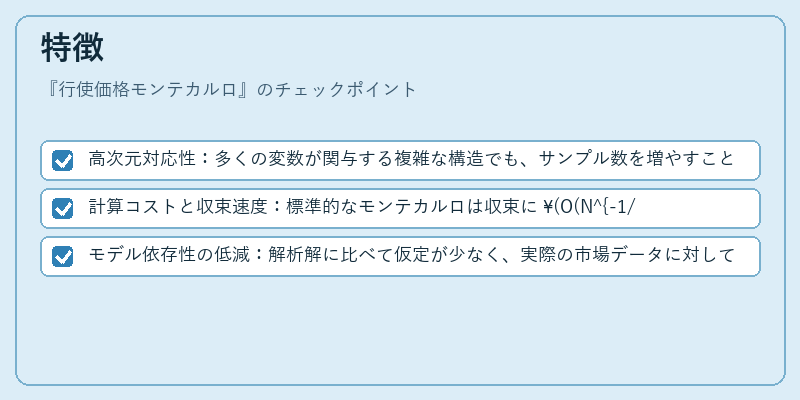
- 高次元対応性:多くの変数が関与する複雑な構造でも、サンプル数を増やすことで精度を向上。
- 計算コストと収束速度:標準的なモンテカルロは収束に (O(N^{-1/2})) の速さであり、Variance Reduction 技術(例えば抗力法)を併用することで効率化が図れる。
- モデル依存性の低減:解析解に比べて仮定が少なく、実際の市場データに対して柔軟に適応可能。
現在の位置づけ
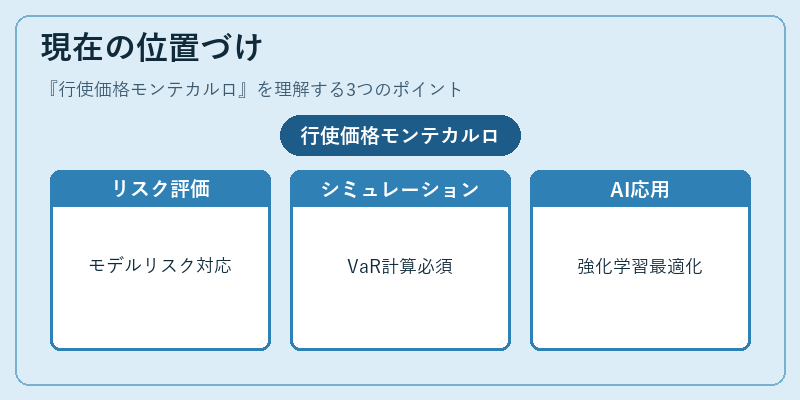
近年の計算資源の拡充と並行処理技術の進展により、行使価格モンテカルロは金融機関の標準的なリスク管理ツールとなっている。特に、規制当局が要求するモデルリスク評価やVaR 計算では、シミュレーションベースの手法が不可欠である。また、AI・機械学習と組み合わせた「強化学習による行使戦略最適化」など、新たな応用も注目されている。
×
続きを読むには確認が必要です
おすすめ情報×
関連記事