ストライク価格ボラティリティサーフェスとは、オプションの行使価格と満期を横軸・縦軸に取り、各組み合わせで算出される理論的または市場ベースのボラティリティを示す二次元プロファイルである。
目次
概要
ストライク価格ボラティリティサーフェスは、ブラック–ショールズモデル等の基礎方程式に対し、実際のオプション市場から得られるインプレイド・ボラティリティを可視化したもの。行使価格と満期が変わることで発生する「スキュー」と「ターボ」効果を定量的に捉え、オプション価格決定の基盤となる。
役割と機能
サーフェスは、ヘッジ戦略やリスク管理で用いられる。例として、バリア・ストラドル等複雑なデリバティブを評価する際に、適切なボラティリティ入力が必要となる。さらに、金利スワップや通貨スワップのオプション価格付けにも応用され、相場の期待分布を反映する。
特徴
- 多次元性:行使価格と満期という二軸でボラティリティが変動。
- 市場感度:実際取引データから構築されるため、市場心理や流動性の影響を直接反映。
- モデリング柔軟性:スキュー・ターボの形状に応じて、ロジット変換やガンマ補正等で調整可能。
現在の位置づけ
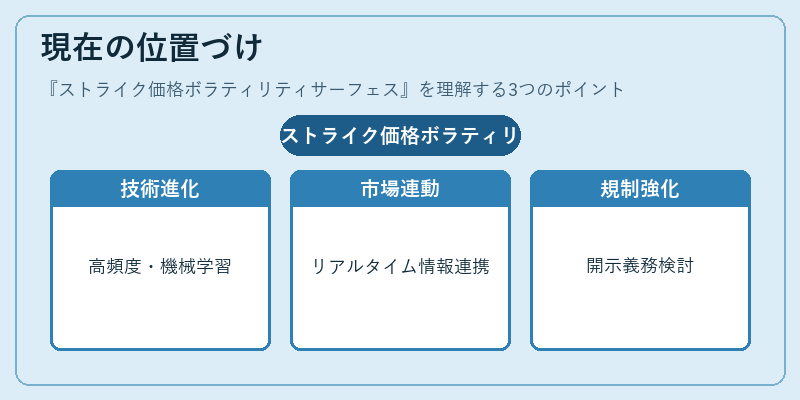
近年は高頻度取引や機械学習を組み合わせたサーフェス推定が進展し、リアルタイム市場情報と連動したダイナミック・ボラティリティモデルが主流となっている。規制面では、金融庁等がデリバティブ取引の透明性向上を目的にサーフェスの開示義務化を検討しており、市場参加者はより正確な価格付けとリスク評価を求められている。
×
続きを読むには確認が必要です