ボラティリティリスクプレミアム評価とは、将来の価格変動性に対する投資家の要求収益を定量化し、オプションやデリバティブ取引における価格設定・ヘッジ戦略に活用される指標である。
概要
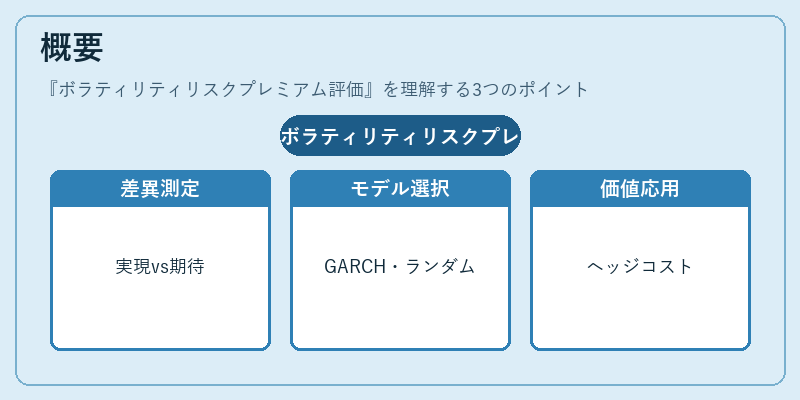
ボラティリティリスクプレミアム評価は、実現変動率(リアルイズドボラティリティ)と市場が期待する変動率(インプライドボラティリティ)の差を測定することで構築される。オプション市場では、ブラック=ショールズモデルの前提として無リスク金利と一定ボラティリティが仮定されているが、実際には価格変動率は時間とともに変化し、投資家はその不確実性を補償するために追加収益(プレミアム)を要求する。
この概念は、デリバティブ取引の価値付けやヘッジコスト算定に不可欠であり、特にボラティリティスワップ、ヴォラティリティ・オプション、またはバリア型オプションの価格設定時に重要となる。評価手法としては、GARCH系モデルやランダムウォーク仮説に基づく統計的推定、あるいはマルコフ過程を用いたシミュレーションが代表的である。
役割と機能
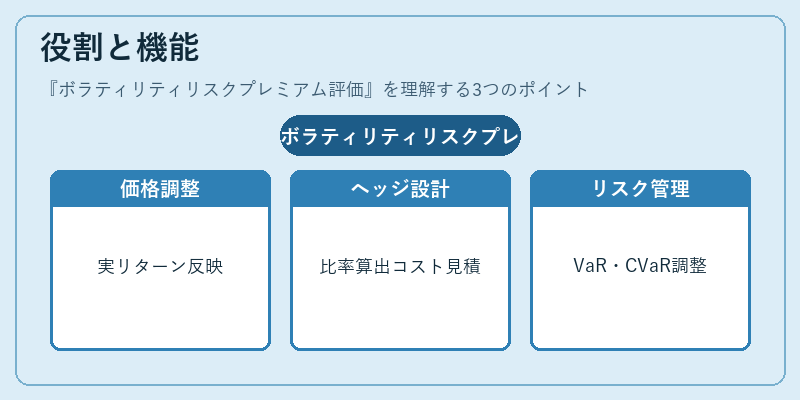
ボラティリティリスクプレミアム評価は、以下のような場面で活用される。
1. オプション価格調整:インプライドボラティリティに対し実際の期待リターンを加味することで、ブラック=ショールズ理論よりも市場に即した価格を算出できる。
2. ヘッジ戦略設計:変動性リスクを持つポートフォリオにおいて、必要なヘッジ比率やコストを正確に見積もる基礎となる。
3. リスク管理指標:VaRやCVaRの計算時に、ボラティリティの過大評価・過小評価がポートフォリオ全体に与える影響を抑制できる。
4. 資産配分最適化:投資家は異なる期間・市場環境で期待されるボラティリティプレミアムを考慮し、リスク許容度に応じた資産配分を決定する。
特徴
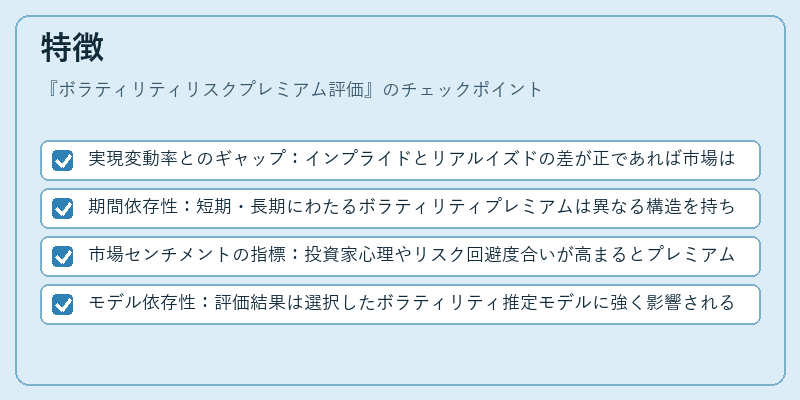
- 実現変動率とのギャップ:インプライドとリアルイズドの差が正であれば市場は将来のボラティリティ上昇を予想しており、負なら下落を期待。
- 期間依存性:短期・長期にわたるボラティリティプレミアムは異なる構造を持ち、特定のデリバティブ(例:VIX先物)では期限ごとに大きく変動する。
- 市場センチメントの指標:投資家心理やリスク回避度合いが高まるとプレミアムは拡大し、逆に安定期には縮小する傾向がある。
- モデル依存性:評価結果は選択したボラティリティ推定モデルに強く影響されるため、複数の手法を比較検証することが求められる。
現在の位置づけ
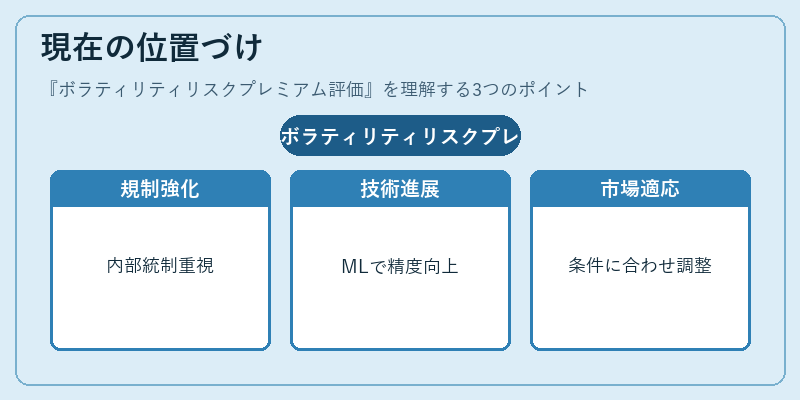
近年、金融市場ではボラティリティ派生商品(VIX先物・オプション、バリア型オプション、ストラドルなど)の取引量が増加している。これに伴い、ボラティリティリスクプレミアム評価は単なる理論的概念を超え、実務レベルで不可欠なツールへと進化した。
- 規制環境:金融機関のデリバティブ取引に対する透明性要求が強まる中、プレミアム評価は内部統制やリスク報告書の重要項目となっている。
- 技術革新:高頻度データ解析やマシンラーニングを用いたボラティリティ予測モデルが登場し、従来よりも精度の高いプレミアム推定が可能になった。
- 市場適応性:投資家は異なる市場環境(低金利・高インフレなど)に合わせてボラティリティプレミアムを調整し、ヘッジコストの最小化や収益最大化を図る。
このように、ボラティリティリスクプレミアム評価はデリバティブ取引の価格設定・リスク管理に不可欠な指標であり、金融工学分野の中心的役割を担っている。
続きを読むには確認が必要です