プットオプション・インプライドボラティリティ相関-通貨レートとは、ある通貨ペアに対するプットオプションのインプライドボラティリティとその通貨レートの価格変動との統計的な関連性を示す指標である。
目次
概要
FX市場では、為替レートは日々のニュースや経済データに応じて大きく変動する。一方、オプション取引ではその変動リスクをヘッジしたり投機的に利用したりするため、価格決定にインプライドボラティリティ(IV)が不可欠である。
プットオプションのIVは、売り手が受け取るプレミアムから逆算される市場期待変動率であり、コールオプションと比べて下落リスクを反映している。
このIVと為替レート自身との相関性を測定することで、投資家は「レートが上昇した時にIVがどう変化するか」や「逆にレートが下落した際のIVの動きを予想できる」。
役割と機能
- リスク管理:ヘッジ戦略を立案する際、為替レートの上昇・下降に対してどれだけプレミアムが変動するかを把握し、ポジションサイズやストラテジーを最適化できる。
- 価格設定:スワップやバリアオプションなど複合デリバティブの評価モデルで、為替レートとIVの共分散項として組み込むことで、より現実的な価格を算出する。
- ポートフォリオ最適化:異なる通貨ペア間でIV相関が低いものを選択すると、分散効果を高めてリスク調整後のリターン向上につながる。
特徴
- 非対称性:プットオプションは下落時に敏感に反応するため、IV相関がコールと比べて強い場合が多い。
- 時間スケール依存:短期的な為替変動ではIV相関が高くなる一方、長期的には市場の平均回帰性が働き相関は弱まる傾向にある。
- モデル依存度:ブラック・ショールズ等の静的モデルでは相関を直接算出できないため、モンテカルロ法やヒストリカルシミュレーションで推定する必要がある。
例
| 通貨ペア | IV相関(短期) | IV相関(長期) |
|---|---|---|
| USD/JPY | 高い (+0.8) | 中程度 ( +0.4 ) |
| EUR/USD | 中程度 ( +0.5 ) | 低い ( +0.2 ) |
現在の位置づけ
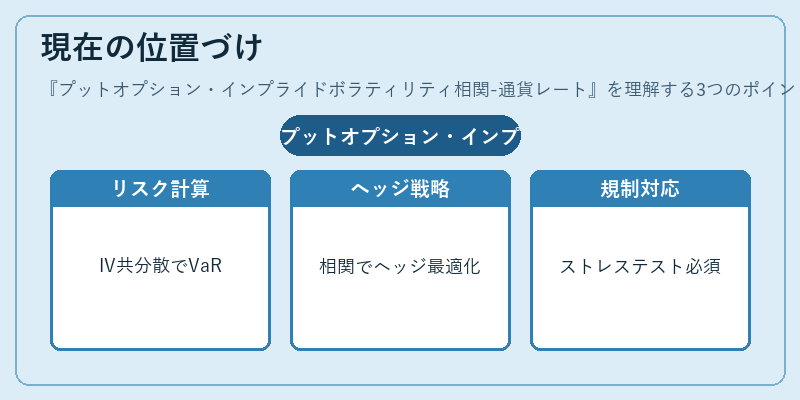
近年、グローバル金融市場は規制強化とテクノロジー進化によりリスク指標への要求が増大している。IV相関は、特にFXデリバティブを扱う投資銀行やヘッジファンドで重要視されており、以下のような場面で活用される。
1. VaR計算:ベースラインとして為替レートとIVの共分散を加味し、ポートフォリオ全体の変動性を定量化する。
2. クロスアセット戦略:金利スワップやCDSとの相関分析に組み込み、複数市場でのヘッジ効果を最大化する。
3. 規制対応:Basel III等の資本要件では、デリバティブに対してIV変動性を考慮したストレステストが求められるため、相関情報は必須となる。
このように、プットオプション・インプライドボラティリティ相関-通貨レートは、為替市場の不確実性とデリバティブ取引の価格決定を結びつける重要な指標として位置づけられている。
×
続きを読むには確認が必要です