プットレバレッジとは、プットオプションを保有したポートフォリオに対し、原資産価格の変動が価値に与える影響度合いを示す指標である。
目次
概要
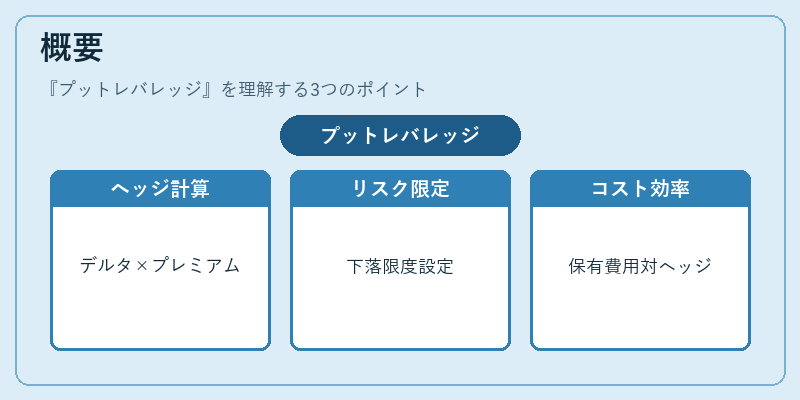
投資家は下落リスクを限定するためにプットを購入するが、そのヘッジ効果を数値化する必要がある。プットレバレッジは、オプションのデルタ(原資産価格変動に対する価値変動率)とプレミアム比率から算出され、保有コストに対してどれだけの下落ヘッジを得られるかを定量化する。
役割と機能
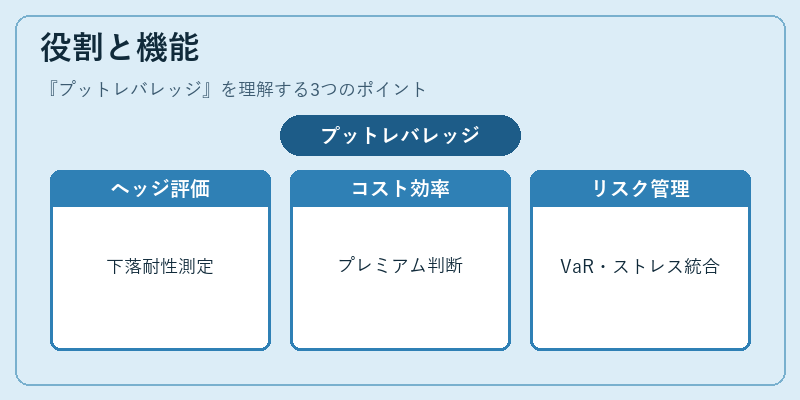
- ヘッジ評価:ポートフォリオ全体の下落耐性を測る指標として使用され、適切なヘッジ比率を決定できる。
- コスト効率分析:同等の保護効果を持つ現金投資と比較し、プレミアム負担が妥当か判断する。
- リスク管理:VaRやストレステストでプットの影響をシナリオに組み込み、ポートフォリオ全体の感応度を調整できる。
特徴
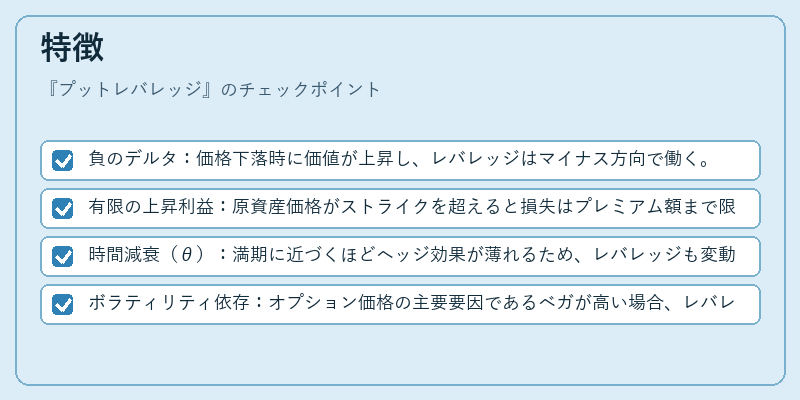
- 負のデルタ:価格下落時に価値が上昇し、レバレッジはマイナス方向で働く。
- 有限の上昇利益:原資産価格がストライクを超えると損失はプレミアム額まで限定される。
- 時間減衰(θ):満期に近づくほどヘッジ効果が薄れるため、レバレッジも変動する。
- ボラティリティ依存:オプション価格の主要要因であるベガが高い場合、レバレッジは大きくなる。
現在の位置づけ
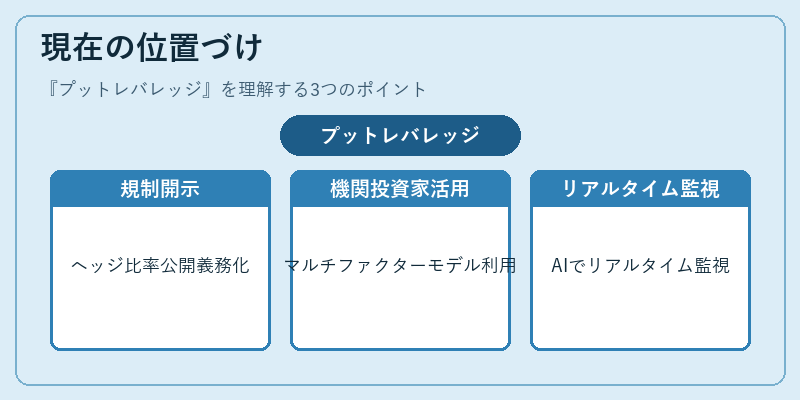
近年の市場では、株式や指数に対する保護的ポジションとしてプットを組み合わせる戦略が増加している。金融規制(バーゼル・IIIなど)ではデリバティブによるヘッジ比率を開示義務化し、プットレバレッジの測定が重要視されている。また、機関投資家はマルチファクターモデルに組み込み、ポートフォリオ全体の感応度管理に活用している。データ分析ツールやAIモデルの進化により、リアルタイムでレバレッジをモニタリングする仕組みが拡充されつつある。
×
続きを読むには確認が必要です