ROICとキャッシュフローの連動性とは、企業が投資した有利子負債・株主資本を含む総資本に対して得られる利益率(ROIC)と、その投資から生じる実際の現金流入・流出との関係を定量化する概念である。
概要
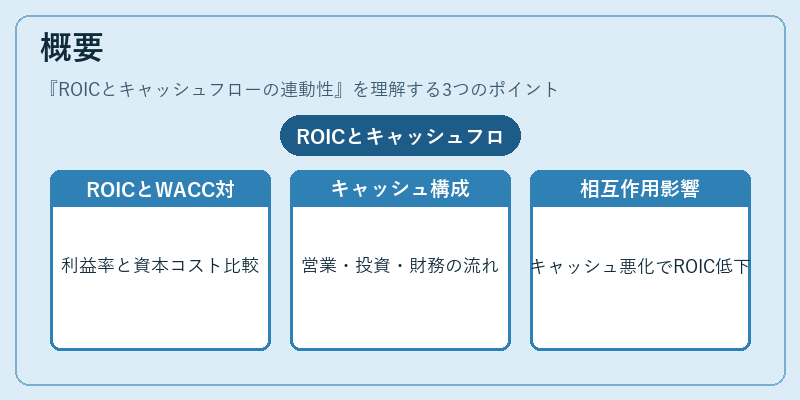
企業価値評価や経営効率分析では、収益性だけでなくキャッシュフローも重要視される。ROICは投資資本に対する利益率を示す指標であり、WACC(加重平均資本コスト)と比較して企業の資本調達コストを上回っているかどうかを測定できる。一方、キャッシュフロー計算書は営業・投資・財務活動から生じる現金の実態を把握する。ROICとキャッシュフローの連動性は、利益率が高い企業ほど安定したキャッシュフローを生成しやすく、逆にキャッシュフローが悪化するとROICも圧迫されるという相互作用を示す。
役割と機能
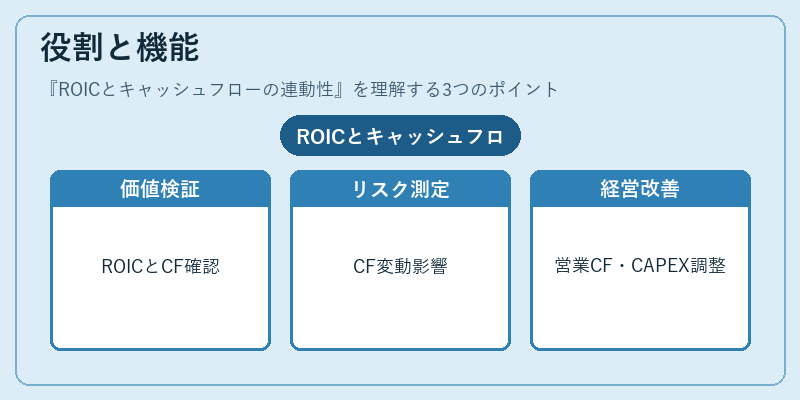
投資判断・経営評価の場面で、ROICとキャッシュフローの連動性は次のような機能を果たす。
1. 価値創造の検証:高いROICが持続的に実現されるかどうかをキャッシュフローから確認し、資本効率と実際の財務健全性を結びつける。
2. リスク評価:キャッシュフローの変動がROICに与える影響を定量化し、資本コスト超過の持続可能性を測る。
3. 経営改善指標:営業キャッシュフローと投資活動(CAPEX)とのバランスを調整することで、ROIC向上への道筋を示す。
特徴
- 利益率と現金の双方向性:ROICは計算上の利益に基づくが、その利益がどれだけキャッシュフローへ転化されるかを示す。
- 資本構造の影響:有利子負債比率や株主資本の増減がROICとキャッシュフローの連動性に直接作用する。
- 期間整合性:損益計算書は会計上の利益を示す一方、キャッシュフロー計算書は実際の現金移動を反映し、時間的ズレが生じる点で区別される。
現在の位置づけ
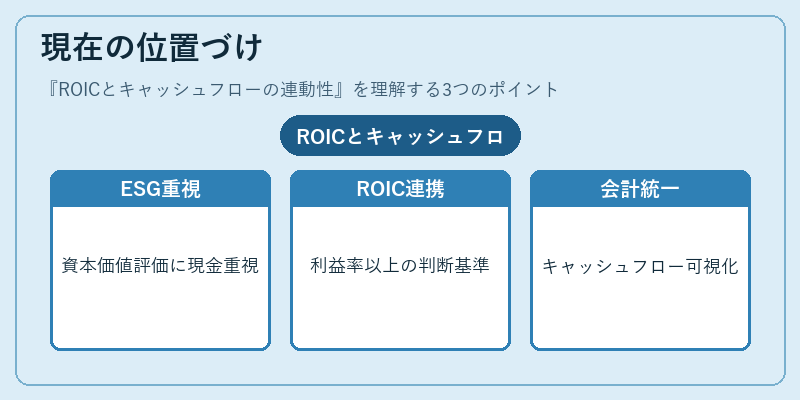
近年の資本市場では、ESGやサステナビリティへの関心が高まり、企業価値評価においてキャッシュフローの質が重視されている。ROICとキャッシュフローの連動性は、投資家が単なる利益率だけでなく、実際に生成される現金を基準に企業の長期的な競争力を判断するための重要指標となっている。また、IFRSや米国GAAPなど会計基準の統一化が進む中、キャッシュフロー計算書の透明性向上とともにROICとの連動性分析が標準的な財務診断ツールとして定着しつつある。
続きを読むには確認が必要です