売上総利益率(改善施策)とは、企業が売上高から原価を差し引いた売上総利益を売上高で割った比率を向上させるための具体的手法や方針を指す。
目次
概要
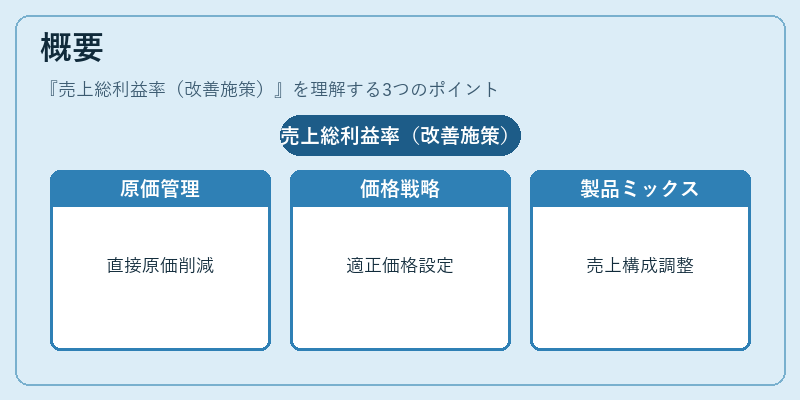
売上総利益率は、製造・販売コストに対する価格設定の効率性を測る基本指標である。企業が商品・サービスを市場へ投入する際に発生する直接原価(材料費、人件費、外注費等)と売上高とのバランスを示し、利益創出基盤の健全度を評価する。改善施策は、価格戦略の見直しやサプライチェーン最適化、製品ミックスの調整など、原価構造に直接影響を与える要素を対象とする。
役割と機能
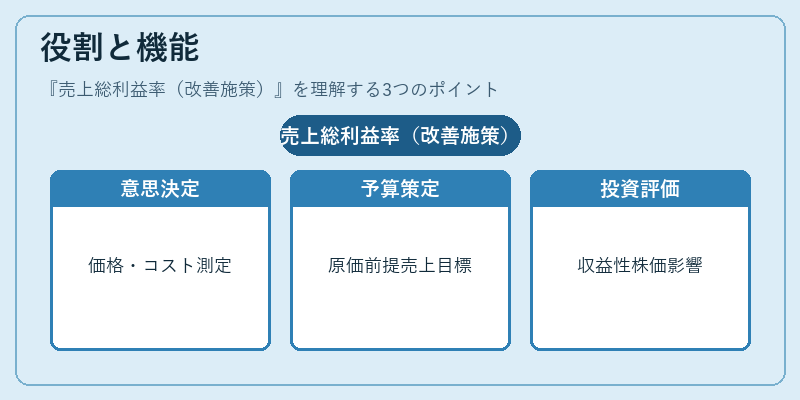
売上総利益率の向上は、以下のような場面で重要となる。
- 経営判断:価格設定やコスト削減策の効果測定に用いられ、意思決定の根拠を提供する。
- 財務計画:予算編成時に原価率を前提とした売上目標を立てる際に参照される。
- 投資家評価:投資判断材料として、企業の収益性や競争力を示す指標となり、株価形成に影響する。
特徴
- 原価構造への直結性:売上総利益率は直接原価(COGS)に敏感であり、在庫回転率や仕入れ単価の変動が即座に反映される。
- 価格力とコスト効率のバランス指標:同業他社との比較で、製品ラインナップや市場ポジショニングを評価できる。
- 在庫回転率との相関性:在庫管理が適切であれば原価増加を抑え、利益率の安定化に寄与する。
現在の位置づけ
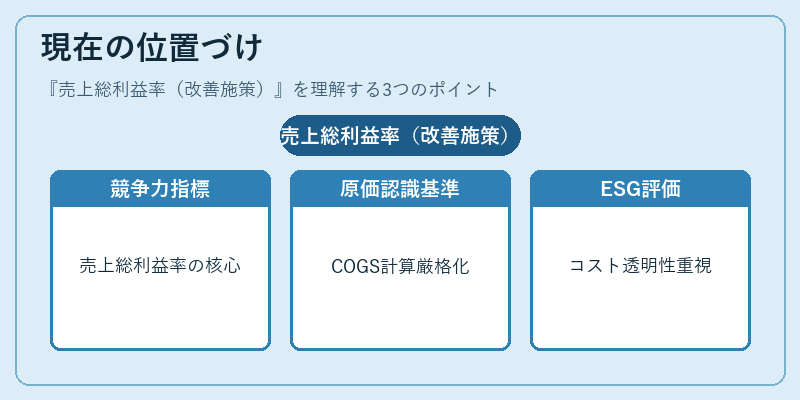
近年のサプライチェーン混乱や原材料価格高騰の中、売上総利益率は企業競争力の核心指標として注目されている。IFRS適用による原価認識基準の変更により、COGS計算方法が厳格化され、改善施策の実行効果を正確に測定する必要性が高まっている。また、ESG投資の拡大に伴い、コスト構造の透明性と効率性が評価対象となり、売上総利益率の向上は企業価値創造に直結している。
×
続きを読むには確認が必要です