自己資本比率と負債構成比率とは、企業の財務健全性を測るために用いられる指標であり、自己資本比率は総資産に占める株主資本の割合、負債構成比率は負債が総資本に占める比重を示すものです。
概要
財務諸表分析において、企業の資本構造を把握する基本指標として長年採用されてきた。自己資本比率(Equity Ratio)は、株主が投入した資本が全体資産に対してどれだけ占めるかを示し、負債構成比率(Debt‑to‑Capital Ratio)は、外部から調達された借入金と内部留保のバランスを測定する。これらは企業のレバレッジ度合いを数値化し、破綻リスクや資本コストに直結するため、投資家・金融機関・規制当局が共通で参照する基準となっている。
役割と機能
自己資本比率は、企業の財務安全性を示す指標として、信用格付けや株主還元政策に影響を与える。高い比率ほど自己資本が充実し、外部ショックへの耐性が強くなると評価される。一方負債構成比率は、総資本(自己資本+負債)に対する負債の占める割合を示すため、レバレッジ効果や利息支払義務の重みを定量化できる。これらは、企業が融資交渉時に提示する主要指標であり、金利設定や担保要件の決定にも直接的な影響を与える。さらに、内部管理では、資本コスト(WACC)計算のベースとして用いられ、投資判断や事業部門別のパフォーマンス評価に組み込まれる。
特徴
- 分母の違い:自己資本比率は総資産を分母とするが、負債構成比率は総資本(自己資本+負債)を分母とする。
- 解釈の焦点:前者は「安全性」を重視し、後者は「レバレッジ度合い」を示す。
- 敏感度:負債構成比率は借入金額の変動に対してより直感的に反応し、短期財務リスクを把握する際に有効。
- 業界差異:資本集約型産業では両指標とも低い値が望まれる一方、成長企業は自己資本比率を抑えつつ負債構成比率でレバレッジを調整するケースが多い。
現在の位置づけ
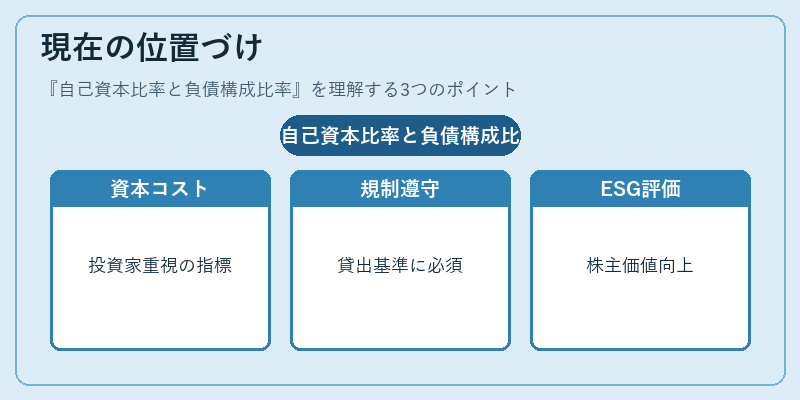
近年の金融環境では、低金利時代と規制強化が相まって、企業は資本コスト管理に対する注目度を高めている。自己資本比率は投資家や格付機関が企業価値評価において重要視し、特にESG観点からの社会的責任投資(SRI)では株主資本の充実が評価要素となる。負債構成比率は、金融機関の貸出基準や銀行の自己資本規制(Basel III/IV)で必須指標とされており、資金調達コストの変動を予測する上で不可欠だ。さらに、IFRS 9に伴う信用リスク評価の見直しでは、負債構成比率が間接的に資本計算に影響を与えるため、企業はその管理を継続的に行っている。総じて、自己資本比率と負債構成比率は、財務健全性の指標としてだけでなく、資本コスト最適化や規制遵守を支える基盤となっている。
続きを読むには確認が必要です