連結財務諸表の監査報告書とは、企業グループ全体として作成された連結財務諸表に対し、独立した外部監査人が適正性を検証し、その結果を記載する文書である。
目次
概要
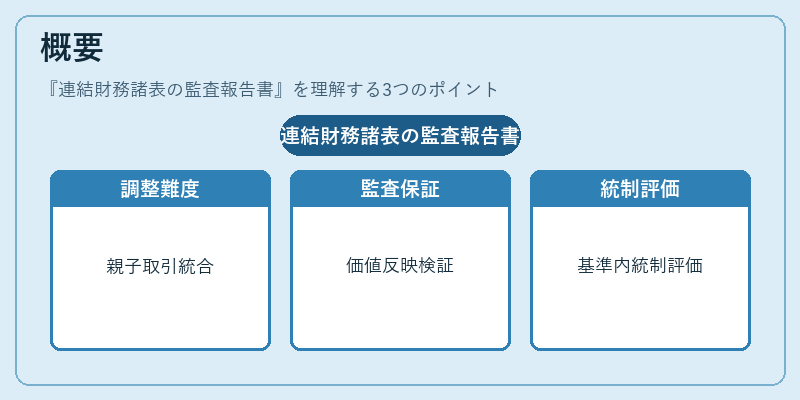
連結会計は、親会社とその子会社・関連会社の取引を一括して報告するため、個別財務諸表よりも複雑な調整が必要となる。監査報告書は、このように統合された情報が企業価値や経営実態を正確に反映しているかどうかを外部から保証する役割を担う。国際財務報告基準(IFRS)や米国会計基準(US GAAP)の下では、監査人は連結内部統制の有効性も評価しなければならない。
役割と機能
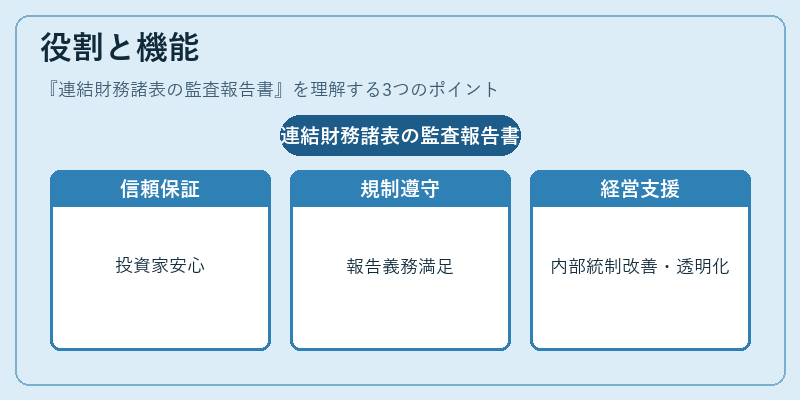
- 信頼性保証:投資家・債権者が財務情報を安心して利用できるようにする。
- 規制遵守確認:証券取引所や金融庁などの報告義務を満たすための必須書類である。
- 経営判断支援:経営者は監査人から得られる内部統制に関するフィードバックをもとに改善策を講じる。
- 情報開示の透明化:監査意見(無限定、限定、否定)や重要性評価が明示され、ステークホルダー間で情報格差が縮小する。
特徴
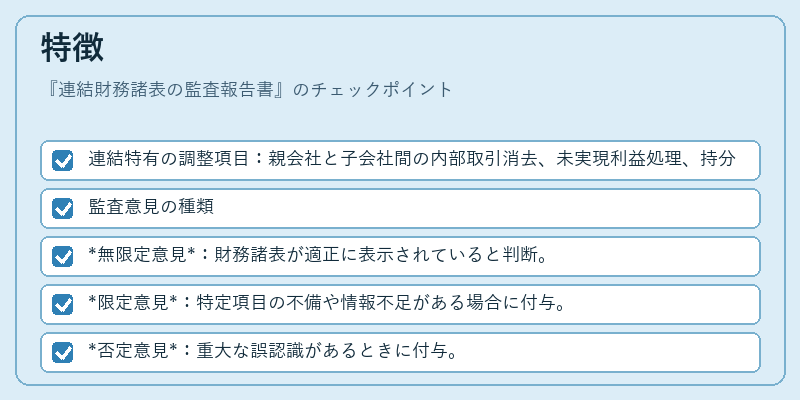
- 連結特有の調整項目:親会社と子会社間の内部取引消去、未実現利益処理、持分法投資の評価など、個別報告では見られない複雑な仕訳が含まれる。
- 監査意見の種類
- 無限定意見:財務諸表が適正に表示されていると判断。
- 限定意見:特定項目の不備や情報不足がある場合に付与。
- 否定意見:重大な誤認識があるときに付与。
- 内部統制評価:連結レベルでのコントロールフローを検証し、リスク管理体制の有効性を報告する点が個別監査とは異なる。
現在の位置づけ
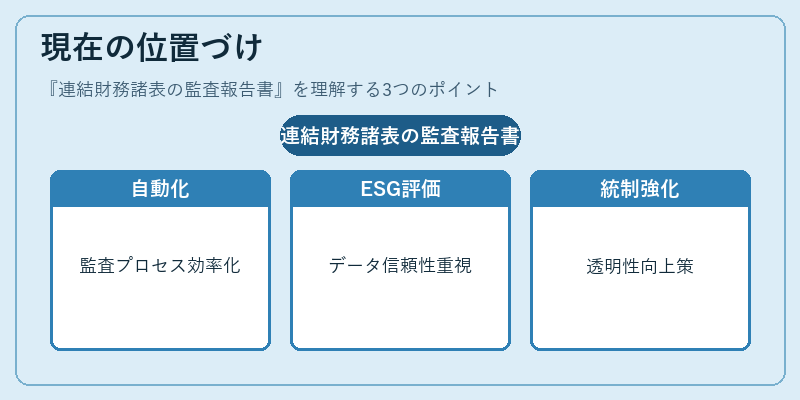
近年はデジタル化とAIによる監査支援ツールの導入が進み、連結財務諸表の監査プロセスも自動化・効率化されつつある。さらに、ESG情報開示を含む総合的なサステナビリティ報告が求められる中で、監査人は環境・社会・ガバナンスに関するデータの信頼性も評価対象として加えるケースが増えている。規制当局は連結内部統制の強化を推進しており、監査報告書は企業の透明性と市場信頼度を高める不可欠な文書である。
×
続きを読むには確認が必要です