自己資本比率資本調整指標算定方法とは、企業の財務健全性を測るために用いられる自己資本比率を計算する際に適用される調整手法である。
目次
概要
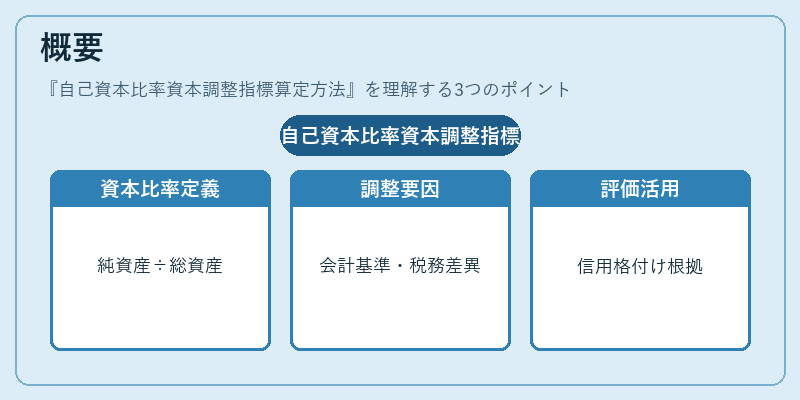
自己資本比率は貸借対照表上の純資産と総資産の比率であり、企業が外部からの負債に頼らず自社資金で事業を維持できるかを示す指標である。調整指標算定方法は、会計基準や税務上の差異・非継続事業の除外など、実際の経営リスクと一致させるために導入され、企業価値評価や信用格付けの根拠となる。
役割と機能
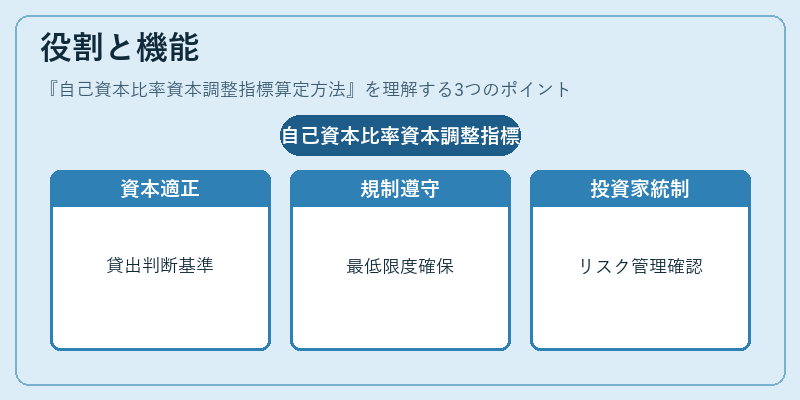
- 資本適正性測定:金融機関が貸出判断を行う際の基準指標として利用される。
- 規制遵守:バゼル規制や国内法により、調整後の自己資本比率が最低限度を満たす必要がある。
- 投資家情報提供:株主・投資家が企業の財務安定性を比較検討する際に参照される。
- 内部統制評価:経営陣がリスク管理体制を強化しているかを確認する手段となる。
特徴
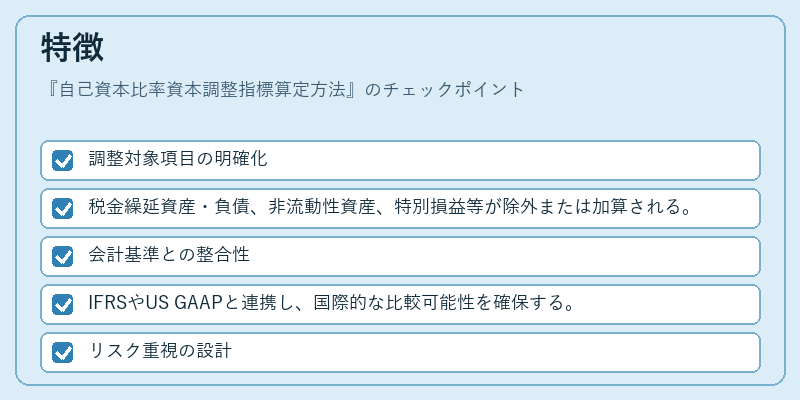
- 調整対象項目の明確化
- 税金繰延資産・負債、非流動性資産、特別損益等が除外または加算される。
- 会計基準との整合性
- IFRSやUS GAAPと連携し、国際的な比較可能性を確保する。
- リスク重視の設計
- 資本構成が市場変動に対してどれだけ耐えるかを定量化できる。
- 柔軟性と標準化の両立
- 業種別や規模別にカスタマイズ可能でありながら、共通基準も維持される。
現在の位置づけ
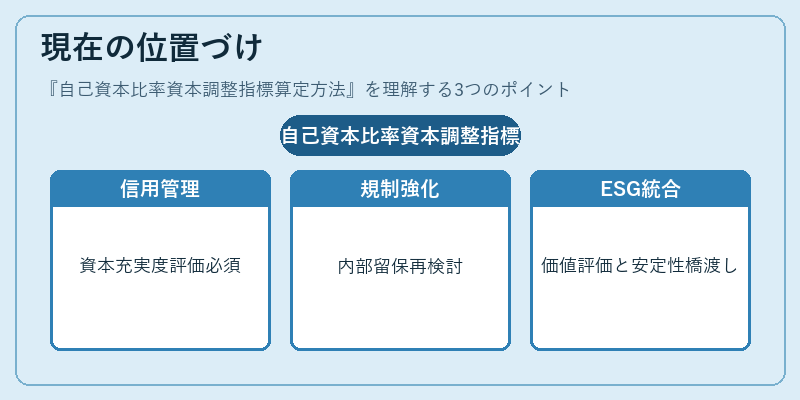
近年の金融危機後、調整指標算定方法は信用リスク管理の核心を担い、資本充実度評価に不可欠となっている。特にバゼルIIIでは「自己資本比率」を基準とした規制が強化され、企業は内部留保や株主還元策を再検討するようになった。また、ESG投資の拡大に伴い、環境・社会的リスクも考慮された調整項目が追加されるケースが増えている。結果として、この指標は企業価値評価と金融安定性の橋渡し役として、今後も重要性を維持する見通しである。
×
続きを読むには確認が必要です