事業別研究開発費とは、企業が各事業部門ごとに計上する研究開発支出を示す会計項目である。
目次
概要
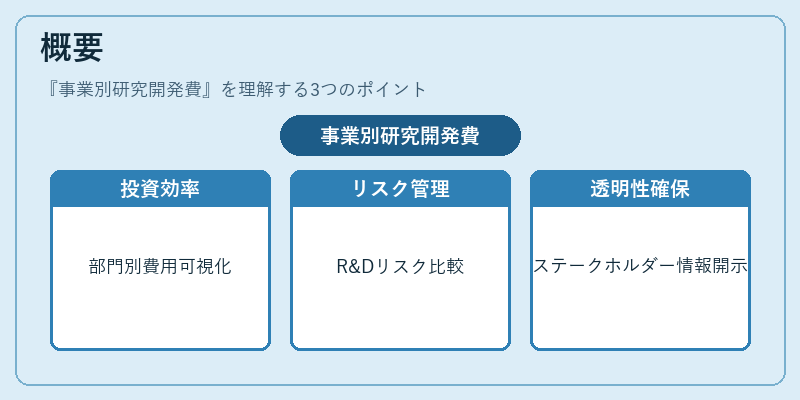
研究開発(R&D)は新製品・技術の創造に不可欠であり、その費用は財務諸表上で重要な情報源となる。事業別に区分することで、各部門の投資効率やリスクプロファイルを可視化し、経営層が意思決定を行う際の比較基準とする。また、外部ステークホルダーへの透明性確保にも寄与する。
役割と機能
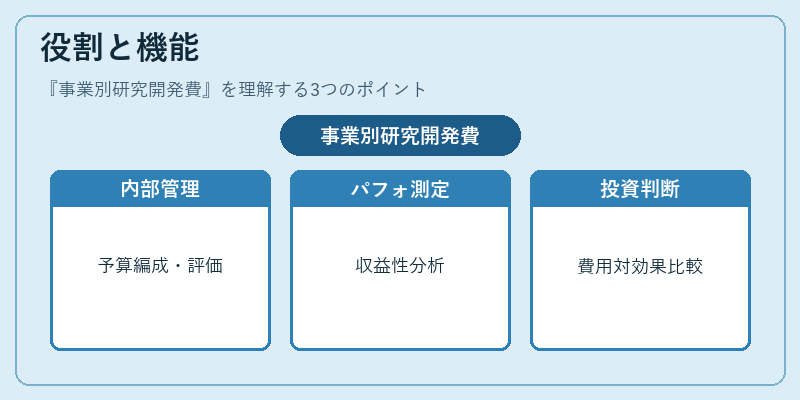
- 内部管理:事業単位ごとのR&D予算編成や実績評価に活用される。
- パフォーマンス測定:売上高、営業利益、ROICなどの指標と組み合わせて部門別収益性を分析できる。
- 投資判断:新規事業立ち上げ時や既存事業の拡大に際し、費用対効果を比較する基礎データとなる。
- 外部報告:IFRS 38等の国際会計基準では、研究開発費の処理方法が規定されており、投資家や規制当局への情報提供に利用される。
特徴
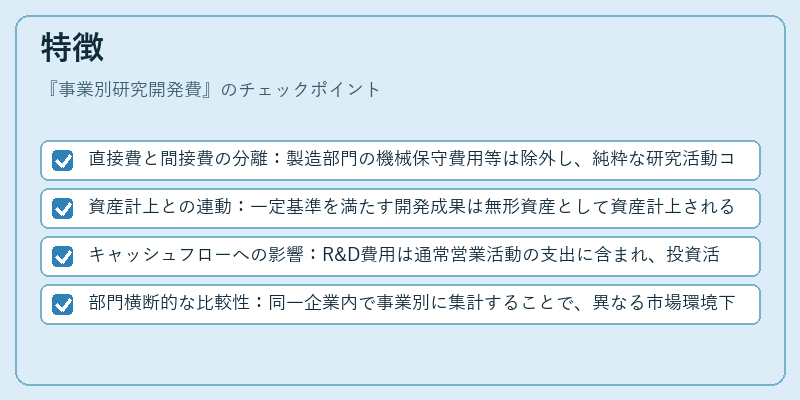
- 直接費と間接費の分離:製造部門の機械保守費用等は除外し、純粋な研究活動コストを算定する。
- 資産計上との連動:一定基準を満たす開発成果は無形資産として資産計上される場合がある。
- キャッシュフローへの影響:R&D費用は通常営業活動の支出に含まれ、投資活動ではないため、キャッシュフローレポートで区分される。
- 部門横断的な比較性:同一企業内で事業別に集計することで、異なる市場環境下でも費用対効果を相対評価できる。
現在の位置づけ
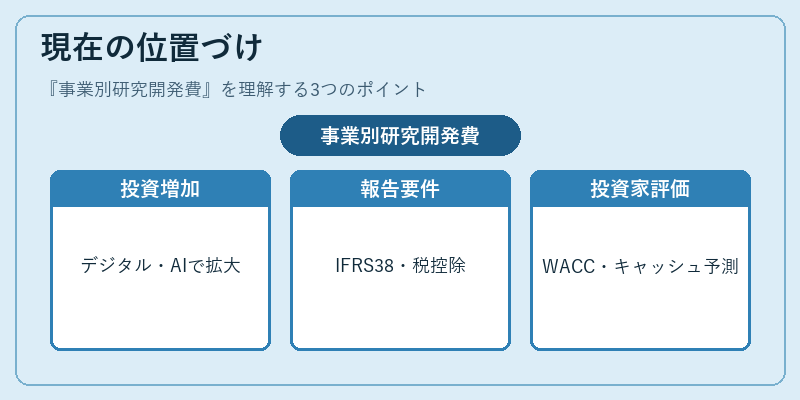
近年、デジタル化・AI技術の進展に伴いR&D投資は多くの企業で増加傾向にある。特に製薬・半導体業界では研究開発費が売上高の大幅な割合を占め、ROICへの影響も顕著である。IFRS 38の適用拡大や日本国内の税制優遇策(R&D控除)により、事業別研究開発費の正確な報告が求められるようになっている。また、投資家はこの指標を通じて企業のイノベーション能力を評価し、WACCやキャッシュフロー予測に組み込むケースが増えている。
×
続きを読むには確認が必要です