売上総利益率の在庫評価とは、売上総利益率を主要指標として在庫の適正水準や評価方法を検討し、企業の収益性と資産効率を統合的に把握する手法である。
概要
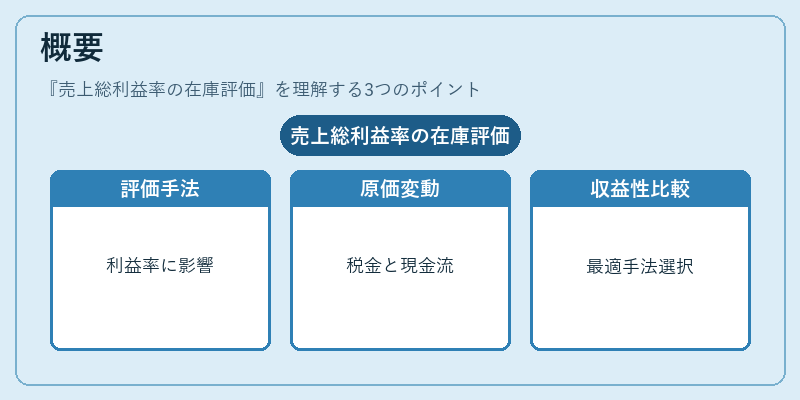
在庫は製造業・小売業において重要な流動資産であり、その評価方法(FIFO、LIFO、加重平均等)は売上総利益率に直接影響を与える。売上総利益率は売上高から売上原価を差し引いた残りの割合であるため、在庫評価が変更されると売上原価が変動し、結果として利益率も変化する。この関係性を定量的に捉えることで、企業は「どの在庫管理手法が最も高い収益性を実現できるか」を判断できる。さらに、在庫評価によって生じる税金やキャッシュフローへの影響も同時に分析でき、財務構造全体の健全性を測る指標として機能する。
役割と機能
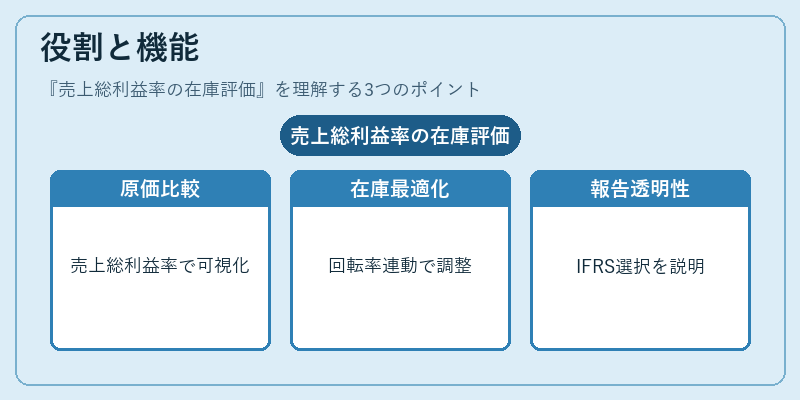
売上総利益率の在庫評価は、以下のような場面で活用される。
1. 原価計算の比較 – FIFO と LIFO の適用により発生する売上原価差を売上総利益率で可視化し、税負担や利益水準への影響を評価する。
2. 在庫レベル最適化 – 在庫回転率と結びつけて、過剰在庫が利益率に与えるマイナス効果を定量化し、発注点・再注文量の設定に反映させる。
3. 財務報告の透明性向上 – IFRS 2 等の国際基準下での在庫評価方法選択が投資家への情報開示に与える影響を、利益率という単一指標で説明できるため、経営陣とステークホルダー間のコミュニケーションを円滑化する。
4. リスク管理 – 為替変動や原材料価格上昇が在庫評価に与える影響を売上総利益率で追跡し、ヘッジ戦略の有効性を検証する。
特徴
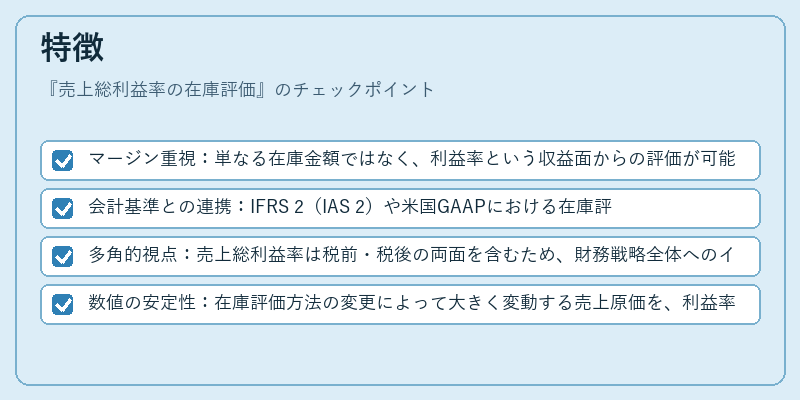
- マージン重視:単なる在庫金額ではなく、利益率という収益面からの評価が可能。
- 会計基準との連携:IFRS 2(IAS 2)や米国GAAPにおける在庫評価規定と直接結びつくため、国際比較が容易。
- 多角的視点:売上総利益率は税前・税後の両面を含むため、財務戦略全体へのインパクトを包括的に捉えることができる。
- 数値の安定性:在庫評価方法の変更によって大きく変動する売上原価を、利益率という比率で比較することで、単一の金額変動よりも安定した指標として機能。
現在の位置づけ
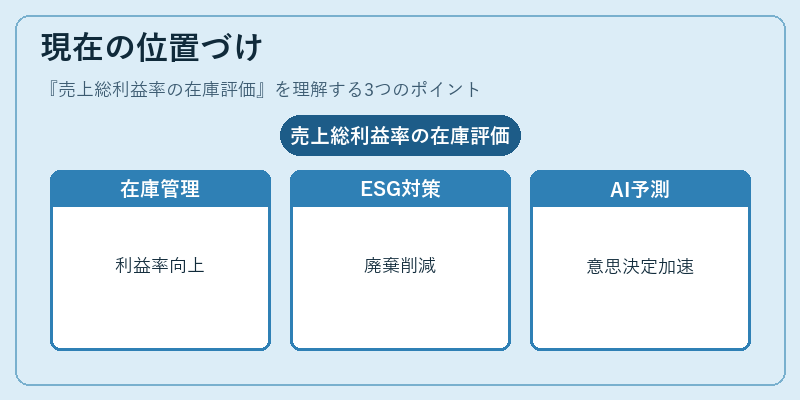
近年のサプライチェーンのグローバル化と価格変動リスクの増大に伴い、企業は在庫評価を通じた利益率管理が不可欠となっている。特に、ESG(環境・社会・ガバナンス)観点から「過剰在庫による廃棄」を削減する取り組みと連動し、売上総利益率の在庫評価は持続可能な経営指標として位置づけられる。さらに、AIやビッグデータ解析を活用した需要予測精度向上により、在庫レベルと利益率のシミュレーションがリアルタイムで行えるようになり、意思決定速度が大幅に加速している。規制面では、IFRS 16(リース会計)の導入に伴う資産評価の見直しが進む中、在庫評価と総利益率の統合的な分析は監査・報告プロセスを簡素化する効果も期待されている。
続きを読むには確認が必要です