営業利益率(固定資産比率別)とは、営業利益を企業の固定資産で割った指標であり、長期投資に対する収益性を測るために用いられる。
概要
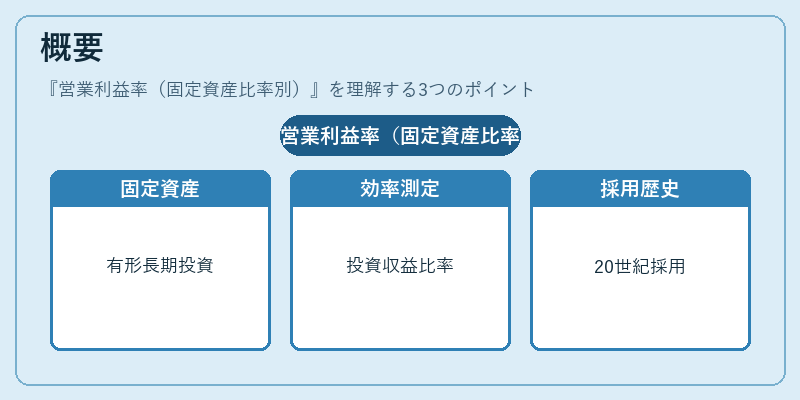
固定資産は工場・機械設備・不動産など、耐用年数が複数年にわたる有形資産を指す。営業利益率(固定資産比率別)は、これらの長期投資がどれだけ効率的に収益を生み出しているかを定量化するために開発された。従来の売上高ベースの営業利益率は総合的な収益性を示す一方で、固定資産の規模が大きい企業では投資回収期間や資本コストとの関連性が見えにくかった。このギャップを埋めるため、20世紀後半から企業価値評価やパフォーマンス比較の際に採用されるようになった。
役割と機能
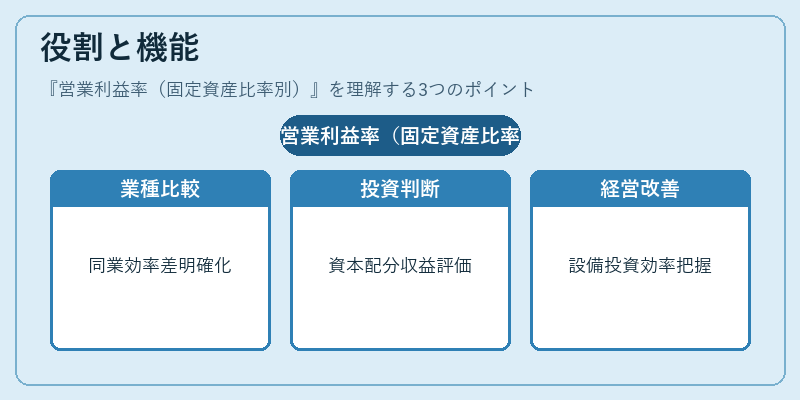
営業利益率(固定資産比率別)は、以下の場面で重要な指標となる。
1. 業種別比較 – 製造業・重工業など固定資産比率が高い産業では、この指標を用いることで同業他社との効率性差を明確にできる。
2. 投資判断 – 投資家は企業の長期資本配分が収益にどう寄与しているかを評価するため、固定資産比率別の営業利益率を参考にする。
3. 経営改善 – 経営者は固定資産の活用効率を把握し、設備投資や資本構成の見直しを行う際に指標として利用できる。
このように、売上高ベースの営業利益率と組み合わせて分析することで、企業全体の収益性だけでなく、資産活用効率まで網羅的に評価できる。
特徴
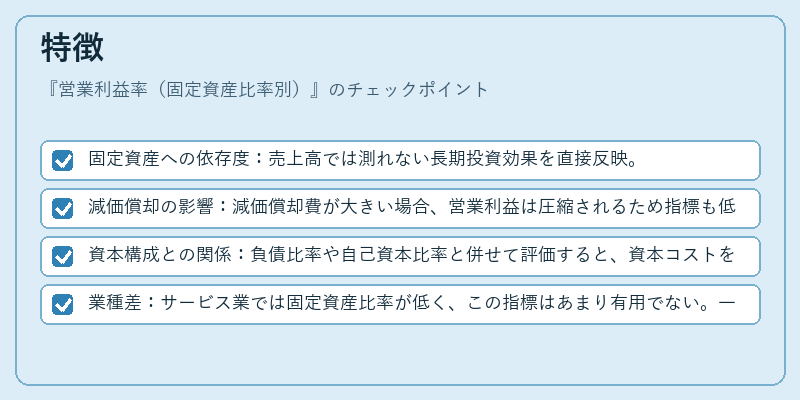
- 固定資産への依存度:売上高では測れない長期投資効果を直接反映。
- 減価償却の影響:減価償却費が大きい場合、営業利益は圧縮されるため指標も低下する。
- 資本構成との関係:負債比率や自己資本比率と併せて評価すると、資本コストを考慮した実効的な収益性が見える。
- 業種差:サービス業では固定資産比率が低く、この指標はあまり有用でない。一方、重工業やエネルギー分野では高い固定資産投下を伴うため、比較に適している。
これらの特徴から、営業利益率(固定資産比率別)は「売上ベース」指標と「資本効率」指標の橋渡し役となる。
現在の位置づけ
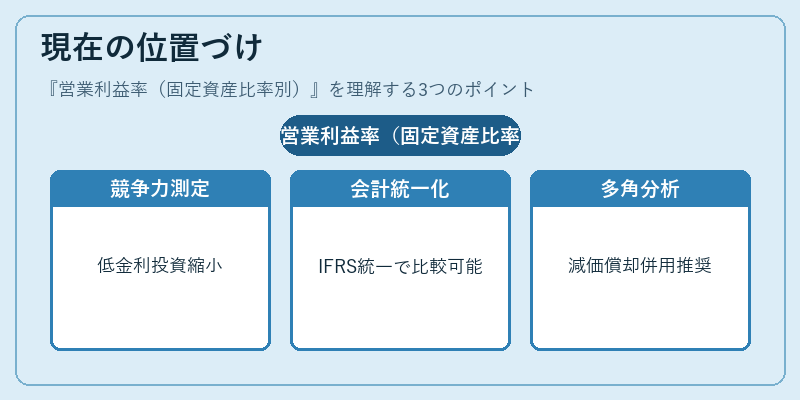
近年では低金利環境下で資本コストが低減したことや、デジタル化・自動化により固定資産投資規模が縮小傾向にある。これに伴い、営業利益率(固定資産比率別)は企業の長期的な競争力を測る上で重要性を増している。また、IFRSやUS GAAPなど国際会計基準の統一化により、固定資産評価方法が一定化したため、比較可能性が向上。さらに、M&Aのデューデリジェンスでは買収対象企業の長期投資効率を把握するためにこの指標が頻繁に参照される。
一方で、単独で用いると固定資産の減価償却政策やキャッシュフローとの乖離が生じやすいため、多角的な財務比率(ROIC・固定資産回転率・営業利益率)と併せて分析することが推奨される。現在では、投資家向け情報開示の一環として企業がこの指標を公表し始めており、透明性の高い財務報告に寄与している。
続きを読むには確認が必要です