WACCとキャッシュフロー予測とは、企業価値評価や資金調達戦略において用いられる指標であり、加重平均資本コスト(Weighted Average Cost of Capital)と将来のキャッシュフローを統合的に分析する手法を指す。
目次
概要
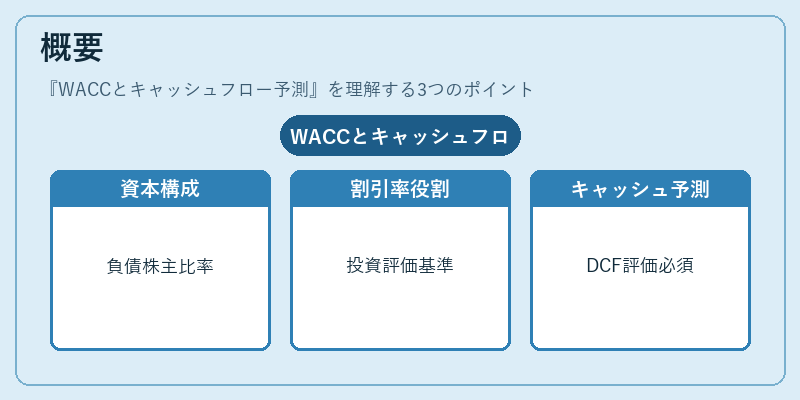
WACCは負債・株主資本の構成比率とそれぞれの調達コストから算出され、企業が新規投資や事業拡大を行う際の割引率として機能する。キャッシュフロー予測は営業活動・投資活動・財務活動で発生する将来金流を見積もり、DCF(Discounted Cash Flow)評価に不可欠である。
役割と機能
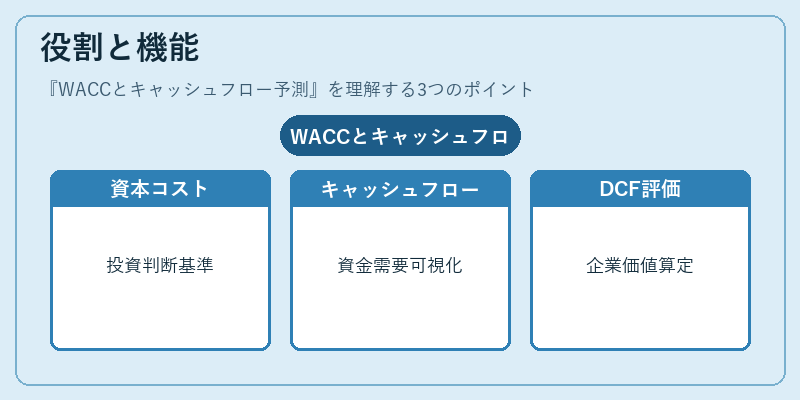
WACCは企業の平均的な資本コストを示し、IRR(内部収益率)との比較で投資案件の採否判断を行う。キャッシュフロー予測は資金需要・供給を可視化し、運転資本管理や財務計画に活用される。また、WACCとキャッシュフローを組み合わせたDCFでは企業価値が算定でき、M&A評価や株主還元策の基礎となる。
特徴
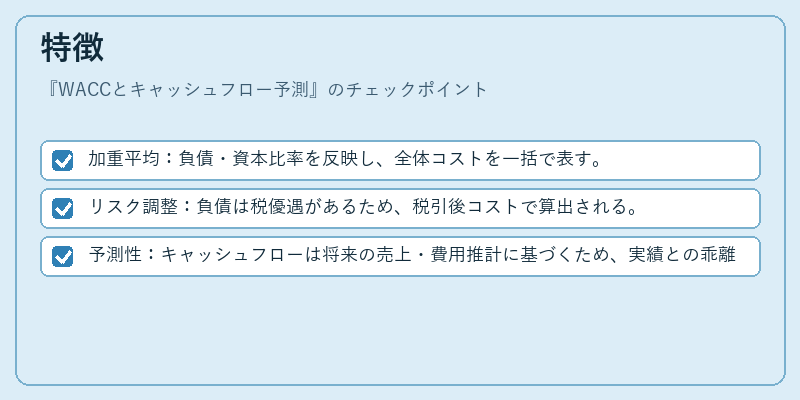
- 加重平均:負債・資本比率を反映し、全体コストを一括で表す。
- リスク調整:負債は税優遇があるため、税引後コストで算出される。
- 予測性:キャッシュフローは将来の売上・費用推計に基づくため、実績との乖離を検討できる。
WACCは市場価値ベースの指標である一方、キャッシュフロー予測は会計データと経営判断に依存する点が異なる。
現在の位置づけ
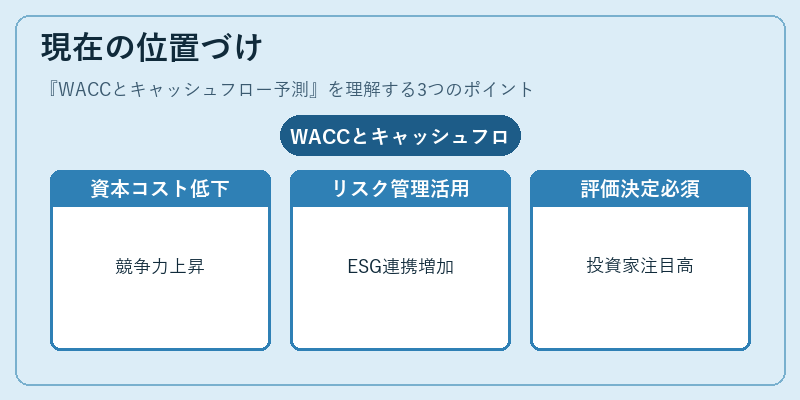
近年の低金利環境下ではWACCが低下し、企業の資本コスト競争力が高まっている。キャッシュフロー予測はESG情報やシナリオ分析と組み合わせてリスク管理に利用されるケースが増加しており、IFRS 9等の会計基準変更も予測精度向上を促進する要因となっている。企業価値評価・資本政策決定に不可欠なツールとして、金融機関や投資家から高い注目が集まる。
×
続きを読むには確認が必要です