内部利益消去とは、企業グループ内で発生した取引に伴う利益を連結財務諸表から除外し、実態のある経済活動のみを反映させる会計処理である。
概要
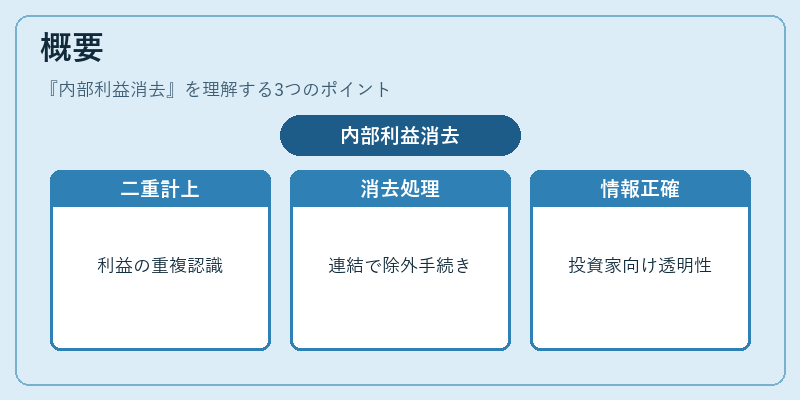
企業が複数の子会社や関連会社を保有する場合、親会社と子会社間で商品・サービスの売買が行われる。これにより、売上高や費用は増加し、内部取引によって利益が計上される。しかし、連結財務諸表ではグループ全体を一つの経済主体として表示するため、同じ取引で発生した利益を二重に認識すると実態と乖離が生じる。内部利益消去は、そのような二重計上を防ぎ、外部投資家や規制当局に対して正確かつ比較可能な情報を提供するために設けられた仕組みである。国際財務報告基準(IFRS)や米国会計基準(US GAAP)では「連結会計」の一部として明示的に定義されている。
役割と機能
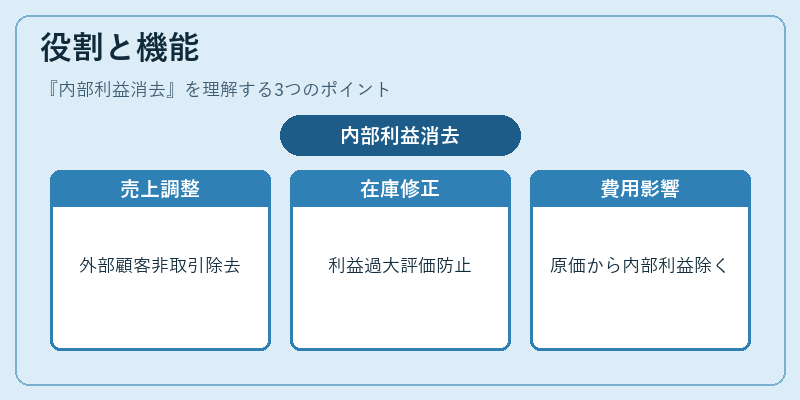
内部利益消去は、主に以下の場面で実施される。
1. 売上高・売掛金の調整 – 子会社が親会社へ商品を販売し、売上を計上した場合、その売上は外部顧客からの取引ではないため、連結時に差し引く。
2. 在庫評価の修正 – 内部取引で発生した利益分だけ在庫が過大評価されることを防ぐため、親会社側で在庫価値を減額するエントリを作成。
3. 費用・原価計算への影響 – 供給者子会社が販売価格にマージンを含めている場合、買い手子会社はその分だけ原価を上乗せしているため、連結時には原価から内部利益を除く。
4. 税務・キャッシュフローへの影響 – 内部利益消去は損益計算書の数字に直接影響するが、実際のキャッシュフローには影響しない点が特徴である。
特徴
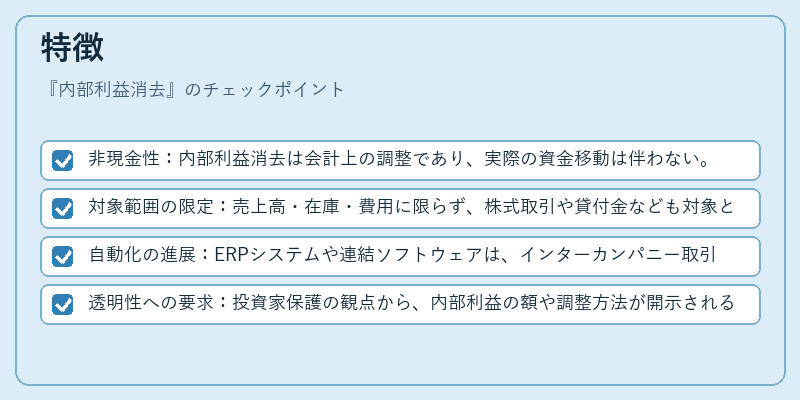
- 非現金性:内部利益消去は会計上の調整であり、実際の資金移動は伴わない。
- 対象範囲の限定:売上高・在庫・費用に限らず、株式取引や貸付金なども対象となる場合がある。
- 自動化の進展:ERPシステムや連結ソフトウェアは、インターカンパニー取引をリアルタイムで検出し、自動的に消去仕訳を生成する機能を備えている。
- 透明性への要求:投資家保護の観点から、内部利益の額や調整方法が開示されることが求められる。
現在の位置づけ
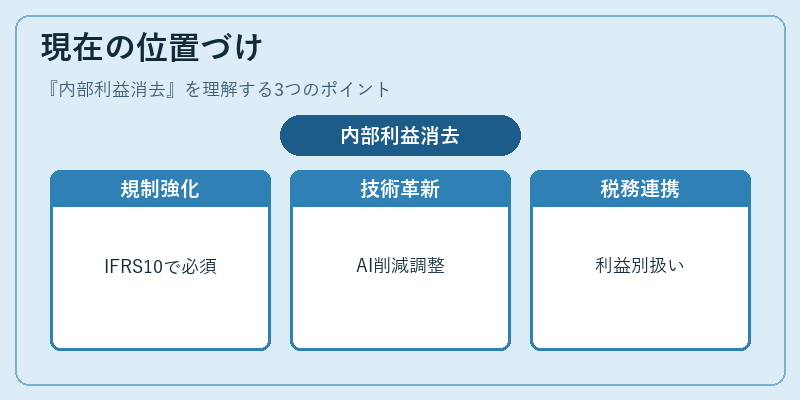
グローバル化とサプライチェーンの複雑化に伴い、企業は多国籍子会社間で頻繁に取引を行うようになった。これにより内部利益消去の重要性は増し、連結財務諸表の品質が投資判断に直結する場面が増えている。
- 規制強化:IFRS 10・ASC 810などの基準では、支配権を有する企業は「完全連結」を義務付けており、内部利益消去は不可欠なプロセスとして位置づけられている。
- 技術革新:AIや機械学習による取引マッチングの精度向上により、手作業で行っていた調整作業が大幅に削減されつつある。
- 税務との連携:一部国では、税務上の利益計算と会計上の内部利益消去を別々に扱うケースもあり、企業は両者の調和を図る必要がある。
以上から、内部利益消去は連結財務諸表の信頼性を担保し、投資家や規制当局への情報提供を円滑にするため不可欠な会計処理である。
続きを読むには確認が必要です