死亡給付金とは、保険契約において被保険者の死亡をもって支払われる金銭的な給付である。
目次
概要
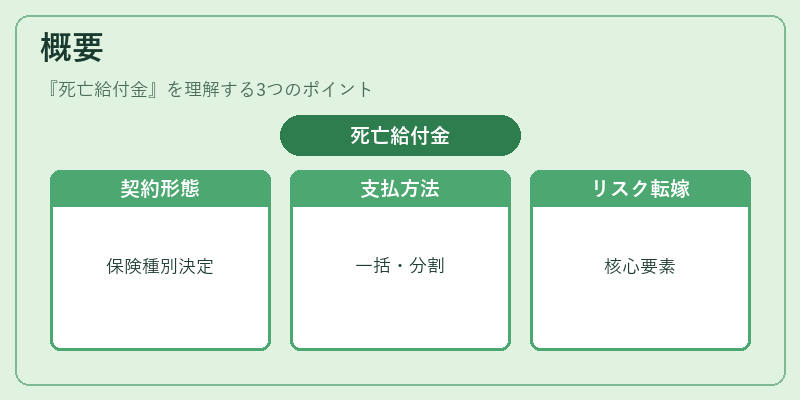
死亡給付金は生命保険や医療保険などの契約形態に応じて設定され、死亡リスクをカバーするための金融商品として位置づけられる。被保険者が死亡した際に受取人へ一括または分割で支払われることが一般的であり、その額は保険料の積立金や投資収益、契約時に定めた給付条件によって決まる。生命保険業界では終身保険・養老保険・収入保障保険といった各種商品群において、死亡給付金はリスク転嫁の核心要素となる。
役割と機能
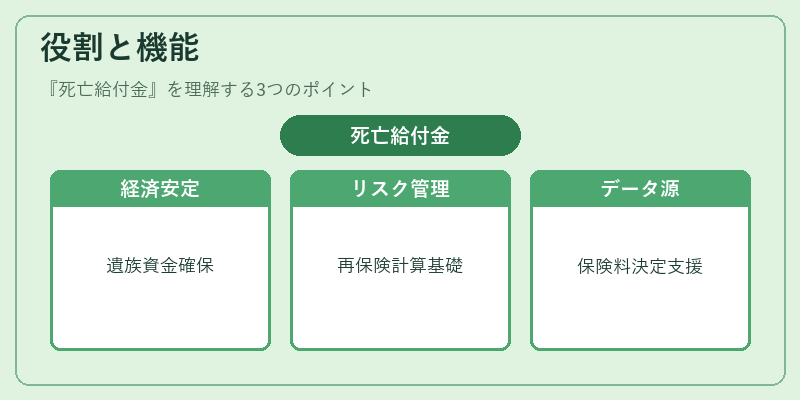
死亡給付金は、被保険者の遺族や指定受取人に対して経済的安定を提供する。具体的には、葬儀費用・債務返済・生活資金確保など、死亡後に生じる財政負担を軽減する役割を果たす。また、再保険プールやソルベンシーマージンの計算基礎としても機能し、保険会社のリスク管理と資本効率化に寄与する。さらに、保険契約の告知義務や損害率の評価において死亡給付金は重要なデータ源となり、保険料設定や再保険条件の最適化に活用される。
特徴
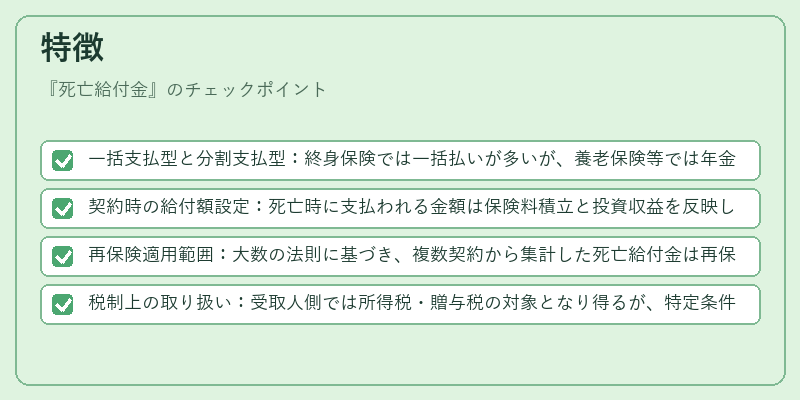
- 一括支払型と分割支払型:終身保険では一括払いが多いが、養老保険等では年金形式で分割支払されることもある。
- 契約時の給付額設定:死亡時に支払われる金額は保険料積立と投資収益を反映し、予定利率や解約返戻金とのバランスが重要。
- 再保険適用範囲:大数の法則に基づき、複数契約から集計した死亡給付金は再保険プールで分散される。
- 税制上の取り扱い:受取人側では所得税・贈与税の対象となり得るが、特定条件下で非課税措置が適用されるケースもある。
現在の位置づけ
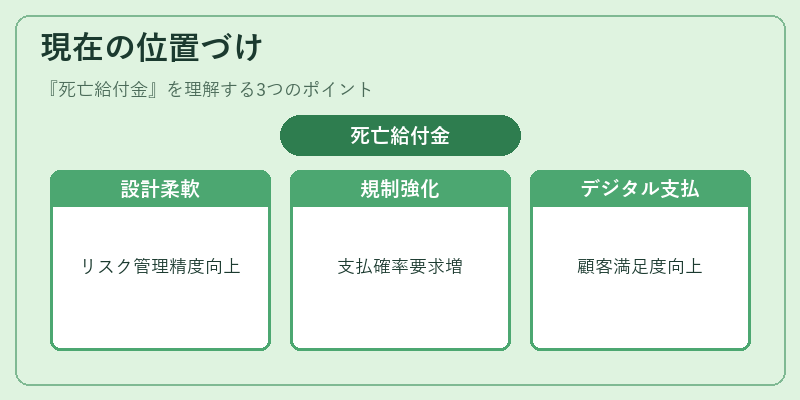
近年、低金利環境と高齢化社会に伴い、死亡給付金を含む生命保険商品の設計はより柔軟性とリスク管理精度を求められている。再保険市場ではコンバインドレシオの向上やソルベンシーマージンの強化が進み、死亡給付金の支払確率と金額設定に対する監督当局の要求も高まっている。また、デジタルプラットフォームを活用した保険商品では、死亡給付金の受取人への迅速な支払い手続きが重視され、顧客満足度向上と業務効率化に寄与している。
×
続きを読むには確認が必要です