死亡保障期間延長特約解除条項とは、生命保険契約に付随するオプションであり、契約期間の満了後に死亡保障を継続させるために設けられた解除条件を定めた条項である。
概要
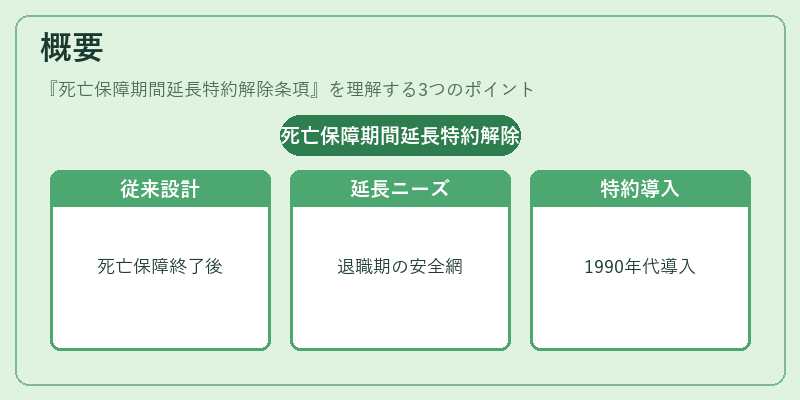
終身保険や養老保険では、契約者が一定の年齢または期間に達すると死亡保障が終了し、その後は解約返戻金のみが支払われる構造になっている。この設計は大数の法則を前提に、長期にわたる死亡リスクを保険会社側で分散させるためだ。
一方、投資家や個人のライフプランでは、契約期間終了後も一定の保障が必要とされるケースが増えている。例えば、退職後の老齢期に遺族に対する経済的安全網を確保したい場合や、長期的な医療費・介護費用を見込むケースなどである。
死亡保障期間延長特約解除条項は、こうしたニーズに応えるためのメカニズムとして1990年代後半から導入され、保険商品ラインナップに多様性をもたらした。
役割と機能
延長機能
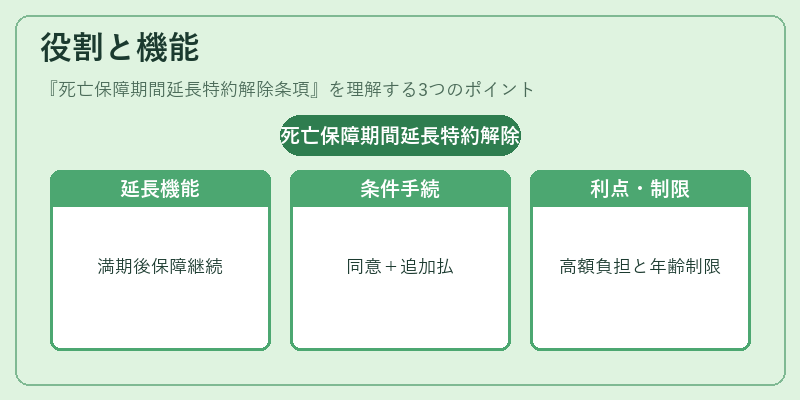
標準契約では死亡保障が終了すると同時に解約返戻金が発生する。この条項を付加すると、満期後に保険会社が追加のプレミアム(または一次的な払込)を受け取り、死亡保障期間を延長できる。
解除条件
- 契約者の同意:契約者が書面で延長を希望する旨を示す必要がある。
- 追加払込み:原本の保険料に対して一定割合(例:20%)以上の追加払い込みが求められる場合が多い。
- 健康状態の確認:追加期間中の死亡リスクを評価するため、再度告知義務や医療チェックが課されることもある。
利点
- 保障継続性:契約満期後も遺族への経済的支援を継続できる。
- 資産形成の一環:延長期間中に保険金額が増加し、将来の資産形成に寄与する可能性がある。
制限
- 延長期間は通常、契約者が一定年齢(例:70歳)を超えると不可となるケースが多い。
- 延長後の保険料負担が高額になるため、実際に延長するケースは限定的である。
特徴
| 特色 | 説明 |
|---|---|
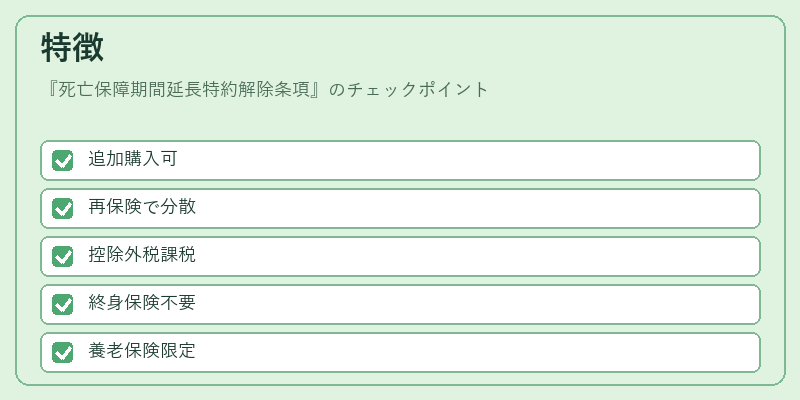
| オプショナル性 | 標準契約からは分離されており、必要に応じて追加購入できる。 |
| 再保険対応 | 延長期間中のリスクを再保険により分散させるケースが多い。 |
| 税制上の扱い | 追加払込みは所得控除対象外となり、保険金受取時には課税対象となる場合がある。 |
他の類似用語との違い
- 終身保険:死亡保障期間が契約者の生涯にわたって継続するため、延長特約は不要。
- 養老保険:満期時に解約返戻金を受け取る仕組みであり、死亡保障は終了している。延長特約はこのような商品に対してのみ有効。
現在の位置づけ
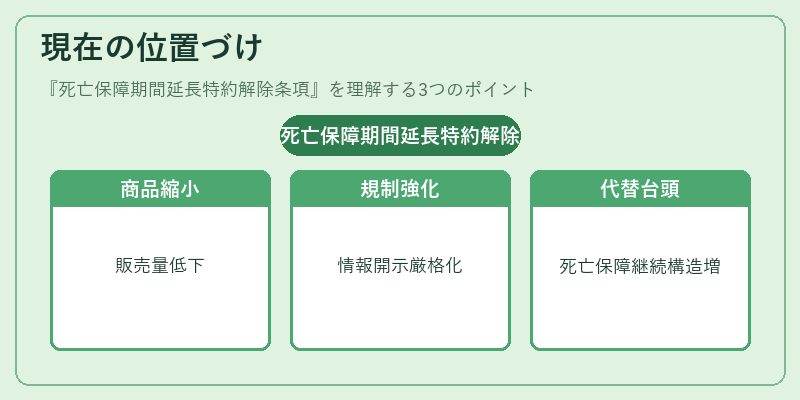
近年、少子高齢化社会において遺族への経済的負担を軽減するための保険商品の需要が増加している。死亡保障期間延長特約解除条項は、その一環として一定の市場シェアを維持しているが、以下の傾向が見られる。
-
商品ラインナップの縮小
保険会社はコストとリスク管理の観点から、複雑なオプション商品の数を削減しつつある。結果として、延長特約を含む養老保険の販売量は全体の低下傾向にある。 -
規制強化
金融庁等が顧客保護を重視する中で、追加払込みや解除条件に関する情報開示義務が厳格化されている。これにより、消費者はより透明性の高い選択が可能となった。 -
代替商品の台頭
変額年金や終身保険の一部で死亡保障を継続できる構造が増えており、延長特約への依存度が低下している。 -
再保険市場の影響
大規模なリスクプールにより、追加払込み分のリスクは再保険でカバーされやすくなったため、保険会社側の負担は相対的に軽減された。
総じて、死亡保障期間延長特約解除条項は「ニッチ」かつ「選択的」に利用される商品であり、特定の顧客層(退職後の保障を重視する高齢者や資産形成を目的とした中長期投資家)に対して価値を提供し続けている。現代の保険市場では、他の商品との組み合わせやデジタル化による顧客体験向上が鍵となると考えられる。
続きを読むには確認が必要です