所得税の課税所得計算における税務調査の手続きとは、国税庁が納税者の確定申告内容や帳簿を検証し、課税所得の正確性を確保するために実施される一連の行政手続きを指す。
目次
概要
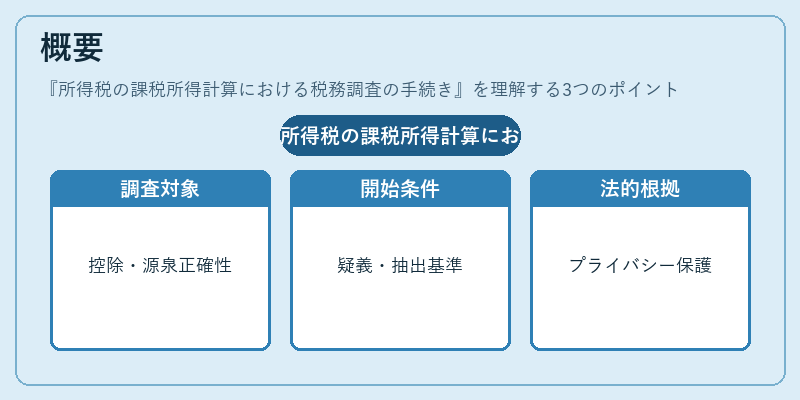
個人所得税は自己申告制であるが、その信頼性を担保するために税務調査制度が設けられている。課税所得計算に関わる各種控除(医療費、寄付金、住宅ローン控除等)や源泉徴収の正確性は、申告者だけでなく国全体の税収安定に直結するため、調査対象となり得る。
調査は主に「疑義がある場合」や「ランダム抽出」により開始され、税務署長または所長が指示書を発行して納税者に通知する形で進められる。このプロセスは、個人のプライバシー保護と税収確保との両立を図るため、法的根拠(国税通則法・所得税法)に基づいて厳格に運用されている。
役割と機能
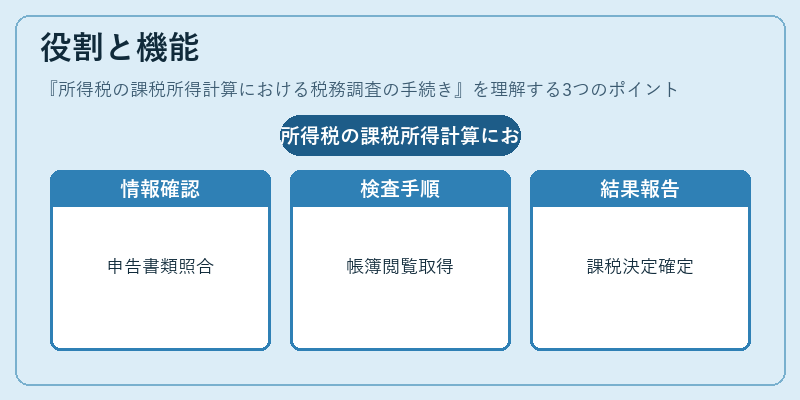
- 情報確認 – 納税者の申告書類や領収証、源泉徴収票等を提出させ、実際の取引内容と照合する。
- 検査手順 – 調査指示書に従い、必要な帳簿の閲覧・コピー取得を行う。調査期間は通常数週間から数か月で、税務署内の専門職員が担当する。
- 結果報告 – 調査終了後、調査報告書を作成し、納税者に提出。必要に応じて追加課税や還付処理の指示が行われる。
- 法的拘束力 – 調査報告は行政手続きとして確定した結果であり、納税者はこれを受け入れなければならない。ただし、不服申立て(不服審査請求)や訴訟の余地は残っている。
この一連の流れにより、課税所得計算の透明性と公平性が維持される。
特徴
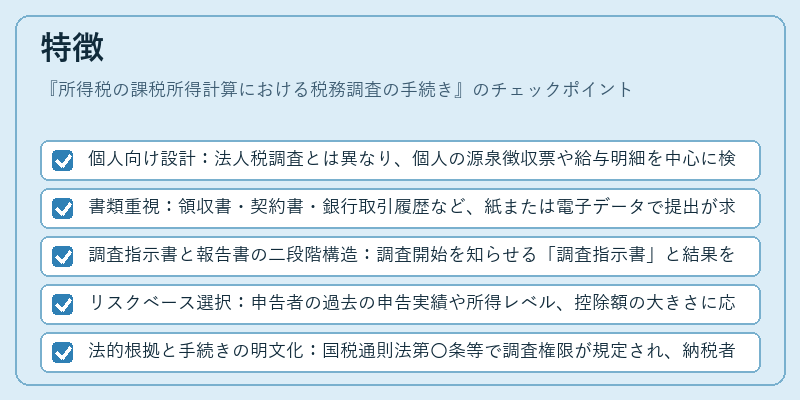
- 個人向け設計:法人税調査とは異なり、個人の源泉徴収票や給与明細を中心に検証する。
- 書類重視:領収書・契約書・銀行取引履歴など、紙または電子データで提出が求められる。
- 調査指示書と報告書の二段階構造:調査開始を知らせる「調査指示書」と結果をまとめた「調査報告書」の二重チェック体制。
- リスクベース選択:申告者の過去の申告実績や所得レベル、控除額の大きさに応じて選定されるため、高所得層や複雑な控除を受けたケースが優先される。
- 法的根拠と手続きの明文化:国税通則法第〇条等で調査権限が規定され、納税者は合理的な説明義務を負う一方で、過度な行政介入から保護される。
現在の位置づけ
近年、電子申告(e-Tax)やデータマッチング技術の発展により、調査対象の選定はより精緻化されている。給与所得者の源泉徴収情報をリアルタイムで照合することで、疑義が生じた場合に迅速な調査が可能となっている。また、個人情報保護法やプライバシー規制の強化に伴い、調査手続きは透明性と説明責任を重視した運用へ移行している。
一方で、税務署の人員不足や予算圧縮が進む中、調査実施頻度や深さに差異が生じるケースもある。これらは国際的な税収確保競争(OECDのBEPS対策等)の影響を受けつつ、国内税制の安定化と公平性を両立させるための継続的議論の対象となっている。
×
続きを読むには確認が必要です