SOFRベースの暗号資産金利とは、米国連邦準備制度が設定するSecured Overnight Financing Rate(SOFR)を基準に算出される暗号資産取引における金利である。
概要
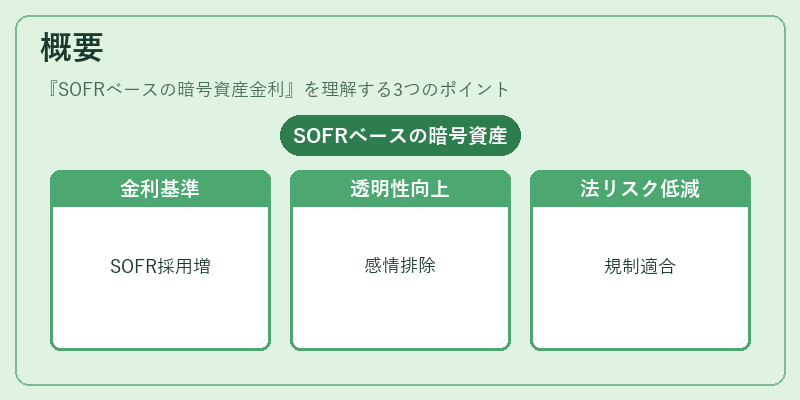
SOFRは米国債券市場の担保付き翌日オーバーナイト融資を反映した指標で、LIBORの代替として採用が進められている。暗号資産分野では、特にレンディング・ステーキングサービスが金利決定の基準としてSOFRを利用するケースが増加している。これは従来の暗号資産金利が主観的な市場感情や流動性指標に左右されることを緩和し、透明性と安定性を提供するためである。
また、SOFRベースの金利は、米国金融規制当局が求める「公正かつ一貫した基準」に合致している点から、暗号資産業界における法的リスク低減にも寄与する。
役割と機能
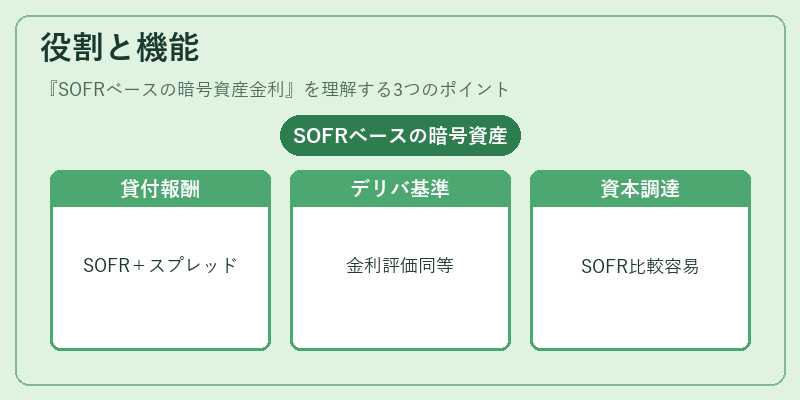
SOFRベースの暗号資産金利は以下の場面で活用される。
-
レンディング・ステーキングプラットフォーム
利用者が保有する暗号資産を貸し付けたり、ステークしたりするときに、報酬率をSOFR+スプレッドで設定。市場金利の変動と連動させることで、過大なリスクテイクを抑制できる。 -
デリバティブ取引
先物・オプションなどの金融商品において、基礎金利としてSOFRを採用することで、金利スワップやイールドカーブスワップと同等の評価が可能となる。 -
資本調達
暗号資産発行企業が調達コストを管理する際に、SOFRベースの金利を用いることで、従来の社債やジャンク債の金利構造と比較しやすくなる。 -
規制遵守
金融庁等の監督機関が暗号資産関連金融商品に対して公正な価格設定を求める際、SOFRベースの金利は基準として採用されるケースがある。
特徴
-
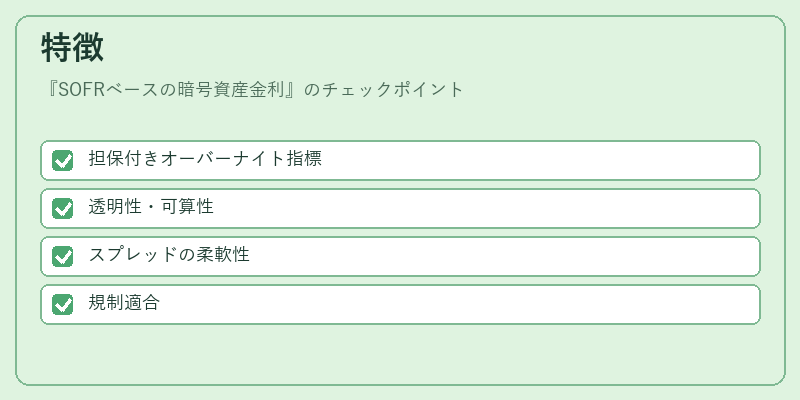
担保付きオーバーナイト指標
SOFRは米国国債を担保とした市場取引に基づくため、信用リスクが極めて低い。暗号資産金利へ適用することで、従来の高変動性を抑制できる。 -
透明性・可算性
米国金融機関が公開しているデータに基づくため、計算方法と入力値が明確である。暗号資産取引所は同一指標を共有しやすい。 -
スプレッドの柔軟性
SOFR自体はリスクフリー金利として機能するのみで、実際の報酬率は「SOFR+スプレッド」で決定される。スプレッドは市場流動性や信用リスクを反映し、プロトコルごとに調整可能。 -
規制適合
米国SEC・FINRA等が採用する金利基準として認識されているため、暗号資産金融商品に対しても同様の監督下で運営できる。
現在の位置づけ
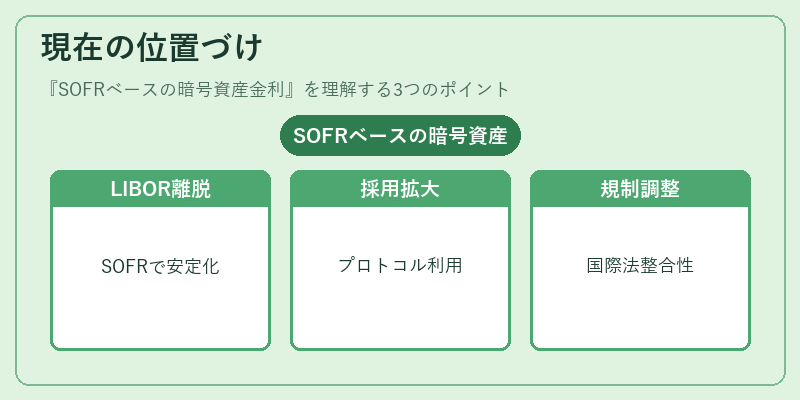
SOFRベースの暗号資産金利は、従来のLIBOR依存型金利からの脱却を促進する主要手段として注目されている。多くの大規模レンディングプロトコルやステーキングサービスが、報酬率設定にSOFR+スプレッドを採用しており、透明性と安定性の両立が実現されつつある。
一方で、暗号資産市場は依然として流動性が限定的な領域も多く、SOFR自体の変動に対する感度は低いものの、スプレッド設定によるリスク管理が重要となっている。規制環境では、米国を中心に暗号資産金融商品への金利基準としてSOFRの採用が進む一方で、各国の法制度との整合性を図る動きも見られる。
総じて、SOFRベースの暗号資産金利は、従来の市場金利と同等レベルの信頼性を暗号資産分野へ導入する重要なイニシアチブであり、今後の金融商品設計や規制適合において中心的役割を果たすことが期待される。
続きを読むには確認が必要です