ストックオプションとは、企業が従業員や取締役に対して将来一定価格で自社株式を購入する権利を付与する報酬制度である。
目次
概要
ストックオプションは、米国のコーポレートガバナンスが発展した中で誕生し、企業が資本市場と経営陣・従業員とのインセンティブを結びつける手段として採用された。日本では1990年代後半から上場企業やベンチャー企業に広まり、会社法の改正や税制優遇措置によって制度化が進んだ。行使価格(exercise price)と権利確定期間(vesting period)が設定され、株価上昇時に利益を得ることができる点で、従来の現金報酬とは異なるリスク・リターン構造を持つ。
役割と機能
ストックオプションは主に「人材確保」「業績向上促進」「株価連動型報酬」の三要素で機能する。従業員は自社株の価格上昇を直接享受できるため、企業業績と個人の利益が一致しやすい。また、行使時に税金が課せられる点から、税務戦略としても活用される。取締役への付与では、経営方針に対する長期的なコミットメントを促進する効果が期待できる。
特徴
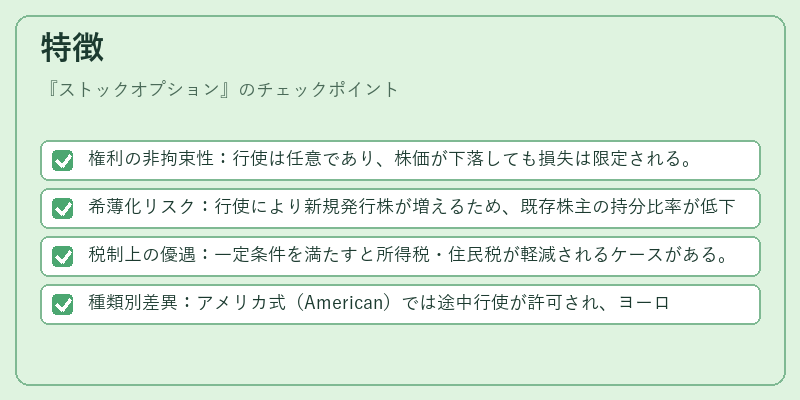
- 権利の非拘束性:行使は任意であり、株価が下落しても損失は限定される。
- 希薄化リスク:行使により新規発行株が増えるため、既存株主の持分比率が低下する可能性がある。
- 税制上の優遇:一定条件を満たすと所得税・住民税が軽減されるケースがある。
- 種類別差異:アメリカ式(American)では途中行使が許可され、ヨーロッパ式(European)は権利確定後のみ行使可能である。
現在の位置づけ
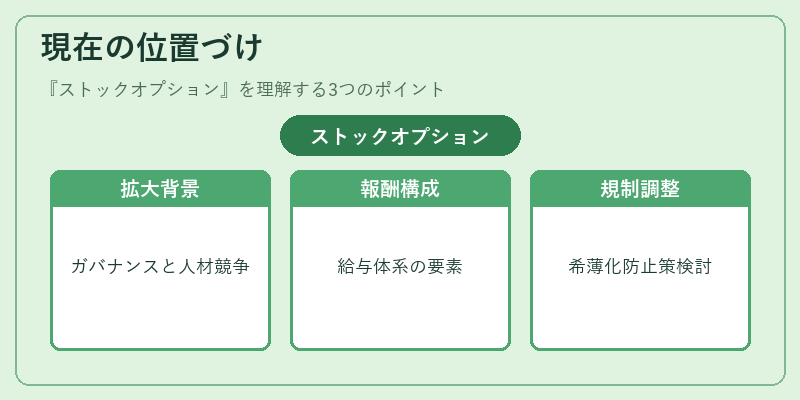
近年、日本企業はコーポレートガバナンス強化と人材競争力向上を背景に、ストックオプションの付与規模を拡大している。特にIT・テクノロジー系スタートアップでは、株式報酬が給与体系の重要な構成要素となっている。一方で、株主総会での承認や自社株買いとのバランス調整が求められ、規制当局は希薄化防止策を検討。将来的には税制改正や市場慣行の変化により、ストックオプションの設計・運用方法がさらに進化することが予想される。
×
続きを読むには確認が必要です