解約手数料返金率とは、投資信託やETFを解約した際にかかった解約手数料の一部または全額が返還される割合を示す指標である。
概要
日本の投資信託市場では、投資家が一定期間保有後に売却する場合に発生する「解約手数料」が長期的な資産形成を阻害すると見られてきた。特に、つみたて型やiDeCo対応投信は低コストで長期投資を促進することが目的であるため、手数料の負担軽減策として「解約手数料返金率」が導入された。
この指標は、基金運用会社が定める解約時の手数料に対し、一定期間保有した投資家へ部分的に還元する仕組みを表すものだ。返金率は、投資信託の種類(アクティブ・パッシブ・ヘッジファンド等)や販売チャネル(金融機関・オンライン取引所)によって異なる場合がある。
役割と機能
解約手数料返金率は、投資家に対して「保有期間の長さに応じたコスト削減」が可能であることを示す指標として機能する。具体的には以下の場面で活用される。
- 費用比較:同一市場内の複数ファンドを比較するとき、純粋な信託報酬だけでなく返金率も考慮して総合コストを算定できる。
- 投資戦略決定:短期的に売買を繰り返すトレード型投資家は返金率が低いファンドを避け、長期保有を前提としたインデックスファンドやスマートベータ商品では高い返金率を重視する。
- 規制遵守:金融庁の「投資信託に関する情報開示基準」等で、手数料構造の透明性が求められる中、返金率は開示項目として位置づけられ、投資家保護に寄与している。
特徴
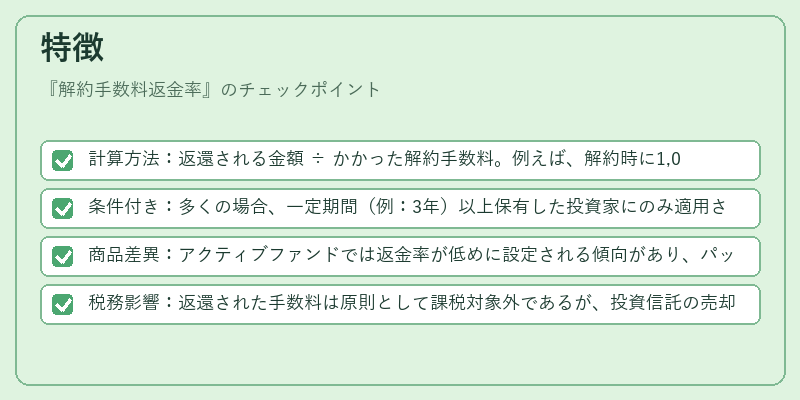
- 計算方法:返還される金額 ÷ かかった解約手数料。例えば、解約時に1,000円の手数料が発生し、そのうち500円が返還された場合、返金率は50%となる。
- 条件付き:多くの場合、一定期間(例:3年)以上保有した投資家にのみ適用される。また、売却時の残高や取引回数によって上限が設定されるケースもある。
- 商品差異:アクティブファンドでは返金率が低めに設定される傾向があり、パッシブ型インデックスファンドやETFは比較的高い返金率を提示することが多い。ヘッジファンドは一般的に解約手数料自体が存在しないため、返金率の概念は適用されない。
- 税務影響:返還された手数料は原則として課税対象外であるが、投資信託の売却益計算時に含める必要はない点が特徴的。
現在の位置づけ
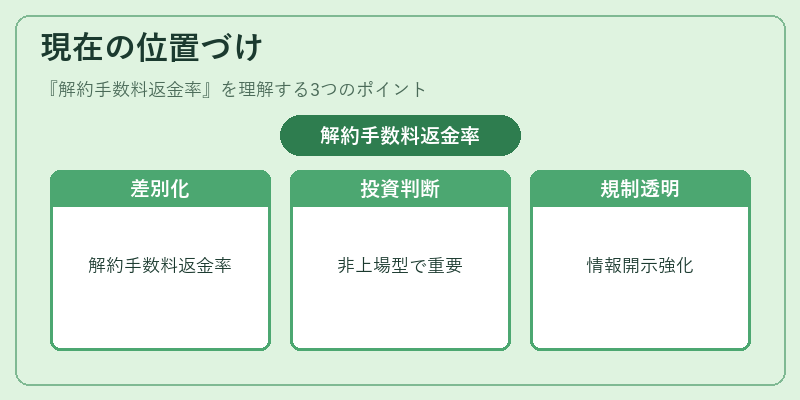
近年、ファンド間競争の激化と投資家のコスト感度向上を背景に、解約手数料返金率は重要な差別化要因となっている。特に、つみたてNISAやiDeCoなど税優遇制度が拡充される中で、長期保有を促進するためのインセンティブとして注目されている。
一方で、ETF市場では解約手数料自体がゼロに設定されている商品も増加しており、返金率の必要性は相対的に低下傾向にある。しかし、非上場型投資信託やファンドオブファンズなど、取引コストが発生するケースでは返金率の有無が投資判断に大きく影響する。
規制面では、金融庁が「投資信託等の手数料・費用情報開示基準」の改定を行い、返金率を含む全ての手数料構造の透明性を強化している。これにより、投資家は商品選択時に正確なコスト情報を把握できるようになり、長期的な資産形成戦略の策定が容易となっている。
続きを読むには確認が必要です