トラッキング誤差管理とは、投資信託やETFがベンチマーク指数に対して発生するリターンの乖離を最小化し、その変動性を抑制・予測するための手法およびプロセスである。
目次
概要
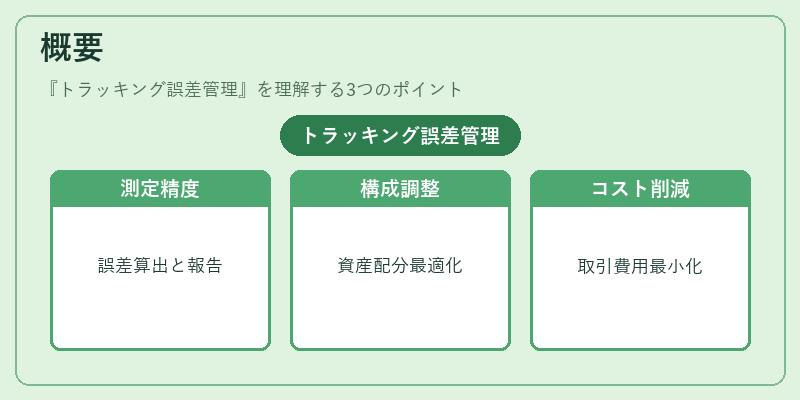
インデックスファンドやパッシブ運用では、資産配分と取引コストが指数に追随できないことから「トラッキングエラー」が生じる。トラッキング誤差管理は、この乖離を定量的に測定し、ポートフォリオ構成や取引戦略を調整することで、投資家の期待リターンと実際リターンとのギャップを縮小することを目的とする。指数再現性を高めるために、サンプル化、ファンド内のヘッジ手段、コスト最適化が組み合わされる。
役割と機能
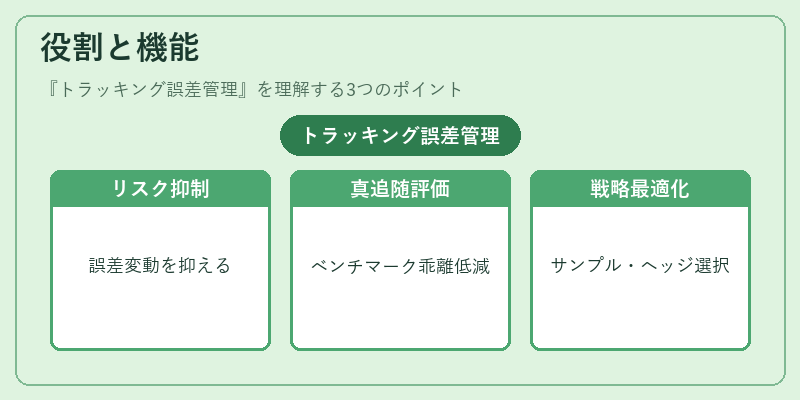
- リスク管理:トラッキングエラーは運用上の不確実性を示す指標であり、その変動を抑えることで投資家へのリスク提示を明確にする。
- パフォーマンス評価:指数ベンチマークとの乖離が小さいほど、ファンドは「真のインデックス追随」を実現していると評価される。
- 戦略設計:サンプル化手法(完全サンプル・プロポーショナルサンプル)やヘッジレバレッジを選択し、コストとトラッキング誤差のトレードオフを最適化する。
- 規制対応:投資家保護の観点から、投資信託における情報開示義務が強化されているため、透明性ある管理手法が求められる。
特徴
- 定量的指標への依存:トラッキングエラーは過去実績ベースで算出されるため、将来予測の補助として機能する。
- コストと精度のバランス:サンプル化によって取引回数を削減しつつも、指数構成銘柄との比率差が増えるリスクがある。
- ヘッジ活用:デリバティブを利用したヘッジはコスト増加と相関性の変動を伴うため、慎重な設計が必要である。
現在の位置づけ
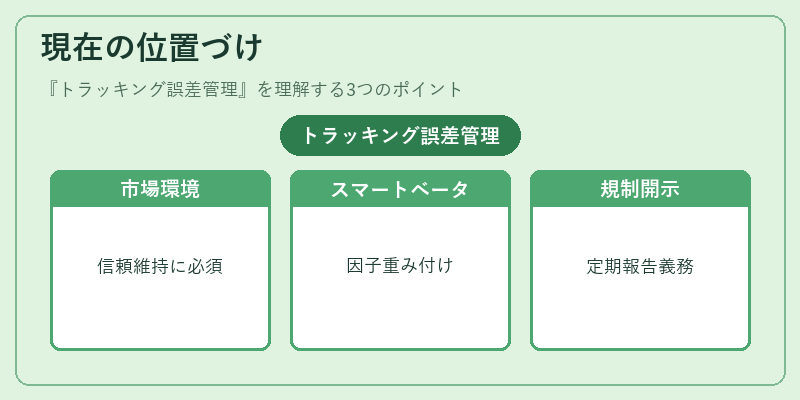
近年の市場環境では、低金利・高ボラティリティ時においても指数再現性を維持することが投資家からの信頼につながるため、トラッキング誤差管理はファンド運用の重要戦略となっている。特にスマートベータ型ETFでは、因子重み付けや動的リバランスが導入されており、従来よりも高度なトラッキング誤差管理手法が求められる。また、規制当局は投資信託の情報開示を強化しているため、運用者は定期的にトラッキングエラーの測定と報告を行う義務が増えている。
×
続きを読むには確認が必要です