トラッキングエラー時系列分析とは、投資信託やETFの実績とベンチマーク指数との差(トラッキングエラー)を時間軸に沿って測定し、その変動要因を統計的手法で検証する手続きである。
目次
概要
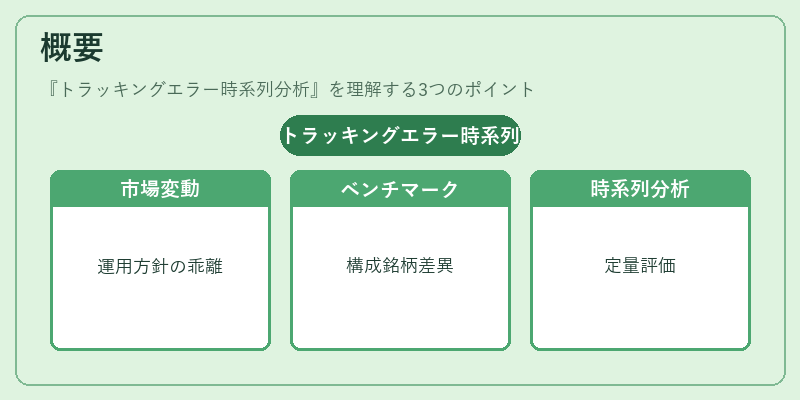
市場環境が変化すると、ファンドの運用方針や構成銘柄がベンチマークと乖離しやすくなる。トラッキングエラー時系列分析は、その乖離を定量的に把握することで、投資家や管理者がパフォーマンスの安定性を評価できるよう設計された。
役割と機能
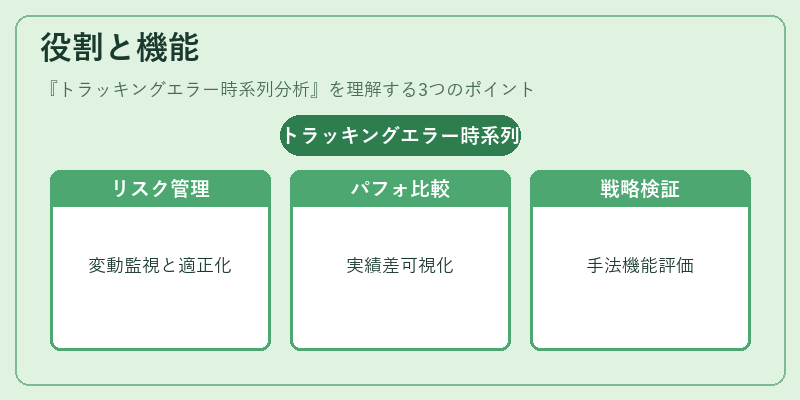
- リスク管理:時間ごとのトラッキングエラー変動を監視し、運用方針の適正化に活用する。
- パフォーマンス比較:同一ベンチマークを対象とした複数ファンド間で実績差を可視化し、選択指標とする。
- 戦略検証:インデックス追随型やスマートベータ等の投資手法が期待通りに機能しているかを定量的に評価する。
特徴
- 時系列性重視:単一期間でなく、連続した時間点でエラーを算出し、季節変動や突発イベントの影響を抽出できる。
- 統計手法多様化:ARIMA、GARCH、分位数回帰などを用いて非定常性・ボラティリティクラスタリングを捉える。
- ベンチマーク依存:対象指数の構成比率や流動性が解析結果に大きく影響するため、適切なベンチマーク選択が不可欠である。
現在の位置づけ
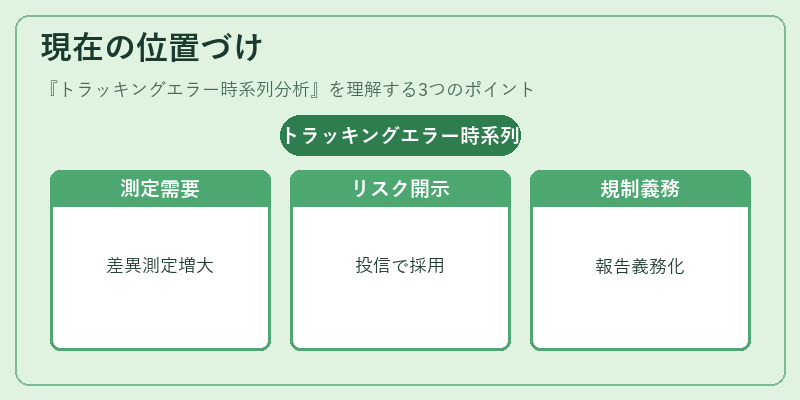
近年の低金利・高ボラティリティ環境では、パッシブ運用とアクティブ運用の差異を細かく測定するニーズが増大している。トラッキングエラー時系列分析は、ファンドオブファンズやiDeCo対応投信におけるリスク開示資料としても採用されつつある。また、規制当局は投資家保護の観点から、一定期間ごとのトラッキングエラー報告を義務化する動きが見られる。
×
続きを読むには確認が必要です