Surrender value adjustmentとは、保険契約者が途中で解約した際に返還される金銭(解約返戻金)を算定するために行われる調整である。
目次
概要
終身保険・養老保険等の長期生命保険では、契約期間中に解約が生じた場合、保険会社は保険料の残余価値と投資収益を考慮して返還金額を決定する。この計算過程で行われる調整を「Surrender value adjustment」と呼ぶ。解約返戻金は契約者に対する流動性提供手段として機能し、同時に保険会社の資本管理上重要な指標となっている。
役割と機能
- キャッシュフロー調整:途中解約による保険料収入減少を正確に反映し、将来の支払義務とのバランスを取る。
- リスク管理:死亡率・投資利回り等の仮定が変動した際に返還金額を再計算することで、保険会社の損害率やコンバインドレシオへの影響を抑制する。
- 顧客サービス:解約時に正確な金額提示を行うことで、契約者満足度と信頼性を維持する。
特徴
- 予定利率依存:投資収益の想定値(予定利率)を基礎に算出されるため、市場環境変動が直接影響する。
- 期間感応性:保険料支払期間や解約時点での残余期間によって大きく変動し、短期解約は高い手数料を伴うケースが多い。
- 費用考慮:管理費・手数料等を差し引いた後の純返還金額となるため、実際に受け取れる金額は理論値より低くなる。
- 規制対象:保険業法やソルベンシーマージン計算上で定められた基準を満たす必要がある。
現在の位置づけ
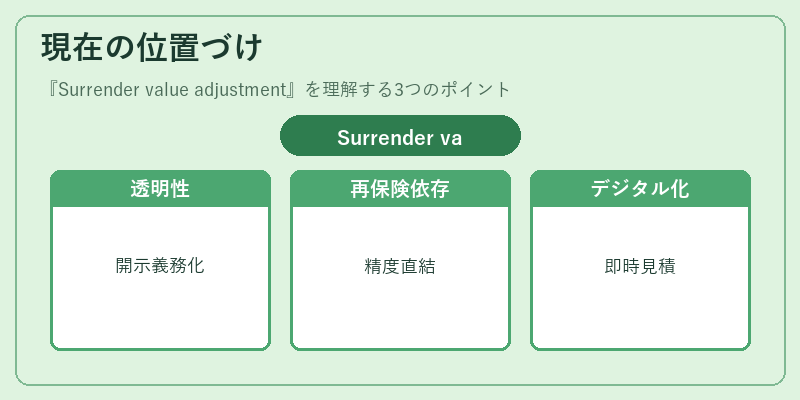
近年、消費者保護と透明性向上を目的に、解約返戻金の算出根拠や手数料構造の開示が義務付けられている。再保険プールへの依存度も高まり、Surrender value adjustment の精度はソルベンシーマージン計算に直結する重要指標となっている。また、デジタル化によるリアルタイム見積機能の普及で、契約者が解約時点で正確な金額を即座に把握できるようになり、保険会社側は顧客離れ防止策としてこの調整プロセスをさらに最適化している。
×
続きを読むには確認が必要です