解約返戻金保険料割引とは、保険契約を途中で解約した際に受け取る返戻金から、既に適用された保険料割引分を差し引いた残額を指すものである。
この概念は、保険会社が保険料の割引を行った場合、その割引部分は将来の保障費用として確保されるため、解約時に返戻金から除外されるという仕組みを反映している。
目次
概要
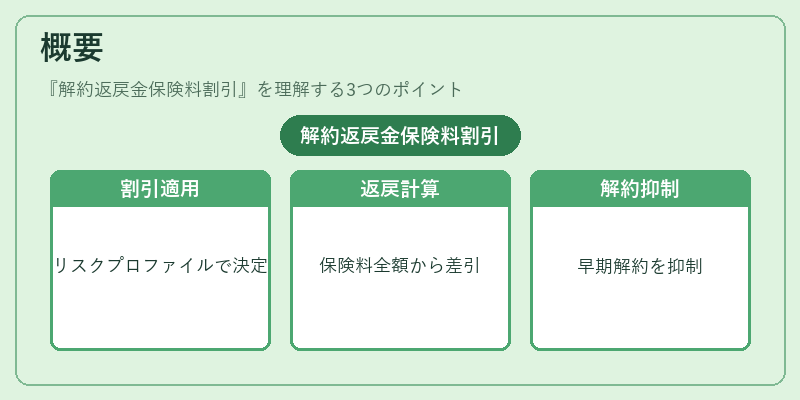
保険契約における保険料割引は、被保険者のリスクプロファイルや加入時期などに応じて適用される優遇措置である。
解約返戻金は通常、契約期間中に支払われた保険料全額から一定の費用率を差し引いた残りが返還される仕組みだが、割引を受けた分は「将来の保障負担」として確定したため、返戻対象外となる。
このように、解約時に保険料割引分を除外することで、保険会社はリスク資金を適切に保持し、契約者が割引を利用して過度な早期解約を行うことを抑制する役割を果たす。
役割と機能
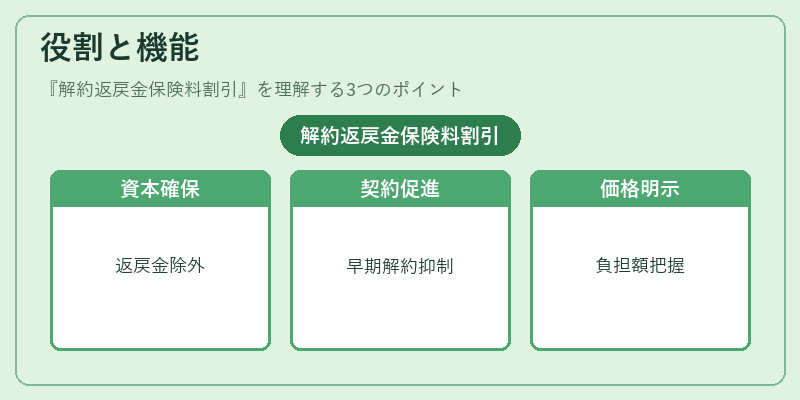
- リスク資本の確保
保険料割引は将来の支払責任に対して前倒しで負担させるものであり、解約返戻金から除外することでその資本を保持できる。 - 契約者行動への誘導
割引分が返還対象外となるため、早期解約のインセンティブを低減し、長期的な保険契約維持を促す。 - 価格設定の透明性
保険料割引と返戻金計算の関係を明確に示すことで、顧客は自身の負担額と将来受け取る可能性のある金額を正確に把握できる。 - 規制遵守の一環
保険業法や金融庁のガイドラインでは、割引適用時の返戻金計算方法が明示されており、消費者保護と市場安定を両立させる。
特徴
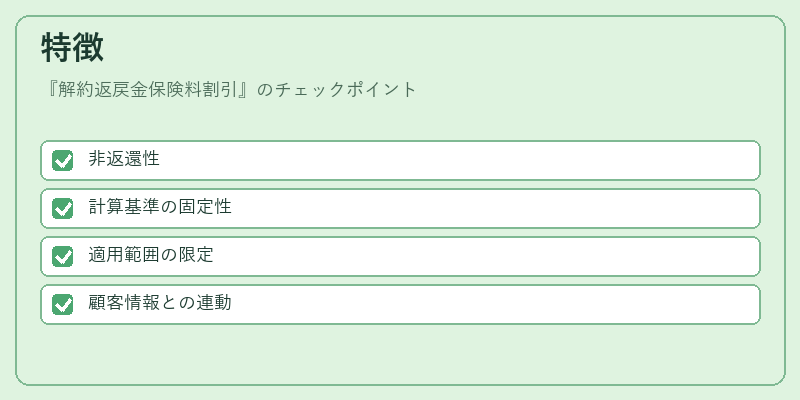
- 非返還性
割引分は原則として返戻金に含まれない。 - 計算基準の固定性
割引額は契約時点で確定し、後日変更されないため、解約時の計算が一貫している。 - 適用範囲の限定
主に終身保険・養老保険など長期固定保険に対して適用されるが、一部短期商品でも割引が設定されているケースがある。 - 顧客情報との連動
割引は被保険者の年齢、健康状態、加入時期等を考慮して決定され、個別に管理される。
現在の位置づけ
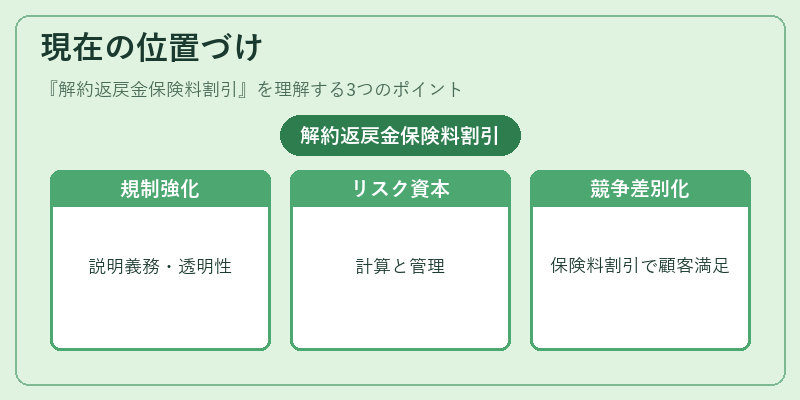
近年の保険市場では、競争激化と顧客ニーズの多様化が進む中で、保険料割引は差別化戦略として重要な役割を担っている。
しかしながら、解約返戻金保険料割引に関する規制は厳格化されており、金融庁は契約者への説明義務と透明性の確保を求めている。
また、再保険市場やソルベンシーマージン管理の観点からも、割引適用に伴うリスク資本の計算が注目されており、企業は内部統制を強化している。
これらの動向は、保険会社が長期的な財務健全性と顧客満足度を両立させるために不可欠であり、解約返戻金保険料割引はその中核概念として位置付けられている。
×
続きを読むには確認が必要です