金利差スワップポイントポジションサイジングとは、為替取引における金利差から生じるスワップポイントを利用し、ポジションサイズを決定する手法である。
目次
概要
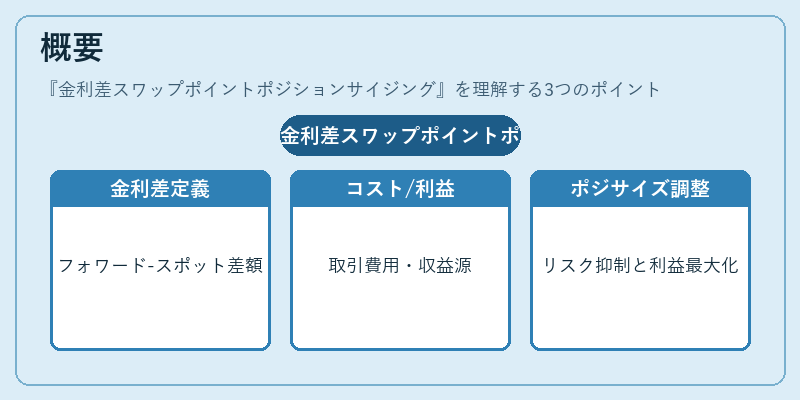
金利差スワップポイントは、異なる通貨間の金利水準の差が反映されたフォワードレートとスポットレートとの差額である。為替市場では、この差額を取引コストや利益源として捉えることができる。ポジションサイジングとは、リスク許容度に応じて取引量を調整する手法であり、金利差スワップポイントを組み込むことで、金利収益を最大化しつつ為替変動リスクを抑制できる。
役割と機能
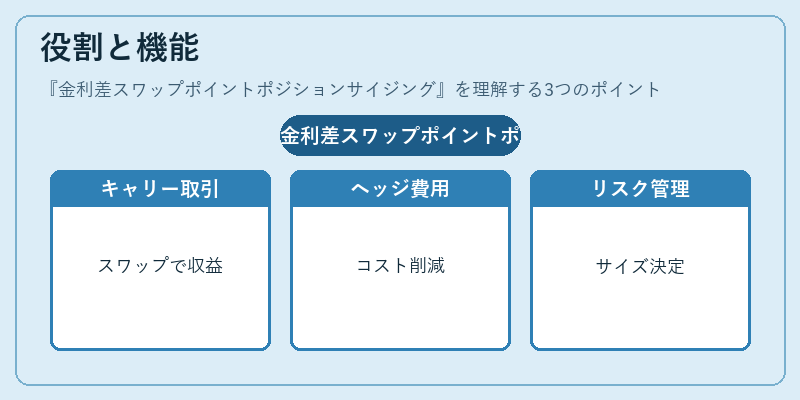
- キャリートレードの実装:高金利通貨を買い、低金利通貨を売る際にスワップポイントが収益源となり、ポジションサイジングで資金配分を最適化する。
- ヘッジコスト削減:為替ヘッジ時に発生するスワップ費用を考慮し、必要なヘッジ量を算定できる。
- リスク管理:金利変動がポジション価値に与える影響を数値化し、許容範囲内でサイズを決定することでバランスシートの安定化を図る。
特徴
| 要素 | 内容 |
|---|---|
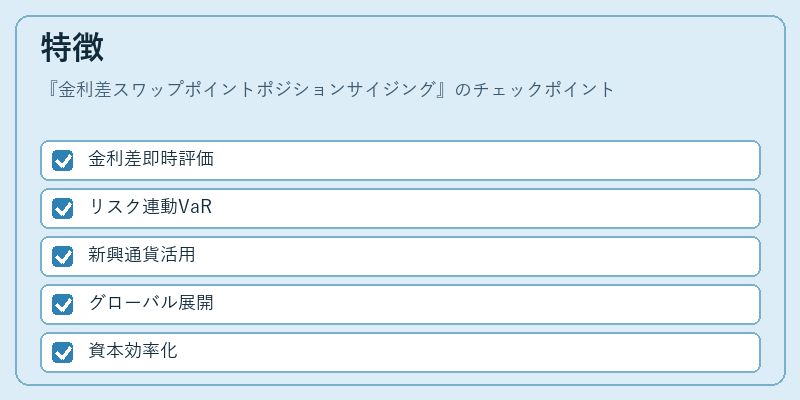
| 金利差反映度 | スワップポイントは金利差を直接的に表すため、即時的な収益性評価が可能 |
| リスク調整性 | ポジションサイジングでリスクパラメータ(VaR・CVaR等)と連動しやすい |
| 市場適応性 | 主要通貨はもちろん、新興国通貨の金利差も利用でき、グローバル展開が容易 |
これらの特徴により、単なるスワップポイント取引ではなく、資本効率を高める戦略的手段として位置づけられる。
現在の位置づけ
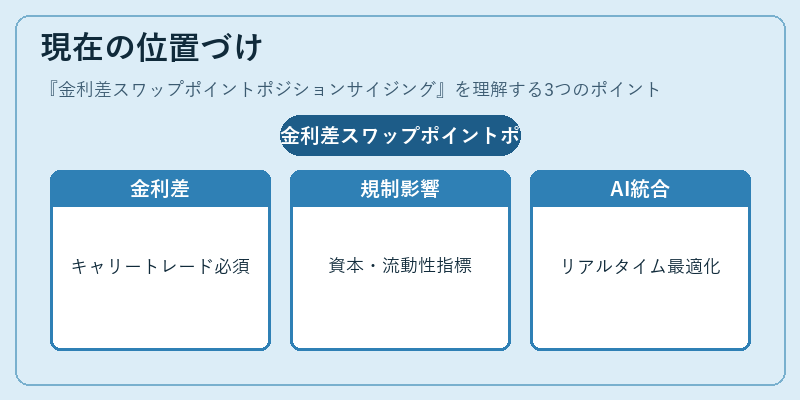
近年の低金利環境下でも、一部先進国通貨と新興国通貨間で顕著な金利差が存在するため、金利差スワップポイントポジションサイジングはキャリートレードやマネーマーケットファンドにおいて重要視されている。規制面では、資本充足率(Basel III)や流動性指標(Liquidity Coverage Ratio)が影響し、ポジションサイズの決定に組み込まれるケースが増加している。また、AI・機械学習を用いたリスク評価モデルと統合することで、リアルタイムで最適化されたサイジングが可能となっている。
×
続きを読むには確認が必要です