リセールリスク劣後債とは、発行体の資本構造において優先順位が低く、売却時に市場価格変動や流動性不足によって投資家が損失を被る可能性が高い債券である。
目次
概要
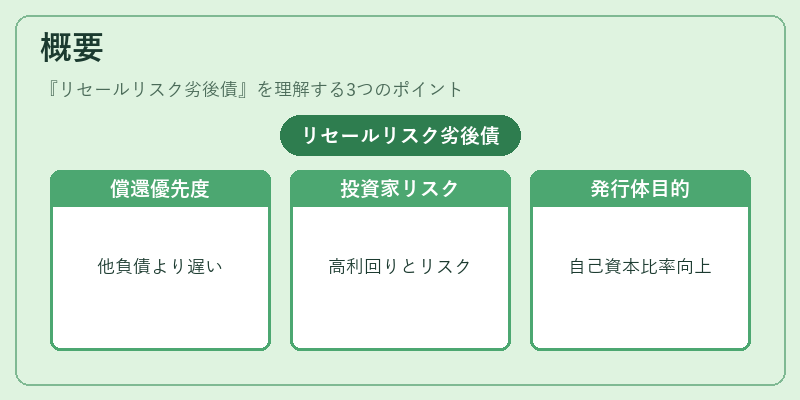
リセールリスク劣後債は、企業の資金調達手段として利用されることが多く、優先順位が低いために償還時に他の負債よりも後回しになる。発行体は自己資本比率を改善する目的でこの種の債券を発行し、投資家は高い利回りと同時にリスクを受け入れる形となる。劣後性があることで、破綻時には株主や優先順位の高い債権者よりも遅く返済されるため、投資家は市場流動性や価格変動によって損失を被りやすい。
役割と機能
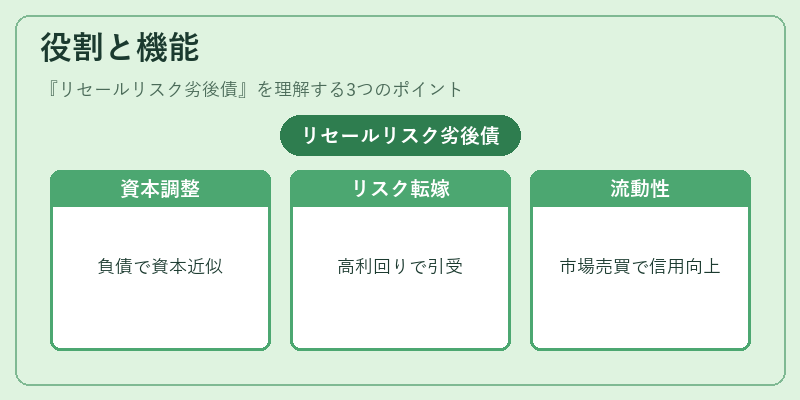
- 資本調達手段:企業が自己資本に近い負債を発行し、資本構成のバランスを取る。
- リスク転嫁:投資家は高利回りでリスクを引き受け、発行体は金利コストを抑えることができる。
- 流動性提供:市場において売買されることで、企業の信用力向上につながる場合もある。
- 規制遵守:銀行や保険会社などは、リセールリスク劣後債を資本調整手段として活用し、バスル協定に基づく自己資本比率の要件を満たす。
特徴
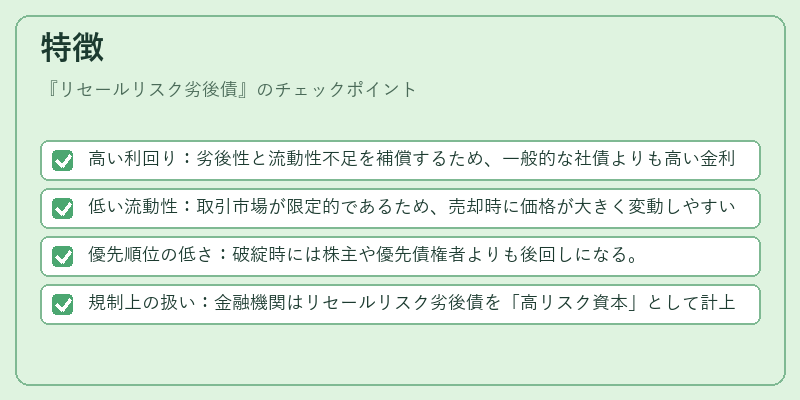
- 高い利回り:劣後性と流動性不足を補償するため、一般的な社債よりも高い金利が設定される。
- 低い流動性:取引市場が限定的であるため、売却時に価格が大きく変動しやすい。
- 優先順位の低さ:破綻時には株主や優先債権者よりも後回しになる。
- 規制上の扱い:金融機関はリセールリスク劣後債を「高リスク資本」として計上することが多く、自己資本比率に直結する。
これらの特徴は、投資家にとっては魅力的な利回りと同時に、大きな価格変動や償還不確実性というリスクを伴う点で重要である。
現在の位置づけ
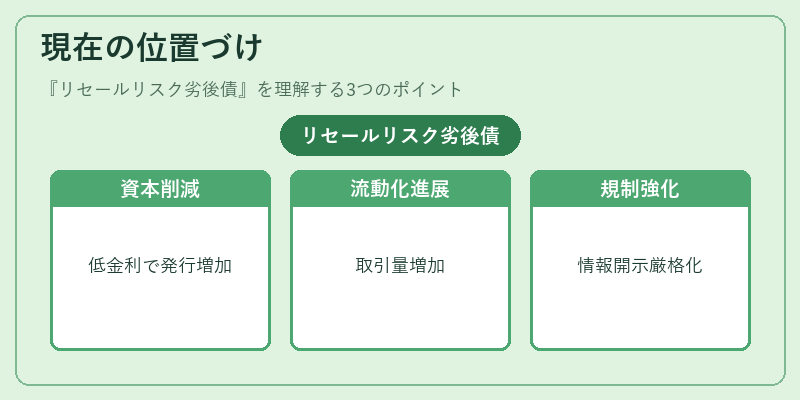
近年、低金利環境下で企業が高い資本コストを抑えるためにリセールリスク劣後債を活用するケースが増えている。特に金融機関はバスル協定の自己資本比率要件に対応しつつ、低金利時代における資本調整手段としてこの種の債券を発行している。また、デジタルプラットフォームやオンライントレーディングが普及したことで、従来は流動性が乏しかったリセールリスク劣後債も一定程度取引量が増加しつつある。規制当局は、投資家保護の観点から情報開示やリスク評価基準を強化しており、発行体は透明性と信用力を高める努力を求められている。現在においても、リセールリスク劣後債は企業の資本構造最適化と投資家の利回り追求の両面で重要な位置を占めている。
×
続きを読むには確認が必要です