養老保険の払戻金表の基礎利率算定金額計算とは、養老保険における払戻金表作成時に用いられる基礎利率を算出するための金額計算手法である。
目次
概要
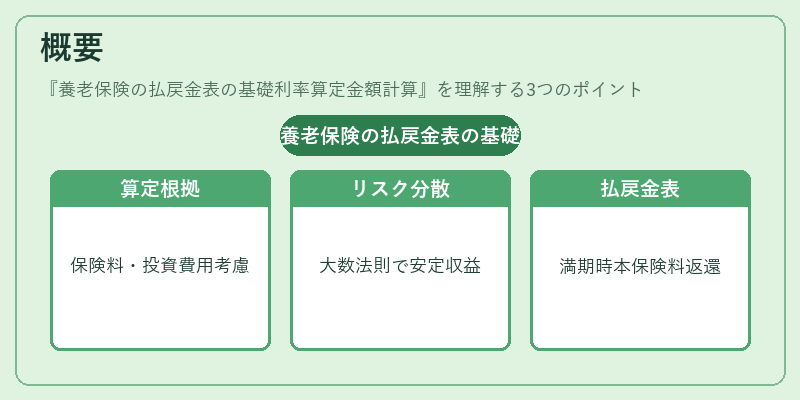
養老保険は契約期間中に一定の利息が付くことを保証し、満期時に本保険料と利息相当分を返還する商品である。払戻金表はその将来支払額を定量化した表であり、基礎利率はこの表作成の根幹となるパラメータである。
基礎利率算定金額計算では、契約者が納付する保険料総額と予想される投資収益、運営費用、再保険コストなどを考慮し、将来の払戻金を現在価値で割り引く際に使われる利率を算出する。
この計算は大数の法則に基づき多数契約の平均的な傾向を反映させることで、個別リスクを分散しつつ全体として安定した収益性を確保することを目的とする。
役割と機能
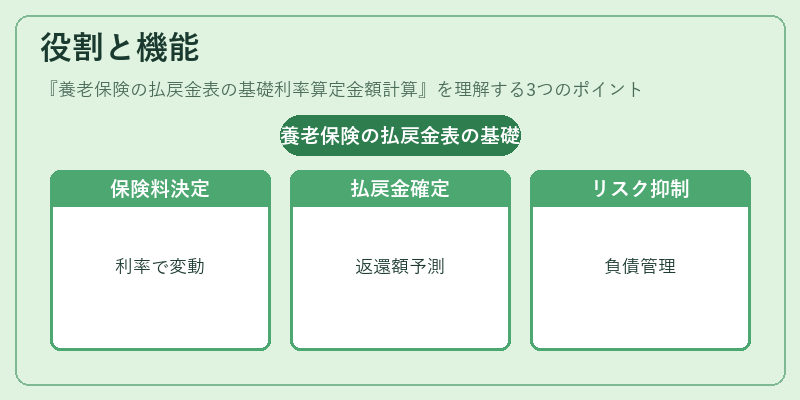
- プレミアム設定:基礎利率が高いほど保証金利が上昇し、保険料も増加する。逆に低い利率は保険料圧縮につながる。
- 払戻金の確定化:払戻金表に反映される基礎利率は契約満期時の返還額を決定し、投資家・保険会社双方に対して将来価値の予測可能性を提供する。
- リスク管理:再保険プールや損害率と合わせて計算されることで、保険会社は過剰な負債を抱えるリスクを抑制できる。
- 規制遵守:ソルベンシーマージンの算定においても基礎利率は重要であり、保険業法や国際的な会計基準(IFRS)に適合するために必要不可欠である。
特徴
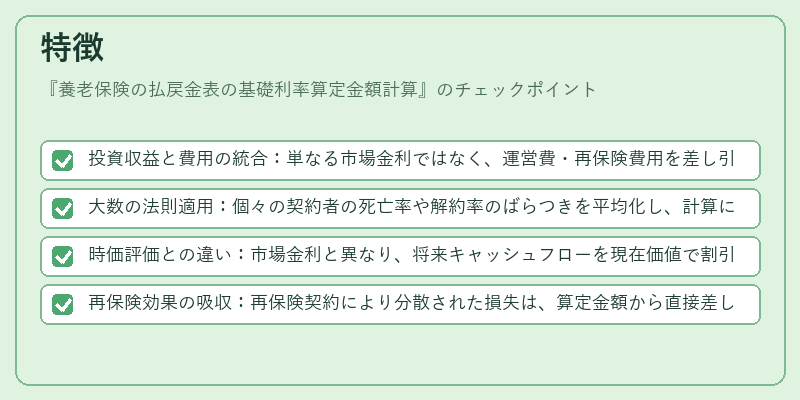
- 投資収益と費用の統合:単なる市場金利ではなく、運営費・再保険費用を差し引いた実質リターンを反映。
- 大数の法則適用:個々の契約者の死亡率や解約率のばらつきを平均化し、計算に安定性を付与。
- 時価評価との違い:市場金利と異なり、将来キャッシュフローを現在価値で割引く際の基準として設計されるため、保険会社固有のリスクプレミアムが組み込まれる。
- 再保険効果の吸収:再保険契約により分散された損失は、算定金額から直接差し引かれ、基礎利率を低減させることがある。
現在の位置づけ
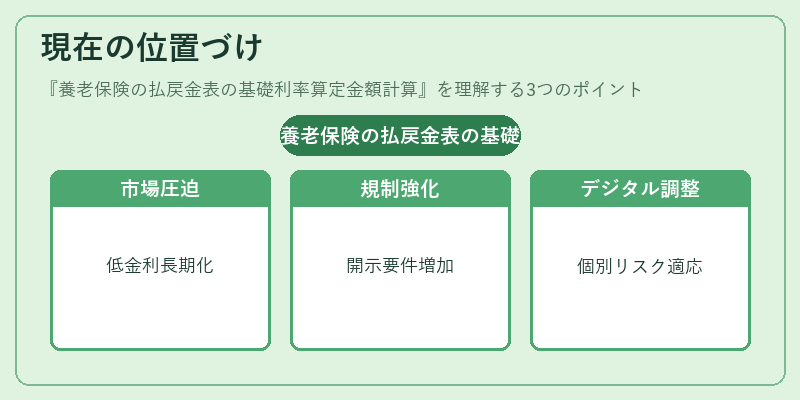
近年の市場環境では低金利期間が長期化し、養老保険に対する期待リターンは圧迫されている。その結果、多くの保険会社は基礎利率算定金額計算をより慎重に行い、ソルベンシーマージンを増やすことで資本充実を図っている。
規制当局は、払戻金表の透明性と合理性を確保するため、基礎利率算定手法の開示要件を強化している。また、国際的な会計基準との整合性も求められ、IFRS 17への移行過程で基礎利率に関する見直しが進んでいる。
一方で、デジタル技術の進展により契約者データをリアルタイムで分析できるようになり、個別リスクに応じた微調整が可能となっている。これにより、従来の「平均的」基礎利率から離れたカスタマイズ型の払戻金表設計も出現しつつある。
×
続きを読むには確認が必要です