特定疾病保障保険とは、一定の重大疾患(がん・心筋梗塞・脳卒中等)を診断された際に、一括で給付金を支払うことを目的とした医療保険商品である。
目次
概要
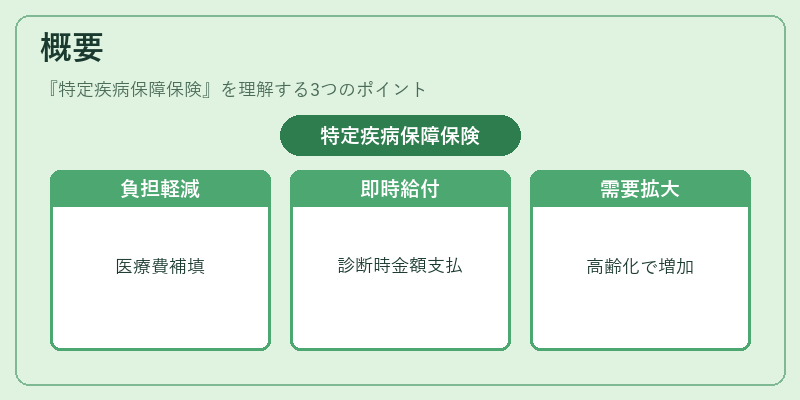
特定疾病保障保険は、個人や法人の負担増大する医療費を補填し、経済的リスクを軽減するために設計された。従来の医療保険が入院・手術費用全般をカバーする一方で、特定疾病保障は診断時点でまとまった給付金を支払うことで、治療資金や生活費への即時対応を可能にした。日本では高齢化と医療技術の進展による長期入院・再発リスクが増大し、個人負担が重くなる中で需要が拡大している。
役割と機能
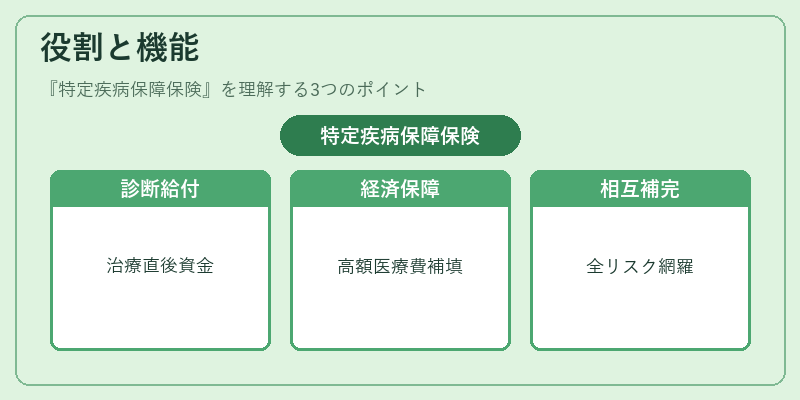
- 診断時給付:対象疾患を確定した瞬間に一括支払うことで、治療開始直後からの資金繰りを安定させる。
- 経済的安全網:高額医療費や長期入院による収入減少を補填し、生活水準の維持を図る。
- リスク分散ツール:個人保険としてだけでなく、企業が従業員福利厚生に組み込むことで、社員の健康リスクを集団的に管理できる。
- 相互補完性:生命保険や医療保険と併用することで、死亡・疾病・入院という三重のリスクを網羅した包括的な保障構成が可能となる。
特徴
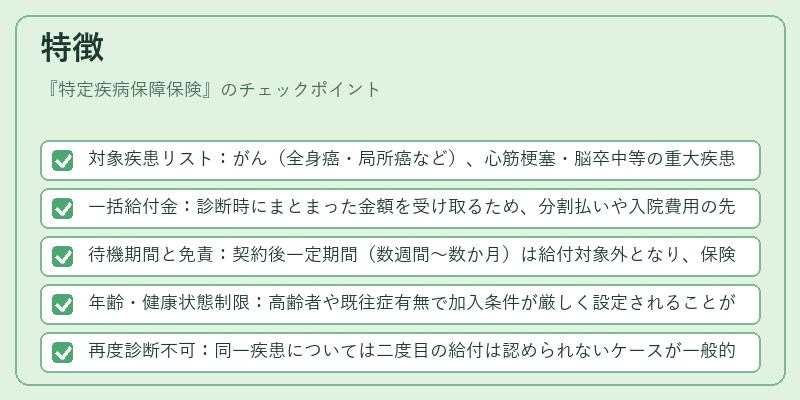
- 対象疾患リスト:がん(全身癌・局所癌など)、心筋梗塞・脳卒中等の重大疾患に限定。
- 一括給付金:診断時にまとまった金額を受け取るため、分割払いや入院費用の先払いが不要。
- 待機期間と免責:契約後一定期間(数週間〜数か月)は給付対象外となり、保険会社側のリスク管理に寄与。
- 年齢・健康状態制限:高齢者や既往症有無で加入条件が厳しく設定されることが多い。
- 再度診断不可:同一疾患については二度目の給付は認められないケースが一般的。
現在の位置づけ
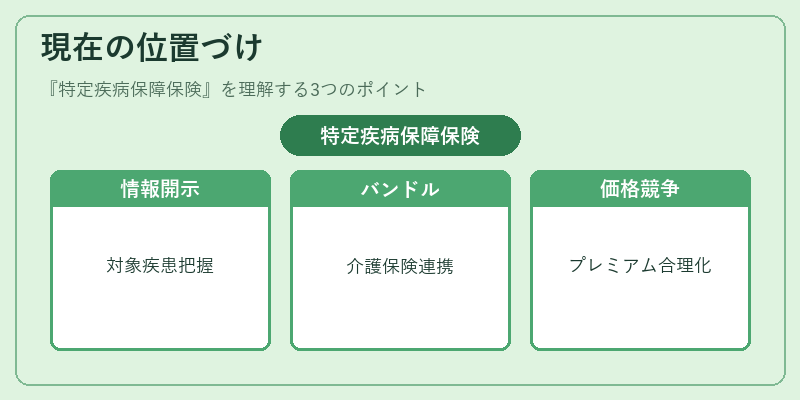
近年、医療費高騰と長期化する治療への備えとして、特定疾病保障保険は個人・法人双方において重要な選択肢となっている。金融庁や厚生労働省による商品説明の透明性向上策が進む中で、契約者が対象疾患や給付金額を正確に把握できるよう情報開示が強化されている。また、COVID‑19の影響で医療費負担の不安が拡大し、保険会社は新たな疾病リスト追加や給付金増額を検討。さらに、長期介護保険とのバンドル商品や、企業年金制度内での補完的保障としても需要が高まっている。競争激化に伴い、プレミアム設定の合理化と顧客サービス向上が求められ、業界全体がリスク管理と付加価値提供を両立させる方向へ進んでいる。
×
続きを読むには確認が必要です