ユニコーン・ファンド・マネジメント・フィーとは、ベンチャーキャピタルがユニコーン(時価総額1,000億円以上のスタートアップ)を対象に設立した投資基金に対し、運用管理の対価として課される年率費用である。
概要
ユニコーン・ファンドは高リスク・高リターンを前提とした投資戦略を採用するため、従来型ベンチャーファンドよりも運営コストが増大しやすい。マネジメント・フィーは、その固定費として投資家から集められる主要な収益源である。設立時に定められたコミットメント額(出資上限)に対して課金され、ファンドの運用期間全体を通じて継続的に徴収される。
役割と機能
マネジメント・フィーは主に以下の目的で使用される。
- ファンド管理会社の人件費(投資アナリスト、ポートフォリオマネージャー等)の賄い
- デューデリジェンスや監査、法務・税務支援といった運用に必要なインフラコスト
- 投資先企業へのサポート(経営指導、ネットワーク提供)に伴う間接費
また、投資家はマネジメント・フィーを通じてファンドの長期的安定性と専門性を確保できるため、リスク分散効果が高まる。特にユニコーンへの投資では、企業価値評価が難しく、継続的なモニタリングが不可欠である点から、マネジメント・フィーの重要性は増大する。
特徴
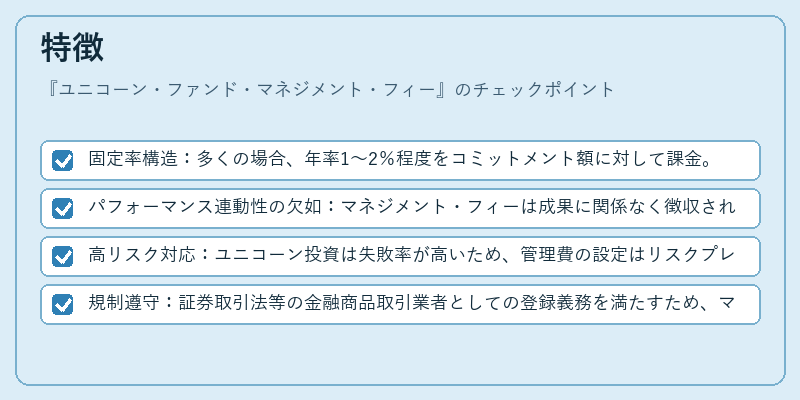
- 固定率構造:多くの場合、年率1〜2%程度をコミットメント額に対して課金。ファンド規模や投資期間によって変動することもある。
- パフォーマンス連動性の欠如:マネジメント・フィーは成果に関係なく徴収されるため、投資家と運用者間で利益配分が明確になる。
- 高リスク対応:ユニコーン投資は失敗率が高いため、管理費の設定はリスクプレミアムを反映する形でやや高めに設定される傾向がある。
- 規制遵守:証券取引法等の金融商品取引業者としての登録義務を満たすため、マネジメント・フィーは開示要件を受ける。
現在の位置づけ
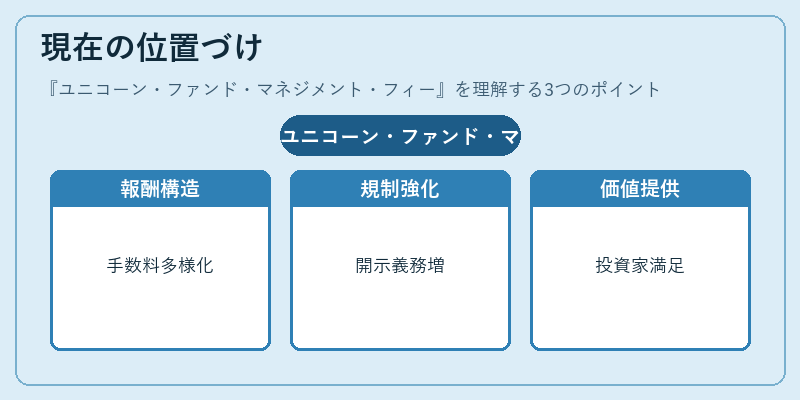
近年、ユニコーン企業が増加し投資規模も拡大している中で、ファンド運営会社は効率的な管理体制と透明性の高い報酬体系を求められている。マネジメント・フィーは依然として主要収益源だが、投資家からのプレッシャーにより、低コスト化やパフォーマンス連動型手数料(インセンティブ・フィー)との併用が進行している。また、規制環境の変化に伴い、報酬構造の開示義務や投資家保護措置が強化されており、ファンド設計時にはこれらを考慮する必要がある。
ユニコーン・ファンド・マネジメント・フィーは、高リスク投資に対する運用コストの確保と投資家への価値提供を両立させる重要な要素であり、ベンチャーキャピタル市場の成熟化とともにその役割は一層拡大している。
続きを読むには確認が必要です