自社株買いの理由変更とは、企業が既に決定していた自社株買い(自己株式取得)の目的や根拠を、後から別の理由へと改める行為である。
目次
概要
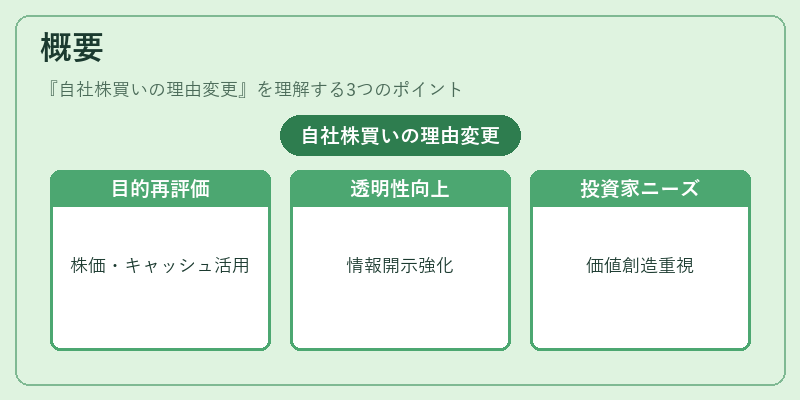
自社株買いは、資本構成の最適化、株価へのインセンティブ、余剰キャッシュの有効活用など多様な目的で実施される。従来は「利益還元」や「配当代替」として位置付けられていたが、企業統治の透明性向上や市場環境の変化に伴い、理由変更の必要性が高まっている。特に、株主価値創造を重視する投資家層の増加とともに、取得目的の明確化・再評価が求められるケースが増えている。
役割と機能
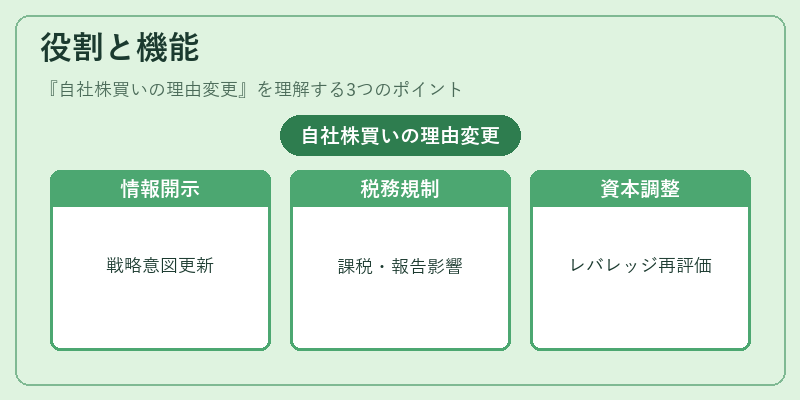
- 情報開示の更新:理由変更は企業が市場に対して新たな戦略的意図を示す手段となる。投資家やアナリストは、変更された目的を通じて将来予測を修正する。
- 税務・法規制への対応:取得目的の変更は法人税や株主還元に関わる税率・報告義務に影響を与える。特に、配当代替としての自社株買いが認められるか否かは、課税上重要である。
- 資本構造調整:資本コストやレバレッジ比率を見直す際、目的変更は再評価のきっかけとなる。例えば、利益剰余金の過剰蓄積を解消するために「株価安定化」へと転換するケースがある。
特徴
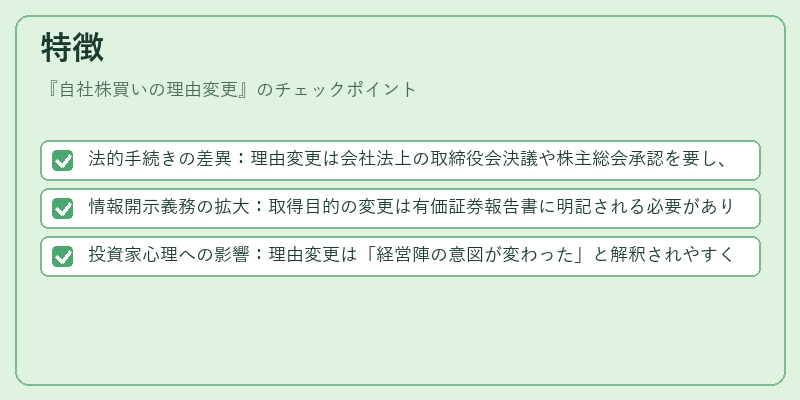
- 法的手続きの差異:理由変更は会社法上の取締役会決議や株主総会承認を要し、通常の自社株買いよりも手続きが厳格である。
- 情報開示義務の拡大:取得目的の変更は有価証券報告書に明記される必要があり、不適切な開示は市場からの信頼低下を招く。
- 投資家心理への影響:理由変更は「経営陣の意図が変わった」と解釈されやすく、株価に短期的なボラティリティをもたらす可能性がある。
現在の位置づけ
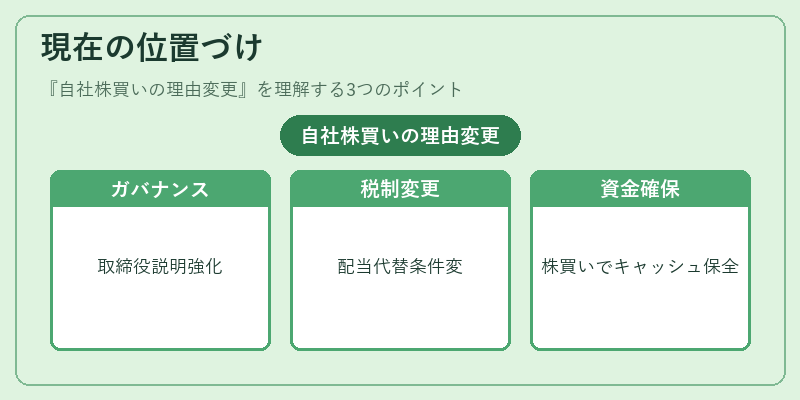
近年、日本企業では自社株買いの理由変更が注目されている。企業統治の透明化を図るため、取締役会や監査法人からの説明責任強化が進む中で、取得目的の再検討は必須となっている。また、税制改正により配当代替としての自社株買いが認められる条件が変更されることもあり、理由変更は税務戦略と直結する。さらに、新型コロナ禍での資金繰り再編を背景に、企業が「キャッシュリザーブ確保」を目的として自社株買いを行うケースが増加し、その後の市場環境変化に応じて理由変更が検討される場面も頻出している。
規制当局は、取得目的の透明性と投資家保護を両立させるため、情報開示基準や報告義務を継続的に見直しつつある。結果として、自社株買いの理由変更は企業が市場環境に柔軟に対応しつつ、株主価値を最大化する上で重要な手段となっている。
×
続きを読むには確認が必要です