サブリース型ファンド評価方法とは、テナントに物件をサブリース(再賃貸)する形態の不動産投資信託やファンドに対し、収益性とリスクを定量化するための専門的な評価手法である。
目次
概要
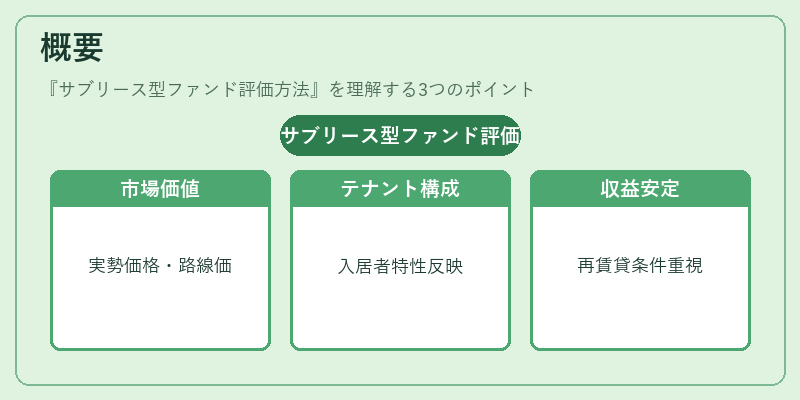
サブリース型ファンドは、オーナーが物件を賃貸業者へ譲渡し、その業者がテナントに再賃貸する構造を取る。従来の直接賃貸と比べて空室リスクや管理負担が低減される一方で、サブリース契約期間中の収益安定性が重要となる。そのため、評価方法は「実勢価格」や「路線価」といった市場価値だけでなく、テナント構成や再賃貸条件を反映した指標を組み込む必要がある。
役割と機能
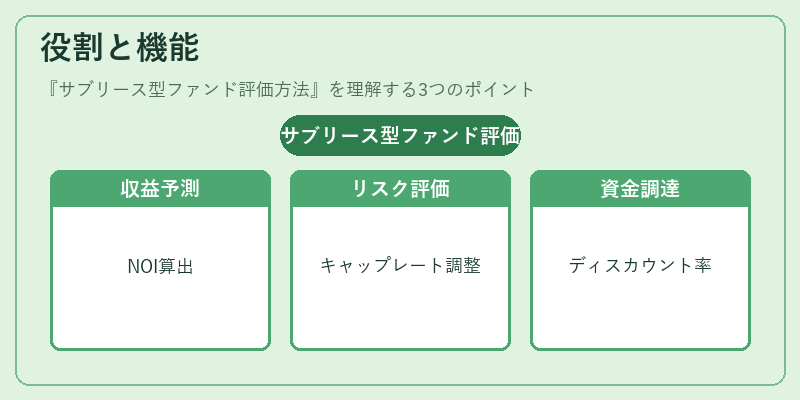
サブリース型ファンド評価方法は、投資家・運用会社・規制当局に対し、以下の情報を提供する。
- 収益予測:再賃貸契約の残存期間やテナント信用度に基づくNOI(Net Operating Income)の算出。
- リスク評価:サブリース料の変動性と空室リスクを加味したキャップレート調整。
- 資金調達コスト:貸借契約や私募REITにおける利率設定の根拠となるディスカウント率決定。
特徴
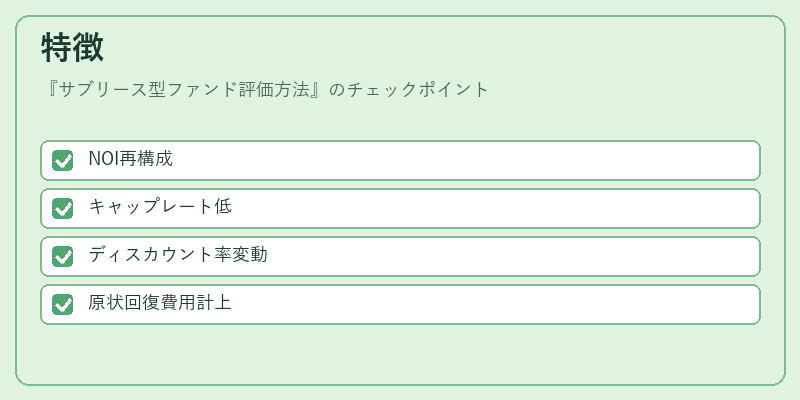
| 要素 | 内容 | 説明 |
|---|---|---|
| NOIの再構成 | サブリース料をベースに計算 | 直接賃貸と比べて安定性が高い分、キャップレートは低め。 |
| ディスカウント率 | 契約期間・テナント信用度で変動 | 長期サブリース契約ほど割引率を下げる。 |
| 原状回復費用の考慮 | 返還時に発生する修繕コスト | ファンド評価に含め、投資回収期間を短縮化。 |
現在の位置づけ
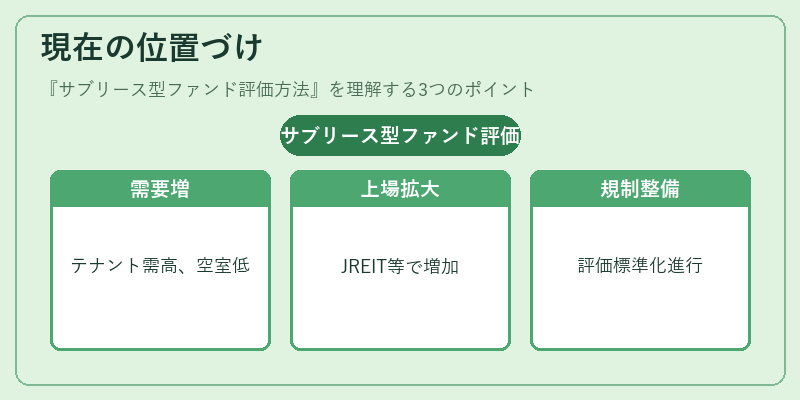
近年、都市部でのテナント需要が高まりつつある一方、空室リスクを低減したい投資家層からサブリース型ファンドへの関心が増加している。JREITインデックスや私募REIT市場においても、サブリース構造の銘柄が上場・募集されるケースが増えている。また、規制当局は資産価値の透明性を高めるため、評価方法の標準化を進めており、業界内で統一的な指標が求められている。
×
続きを読むには確認が必要です