砂糖価格指数ロールオーバーとは、先物取引の満期が近づくにつれて指標を更新し続ける手法である。
目次
概要
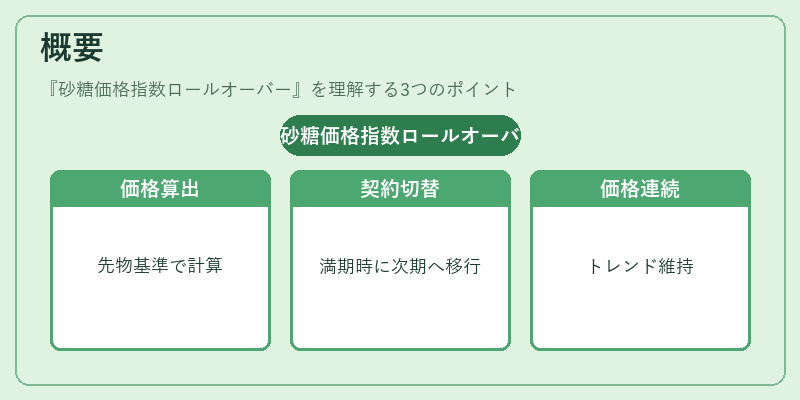
砂糖価格指数は、国内外の主要先物市場(ICE Futures US、ICE Futures Europe など)の取引価格を基に算出される。先物契約には満期が設定されており、満期日が近づくとその契約は清算またはロールオーバー(次期契約への切替)が必要になる。この過程で指数自体も継続的に更新し、期間を通じた連続的な価格トレンドを維持する。ロールオーバーは「先物満期のリスク」を除去し、投資家が長期的に同一商品を対象としたポジションを保有できるよう設計されている。
役割と機能
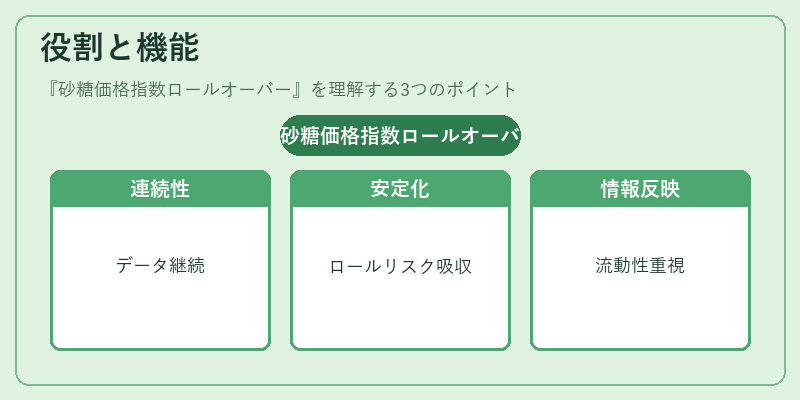
- 連続性の確保 – ロールオーバーは指数系列を途切れなく維持し、過去データとの比較や統計解析が可能になる。
- ヘッジ・投資手段としての安定化 – 先物満期に伴う価格変動(ロールリスク)を吸収し、指数ファンドやETFが一定のベンチマークに従って運用できるようになる。
- 市場情報の反映 – ロールオーバー時に選択される契約は通常「最も流動性が高い」「取引量が大きい」ものを優先し、市場参加者の実態を指数に組み込む役割を果たす。
- 規制遵守 – 取引所や監督機関は、ロールオーバー手順を明確化し、透明性と公正性を確保することで市場の健全性を維持している。
特徴
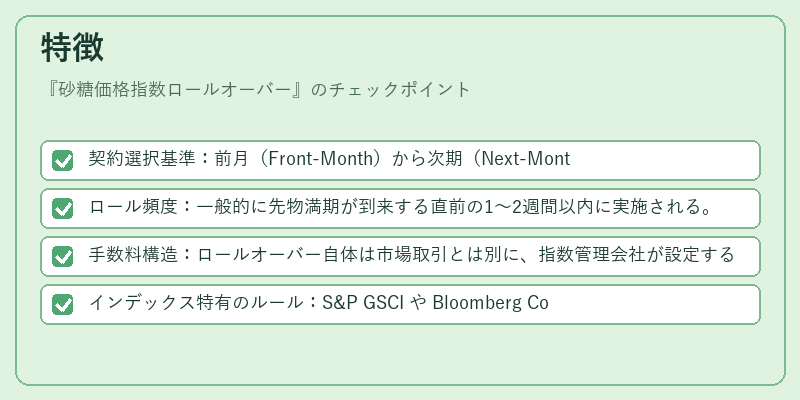
- 契約選択基準:前月(Front‑Month)から次期(Next‑Month)への切替は、取引量・価格変動率・残存期間など複数指標で判断される。
- ロール頻度:一般的に先物満期が到来する直前の1〜2週間以内に実施される。
- 手数料構造:ロールオーバー自体は市場取引とは別に、指数管理会社が設定する手数料で行われる場合が多い。
- インデックス特有のルール:S&P GSCI や Bloomberg Commodity Index では、ロール時に「リスク・プレミアム」や「価格差」を考慮した加重平均を採用している。
現在の位置づけ
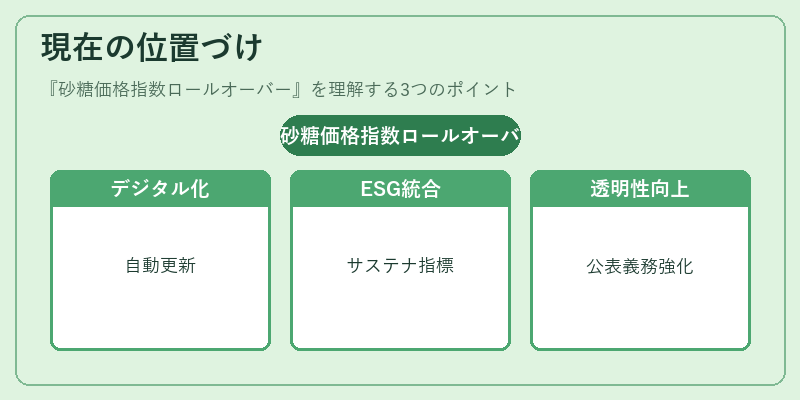
砂糖価格指数ロールオーバーは、グローバルな商品市場で不可欠なメカニズムとなっている。特に近年では以下のような動向が見られる。
- デジタル取引プラットフォームの普及 により、ロールオーバー処理は自動化され、リアルタイムで指数更新が可能になった。
- 環境・社会的リスク(ESG)への関心増大 から、砂糖市場におけるサステナビリティ指標を組み込んだ新たなロール手法が検討されている。
- 規制強化 に伴い、ロールオーバー時の価格差(スプレッド)や取引量の公表義務が厳格化され、市場透明性が向上している。
- 投資家層の拡大 で、個人投資家も砂糖指数に連動したETF・ETNを利用しやすくなり、ロールオーバーは市場流動性維持に不可欠な役割を果たしている。
総じて、砂糖価格指数ロールオーバーは商品先物市場の機能的基盤であり、投資・ヘッジ活動の安定化と市場情報の一貫性確保に寄与する重要手法である。
×
続きを読むには確認が必要です
おすすめ情報×
関連記事