引受損失率トレンドとは、保険会社が一定期間にわたって計測した引受損失率(損害金額+調整費用を獲得プレミアムで割った比率)の変化傾向を示す指標である。
目次
概要
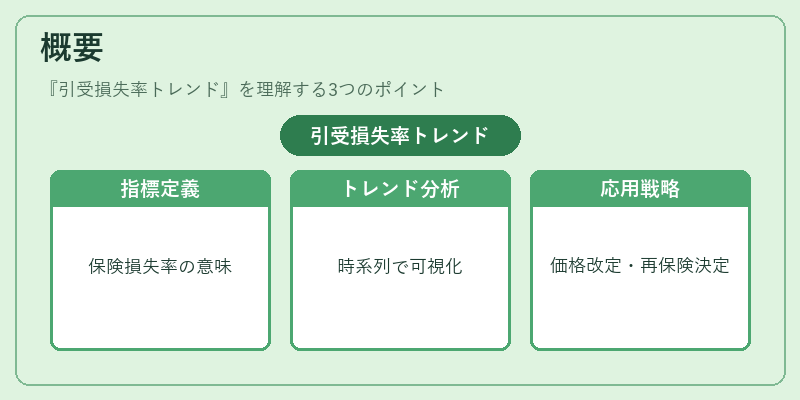
引受損失率は、保険契約に対して実際に支払われる損害金額とその調整費用が獲得プレミアムに占める割合を表し、保険会社の収益性を測る基本指標である。トレンド分析では、この比率を月次・四半期・年次など複数期間にわたって連続的に計算し、上昇・下降または横ばいといった動向を可視化する。
この手法は、保険商品設計の初期段階から既存契約の監査まで幅広く適用される。特に終身保険や養老保険など長期的なキャッシュフローが重要となる商品では、引受損失率トレンドを通じて価格設定の妥当性を検証し、必要に応じてプレミアム改定やリスク転嫁(再保険)戦略を決定する。
役割と機能
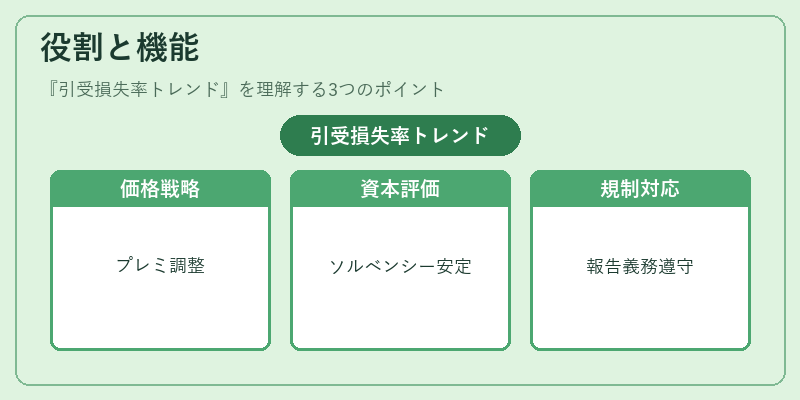
- 価格適正化 – トレンドが上昇傾向にある場合、獲得プレミアムの見直しや商品設計変更を検討できる。
- 資本管理 – ソルベンシーマージンや保険料収入の安定性を評価するため、引受損失率トレンドが重要な入力データとなる。
- リスク転嫁判断 – 再保険プールへの加入時に、過去数年のトレンドを参照し再保険料やカバレッジ条件を設定する。
- 規制遵守 – 金融庁等が定める報告義務(例えばコンバインドレシオ報告)において、引受損失率トレンドは主要な指標として提出されることが多い。
特徴
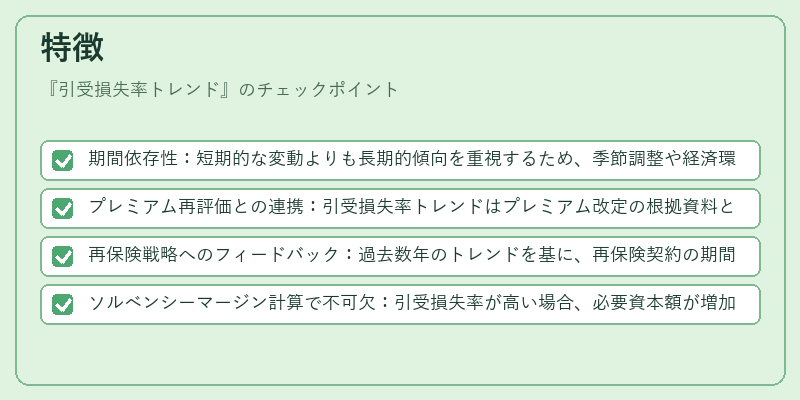
- 期間依存性:短期的な変動よりも長期的傾向を重視するため、季節調整や経済環境の影響を考慮したデータ処理が必要。
- プレミアム再評価との連携:引受損失率トレンドはプレミアム改定の根拠資料として頻繁に利用される。
- 再保険戦略へのフィードバック:過去数年のトレンドを基に、再保険契約の期間・カバレッジ上限を調整する。
- ソルベンシーマージン計算で不可欠:引受損失率が高い場合、必要資本額が増加し、ソルベンシー規制に対する準拠リスクが高まる。
現在の位置づけ
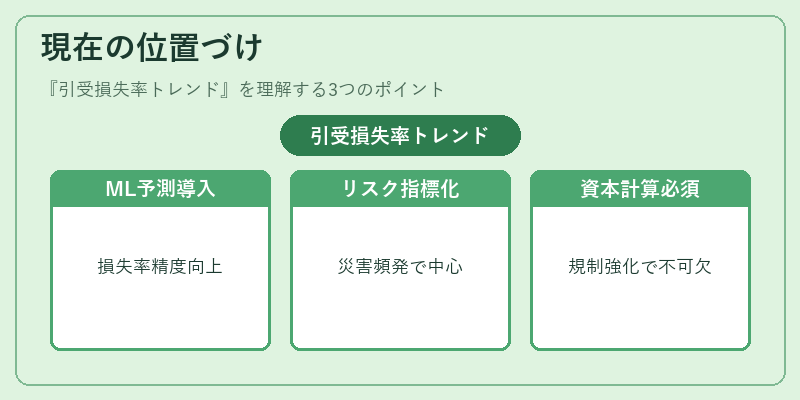
近年はデータ分析技術の進展とともに、機械学習を用いたトレンド予測モデルが導入されつつある。特に大数の法則に基づく統計的安定性を活かし、保険金支払予測精度を向上させる試みが進行中である。また、新型コロナウイルス感染拡大や地震・台風など自然災害の頻発により、引受損失率トレンドはリスク管理戦略の中心的指標として位置付けられている。再保険プールの設計も、過去数年のトレンドを踏まえて行われるため、業界全体で統一されたデータ品質と分析手法が求められる。さらに、ソルベンシーマージン規制(Solvency II 等)の厳格化に伴い、引受損失率トレンドは資本計算の主要入力として不可欠となっている。
×
続きを読むには確認が必要です