自動積立評価方法とは、定期的に自動で資金を積み立てる仕組みの実績や効率を定量的に測定し、最適化を図るための手法である。
概要
自動積立は、可処分所得の一部を定額または定率で投資商品へ自動的に振り分ける仕組みで、個人ファイナンスの中で貯蓄・投資の習慣化を促進する。
その評価方法は、投資の時間価値、リスク・リターンプロファイル、税制優遇、流動性要件などを統合的に考慮し、長期的な資産形成の効果を定量化する。
こうした手法は、家計簿アプリやロボアドバイザー、金融機関のオンラインサービスで標準化され、個人投資家が自動積立の設計・見直しを行う際の意思決定支援となっている。
役割と機能
自動積立評価方法は、以下の場面で活用される。
- 資産配分の最適化:投資対象ごとのリスク許容度に合わせて積立額を調整し、ポートフォリオのバランスを維持する。
- 税制メリットの最大化:NISAやiDeCo等の非課税枠を活用しつつ、積立額とタイミングを最適化する。
- 生活費との調整:固定費・変動費を考慮し、可処分所得の範囲内で継続可能な積立計画を策定する。
- 目標達成度のモニタリング:教育費や住宅購入、FIRE(Financial Independence, Retire Early)などのライフイベントに対する進捗を定期的に評価する。
特徴
- 時間価値の統合:積立期間と市場変動を同時に評価し、将来価値を算出。
- リスク調整:投資対象ごとのボラティリティを加味し、リスク許容度に応じた積立比率を提示。
- 税制優遇の自動適用:非課税枠の残高や税率をリアルタイムで反映し、税負担を最小化。
- 流動性の確保:緊急時の資金需要を考慮し、一定割合を現金化可能な資産へ配分。
これらの特徴により、単なる積立額の設定以上に、個人の資産形成戦略全体を最適化する指標となる。
現在の位置づけ
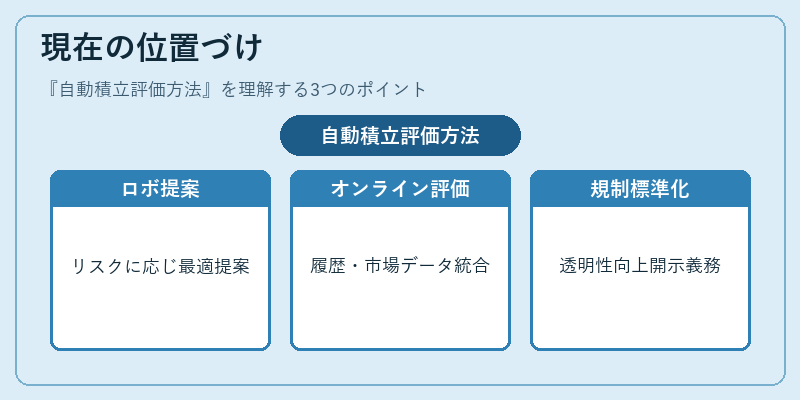
近年、デジタルバンキングやフィンテックの進展に伴い、自動積立評価方法は標準的な機能として組み込まれている。
- ロボアドバイザーは、ユーザーのライフプランやリスクプロファイルを入力すると、自動で評価指標を算出し、最適な積立プランを提案。
- 金融機関のオンラインサービスは、積立履歴と市場データを結合し、定期的にパフォーマンスレポートを提供。
- 規制面では、投資顧問業務の透明性向上を目的に、評価手法の標準化や開示義務が検討されている。
このように、自動積立評価方法は個人投資家の資産形成を科学的に支援する重要なツールとして、家計管理の中核を成している。
続きを読むには確認が必要です