資産負債表作成とは、個人や家庭が保有する資産と負債を一覧化し、財政状態を把握するために行う帳簿作成手続きである。
概要
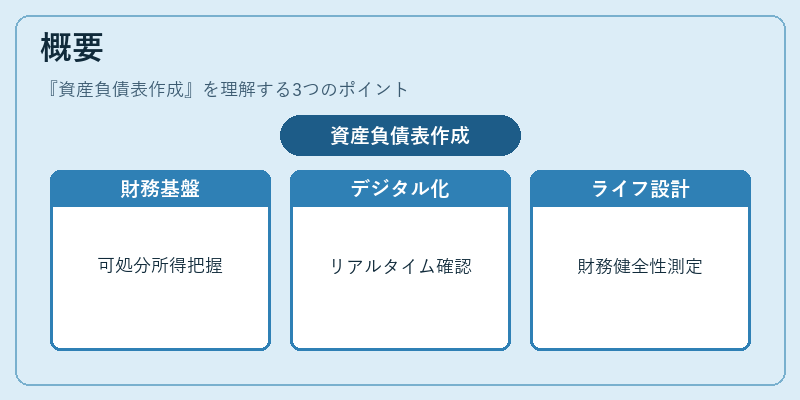
個人ファイナンスにおける資産負債表は、可処分所得や固定費、流動性比率などの指標を導出する基盤となる。可処分所得の増減を把握し、住宅ローン控除や教育費の負担を計算する際に不可欠である。家計簿アプリや自動積立サービスの普及に伴い、デジタル化が進展し、リアルタイムで資産・負債の変動を確認できるようになった。資産負債表は、個人の財務健全性を測る指標として、FIRE(Financial Independence, Retire Early)を目指す人々やライフプラン設計者にも重要なツールである。
役割と機能
資産負債表は、以下のような場面で活用される。
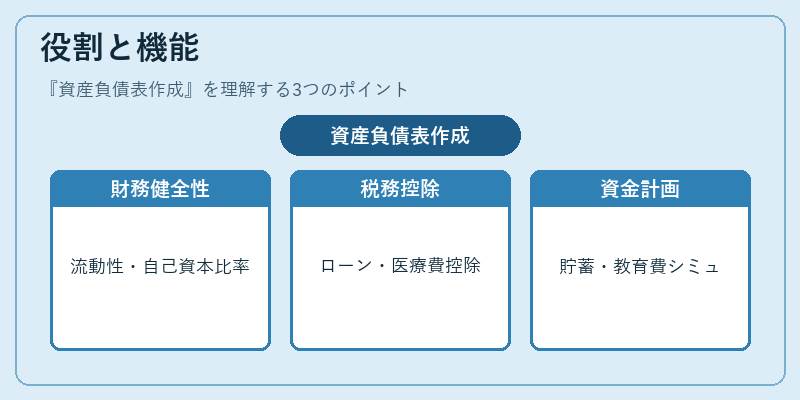
1. 財務健全性の評価:流動性比率や自己資本比率を算出し、短期的な支払能力や長期的な負債負担を可視化する。
2. 税務・控除計算:住宅ローン控除や医療費控除の対象となる負債残高を把握し、確定申告時に正確な控除額を算出する。
3. 投資・貯蓄計画:自動積立やカードローンのリボ払い残高を整理し、資産形成の優先順位を決定する。
4. 教育費・ライフイベントのシミュレーション:子どもの教育費や結婚費用など将来の大きな支出を見越した資金計画を立てる。
5. 信用情報の管理:借入残高やカードローン残高を整理し、信用スコアへの影響を最小限に抑える。
特徴
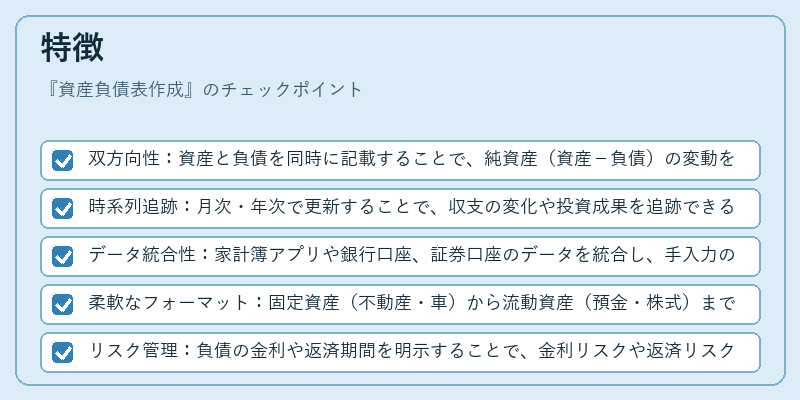
- 双方向性:資産と負債を同時に記載することで、純資産(資産-負債)の変動を一目で把握できる。
- 時系列追跡:月次・年次で更新することで、収支の変化や投資成果を追跡できる。
- データ統合性:家計簿アプリや銀行口座、証券口座のデータを統合し、手入力の負担を軽減する。
- 柔軟なフォーマット:固定資産(不動産・車)から流動資産(預金・株式)まで、カテゴリ別に整理できる。
- リスク管理:負債の金利や返済期間を明示することで、金利リスクや返済リスクを定量的に評価できる。
現在の位置づけ
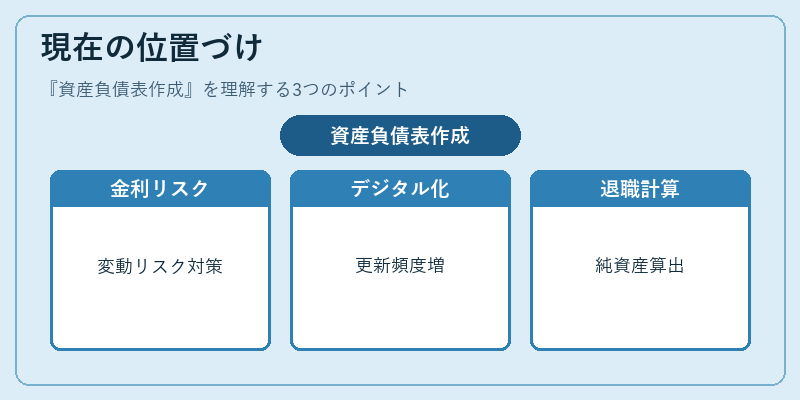
近年の金融環境では、低金利・高金利の二極化が進み、住宅ローンの金利変動リスクが顕在化している。資産負債表は、こうしたリスクを把握し、繰上げ返済や金利スワップの検討材料として重要視されている。さらに、PayPayや他の電子マネーを含むキャッシュレス決済の普及により、日常の支出がデジタル化され、資産負債表の更新頻度が高まっている。FIREを目指す層では、資産負債表を用いた「退職時の純資産計算」や「年金受給時の負債調整」が不可欠である。金融機関やファイナンシャルプランナーは、クライアントに対して資産負債表の作成を推奨し、財務健全性の向上とリスクヘッジを図るための基礎資料として活用している。
続きを読むには確認が必要です