税効率化戦略とは、個人が所得・資産の構成を最適化し、課税負担を軽減するために計画的に行う一連の手法である。
目次
概要
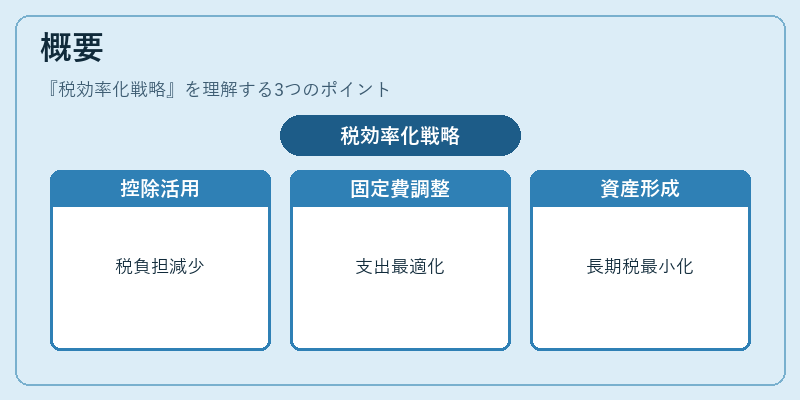
税効率化戦略は、可処分所得を最大限に活用しつつ、税制上の優遇措置や控除を組み合わせることで、実質負担金額を低減させることを目的とする。個人ファイナンスでは、固定費の見直しや流動性比率の調整が重要であり、住宅ローン控除や教育費の奨学金・寄付控除など、税法上認められた各種控除を最大限に活用することが基本となる。さらに、個人のライフプラン(FIRE達成への資産形成)と連動させることで、長期的な税負担を最小化しつつ、資産増加を図る戦略である。
役割と機能
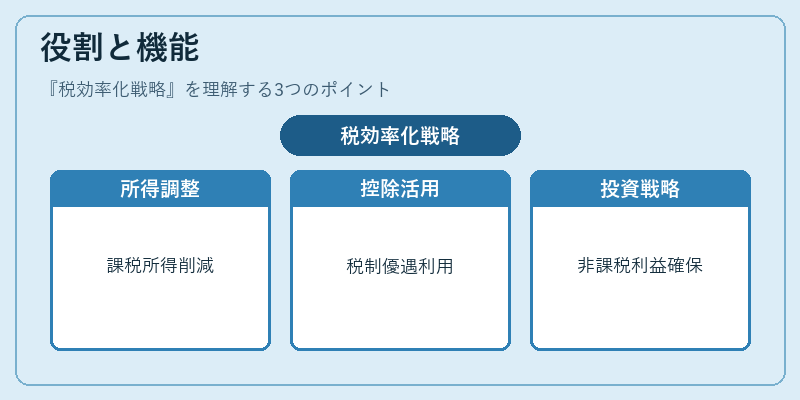
- 所得調整 – 源泉徴収額の見直しや確定申告時に必要経費を計上することで、課税所得を減らす。
- 控除・優遇措置の活用 – 住宅ローン控除、医療費控除、寄付金控除など、法定の優遇制度を組み合わせる。
- 投資商品の選択 – NISAやiDeCoといった税制優遇口座で投資利益を非課税にし、配当所得・譲渡益の課税を回避する。
- キャッシュフロー管理 – 家計簿アプリや自動積立機能を利用して可処分所得を確実に貯蓄・投資へ振り向けることで、余剰金が無駄に課税対象になるリスクを低減。
- 借入コストの最適化 – カードローンやリボ払いよりも金利の低い住宅ローンへの繰上げ返済を促進し、利息支払額を削減。
特徴
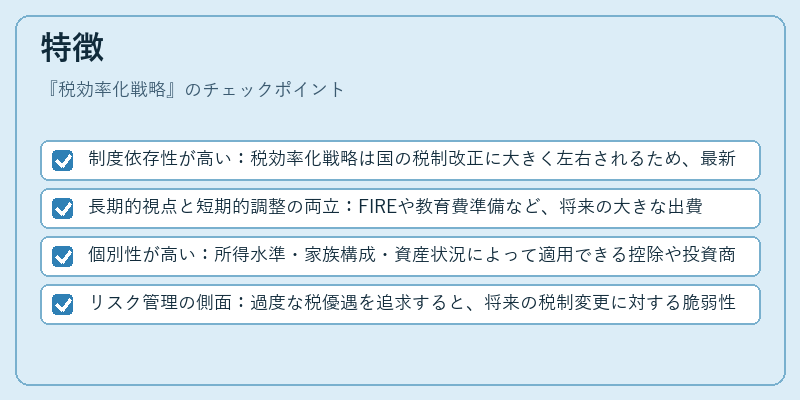
- 制度依存性が高い:税効率化戦略は国の税制改正に大きく左右されるため、最新法規を常に把握する必要がある。
- 長期的視点と短期的調整の両立:FIREや教育費準備など、将来の大きな出費に対して税優遇を最大化しつつ、日々の生活コストは最小限に抑える。
- 個別性が高い:所得水準・家族構成・資産状況によって適用できる控除や投資商品が異なるため、パーソナライズされたプランニングが不可欠。
- リスク管理の側面:過度な税優遇を追求すると、将来の税制変更に対する脆弱性が増す可能性がある。
現在の位置づけ
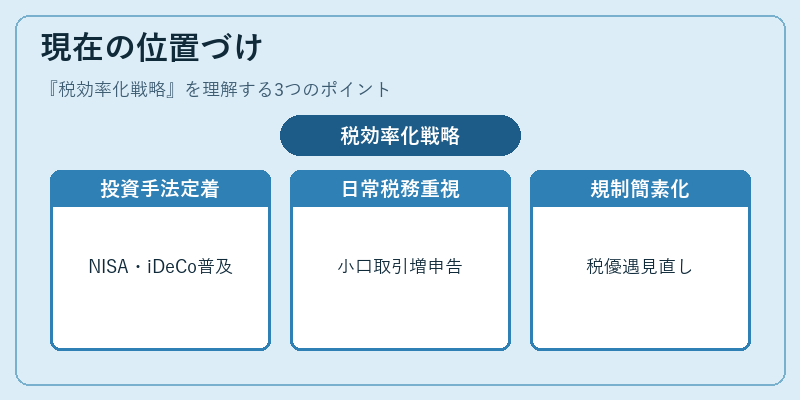
近年、個人投資家の増加とともにNISAやiDeCoの利用率が高まり、税効率化戦略は一般的な資産運用手法として定着している。また、生活支援アプリ(PayPayなど)を通じた電子決済の普及により、小口取引でも確定申告対象となるケースが増加し、日常的な税務管理の重要性が高まっている。さらに、FIRE運動の拡大に伴い、早期退職を目指す人々は税効率化戦略を資産形成の核として位置づけている。規制面では、税優遇制度の見直しやデジタル化による申告手続きの簡素化が進行中であり、今後も個人ファイナンスにおける不可欠な要素として機能することが期待される。
×
続きを読むには確認が必要です