カードローン上限枠とは、カードローンにおける個人が借りられる最大金額を定める上限値である。
目次
概要
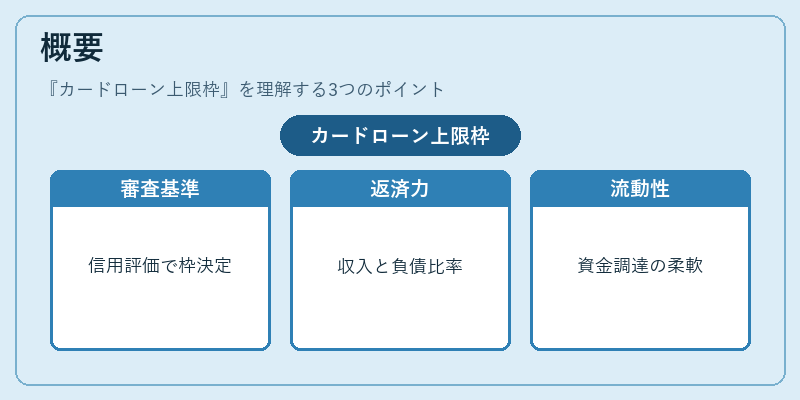
カードローンは、金融機関が提供する短期・中期の貸付サービスであり、利用者は必要時に随時資金を引き出せる。上限枠は、信用審査結果や返済能力に応じて設定され、借入リスクを制御するとともに、顧客の流動性確保を支援する仕組みである。
役割と機能
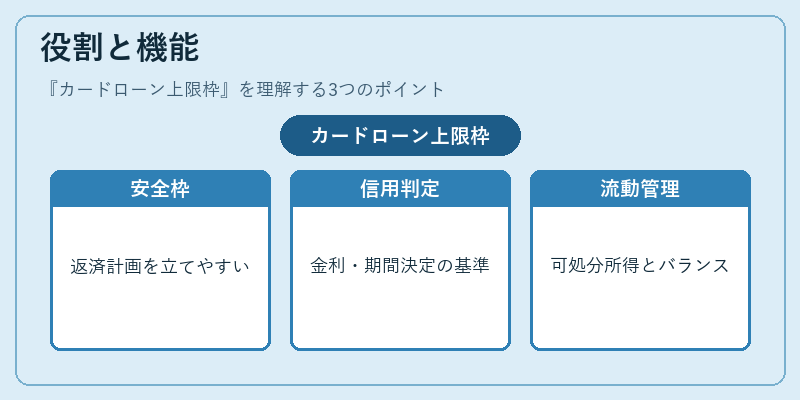
- 資金調達の安全枠:上限枠内であれば、利用者は返済計画を立てやすく、過剰借入による負担増を抑える。
- 信用評価指標:金融機関は審査時に設定した枠を基準に、顧客の信用度を判断し、金利や返済期間を決定する。
- キャッシュフロー管理ツール:家計簿アプリ等と連携して上限値を表示すれば、可処分所得とのバランスが把握できる。
特徴
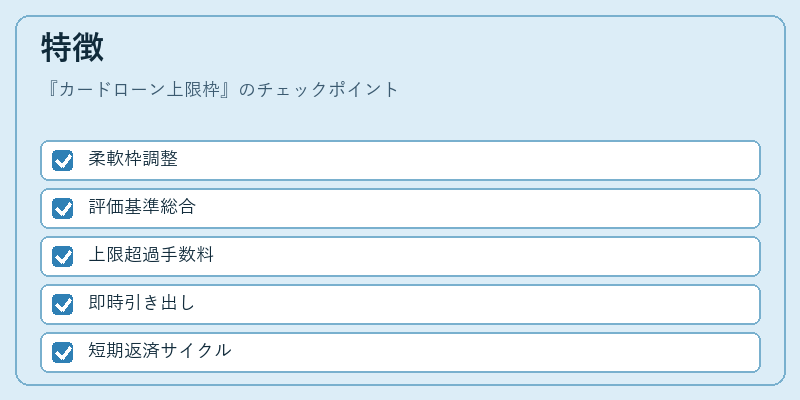
| 規格 | 内容 |
|---|---|
| 柔軟性 | 返済状況に応じて枠の増減が可能。 |
| 設定基準 | 年収、既存借入残高、過去の返済履歴等を総合的に評価。 |
| 利用制限 | 一部金融機関ではリボ払い時に上限を超えると追加金利や手数料が発生する。 |
これらは他のローン商品(住宅ローン、車両ローン)とは異なり、即時引き出し可能性と短期返済サイクルが特徴である。
現在の位置づけ
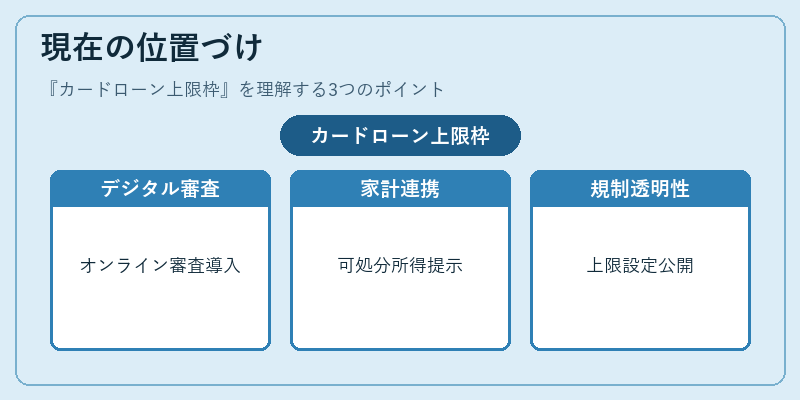
近年、消費者金融や銀行系カードローンは、デジタル化に伴いオンライン審査を導入。上限枠は、個人ファイナンス管理ツールと連携し、可処分所得・固定費等の家計バランスをリアルタイムで提示することで、FIRE(Financial Independence, Retire Early)志向層にも利用されている。規制面では、過剰借入防止策として上限枠設定の透明性が求められ、金融庁は適正な審査基準を公表している。
×
続きを読むには確認が必要です