チャージバック報告とは、カード決済において不正・誤請求等の理由で取引を取り消し、加盟店から発行元へ返金処理を要求するために提出される書類やデータセットである。
目次
概要
チャージバックは、カード会員が不正利用やサービス未提供などを主張して決済を逆転させる仕組みであり、報告はその根拠となる証拠・取引情報を整理したものだ。PCI DSS のセキュリティ基準と連動し、加盟店のコンプライアンス義務として位置づけられる。
役割と機能
- 紛争解決:会員と加盟店間のトラブルを調停し、適正な返金を促進する。
- リスク管理:不正取引や誤請求の早期検知により、カード発行会社の損失を抑制する。
- 監査証跡:報告内容は後続調査・法的手続きで使用されるため、詳細な記録が必須となる。
特徴
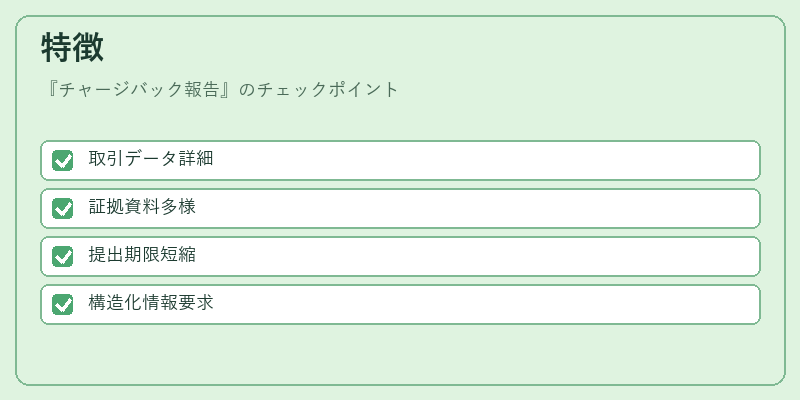
| 要素 | 内容 |
|---|---|
| 取引データ | タイムスタンプ、金額、カード番号(トークン化済) |
| 証拠資料 | 受領証、配送確認、顧客通信ログ |
| 提出期限 | 通常、決済日から数週間以内に報告が必要 |
これらの要素は、標準的なチャージバックプロセスと比較して、より詳細かつ構造化された情報を要求する点で差別化される。
現在の位置づけ
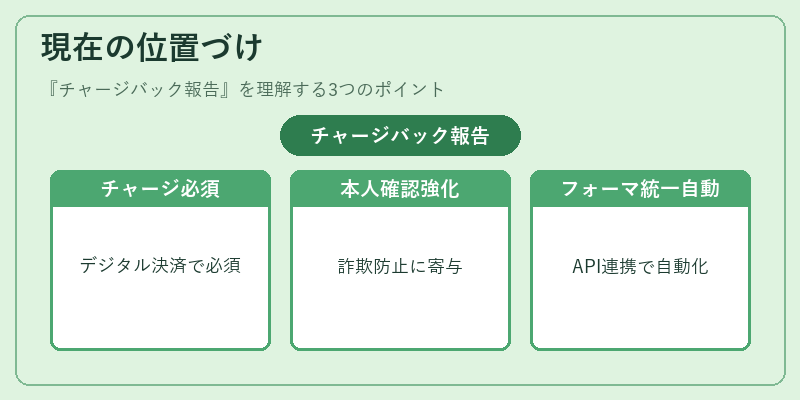
近年のオープンバンキングやBaaS の普及に伴い、デジタル決済プラットフォーム(QRコード決済・eウォレット)でもチャージバック報告が不可欠となっている。PSD2 で導入された KYC/AML 要件は、報告時の本人確認情報を強化し、詐欺防止に寄与する。また、PCI DSS の更新では報告フォーマットの統一と自動化ツールへの対応が求められ、金融機関はAPI を介したリアルタイム連携を進めている。
×
続きを読むには確認が必要です