行動金融実務とは、投資家の心理的・認知的バイアスを定量化し、金融商品設計やポートフォリオ管理に応用する実践手法である。
概要
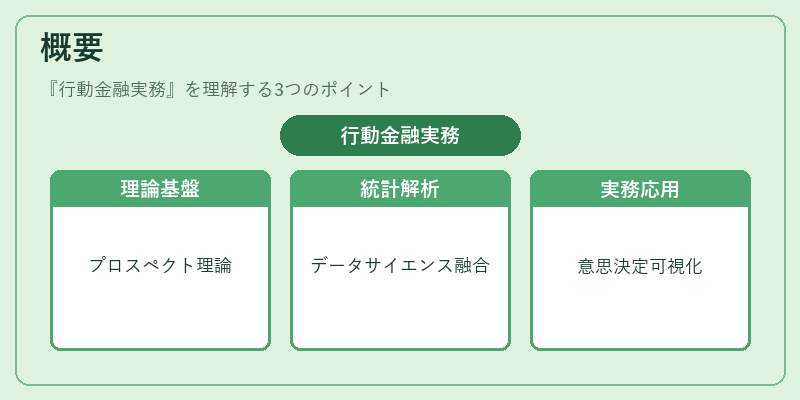
従来の効率市場仮説が示す「合理的な投資家」像と、実際の市場行動との乖離を解明した行動経済学の成果を基盤に、金融機関は投資判断や商品設計に心理要因を組み込む必要性を認識するようになった。行動金融実務は、その理論的知見(プロスペクト理論・アンカリング・損失回避など)と統計手法、データサイエンス技術を融合させて、投資家の意思決定過程を可視化し、リスク管理や顧客サービスに反映する枠組みである。
役割と機能
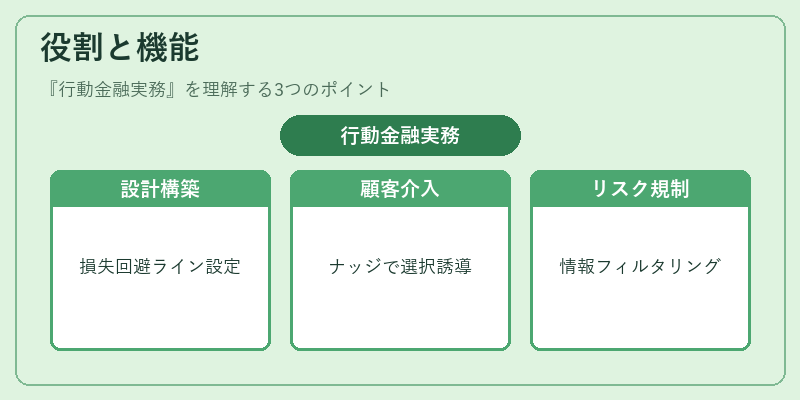
行動金融実務は主に以下の場面で活用される。
- 商品設計:損失回避傾向を考慮したロスカットラインや、アンカリング効果を利用した価格設定。
- ポートフォリオ構築:プロスペクト理論に基づく期待価値の再評価、メンタルアカウンティングによる資産配分調整。
- 顧客アドバイス:ナッジや選択アーキテクチャを用いた投資指標提示、現状維持バイアスに対する行動介入。
- リスク管理:処分効果の検証による過剰売買リスクの特定、ハーディング・確証バイアスを踏まえた情報フィルタリング。
- 規制対応:顧客保護観点からの行動的説明責任(Behavioral Disclosure)や、金融庁が推奨するナッジ施策の実装。
特徴
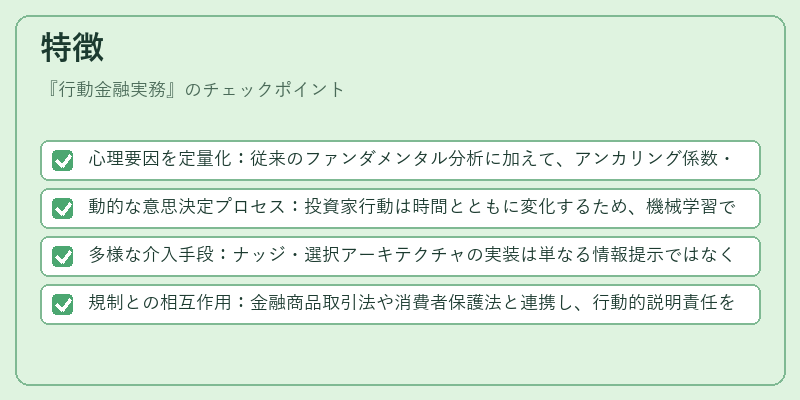
- 心理要因を定量化:従来のファンダメンタル分析に加えて、アンカリング係数・損失回避パラメータなどを統計モデルに組み込む。
- 動的な意思決定プロセス:投資家行動は時間とともに変化するため、機械学習でリアルタイムに更新される「バイアスインデックス」を活用。
- 多様な介入手段:ナッジ・選択アーキテクチャの実装は単なる情報提示ではなく、UI/UX設計や自動化アルゴリズムにまで拡張される。
- 規制との相互作用:金融商品取引法や消費者保護法と連携し、行動的説明責任を法的枠組み内で実現する試みが進む。
現在の位置づけ
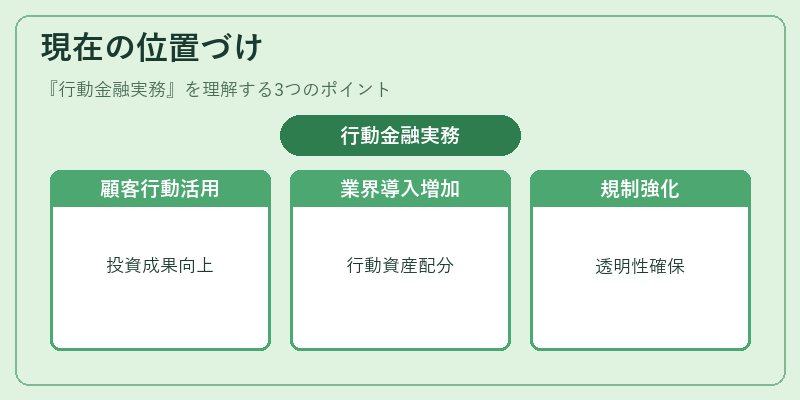
近年、ロボアドバイザーやフィンテック企業は、行動金融実務をコアサービスに据えている。顧客データとAIによるパーソナライズド・ナッジが投資成果向上に寄与し、伝統的な資産運用会社も行動指標を導入した「Behavioral Asset Allocation」を展開するケースが増加している。規制当局は、投資家保護の観点から行動金融実務の透明性と説明責任を重視し、ガイドライン策定や監督体制の整備を進めている。今後は、ビッグデータ解析と心理学的洞察がさらに統合され、投資判断の精度向上と市場安定化に寄与することが期待される。
続きを読むには確認が必要です