売上割引調整とは、売上高から実際に受け取る現金額を反映させるために適用される会計処理である。
目次
概要
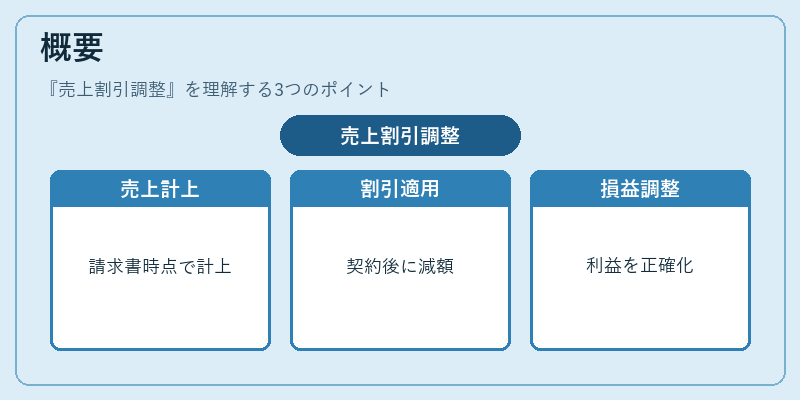
企業が商品やサービスを販売した際に提示する価格は、通常「請求書発行時点の売上高」として計上される。ところが、顧客への割引(早期支払割引や量販割引など)は契約締結後に適用され、実際の入金額を減少させる。売上割引調整は、この差額を売上高から控除し、売上総利益・営業利益等の損益計算書項目を正確に反映するために設けられた仕組みである。特に信用取引が頻繁な業種(小売、製造)では割引率や適用条件が多様化し、会計上の調整が不可欠となる。
役割と機能
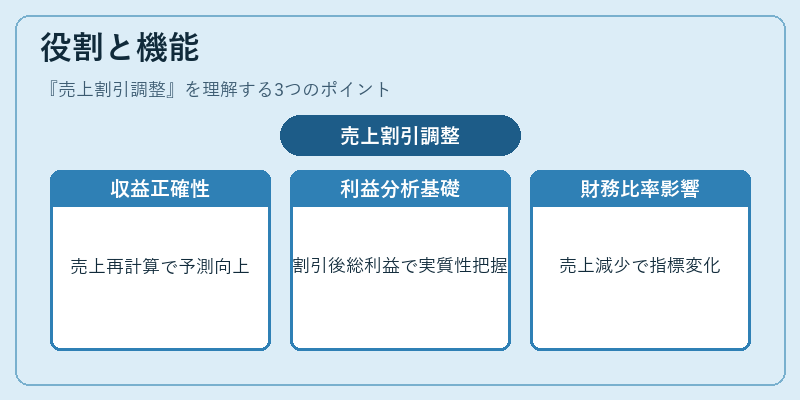
- 収益認識の正確性:売上高を実際に受領した金額で再計算することで、将来キャッシュフロー予測の精度を向上させる。
- 利益率分析の基礎:割引調整後の売上総利益は、製品単位や顧客セグメント別に実際の収益性を把握するために用いられる。
- 財務比率への影響:売上高が減少すると、流動比率・自己資本比率などの指標も変化し、経営判断や投資家評価に直結する。
- 税務申告との整合性:多くの税法では実際に受領した金額を課税ベースとするため、売上割引調整は税務計算にも不可欠である。
特徴
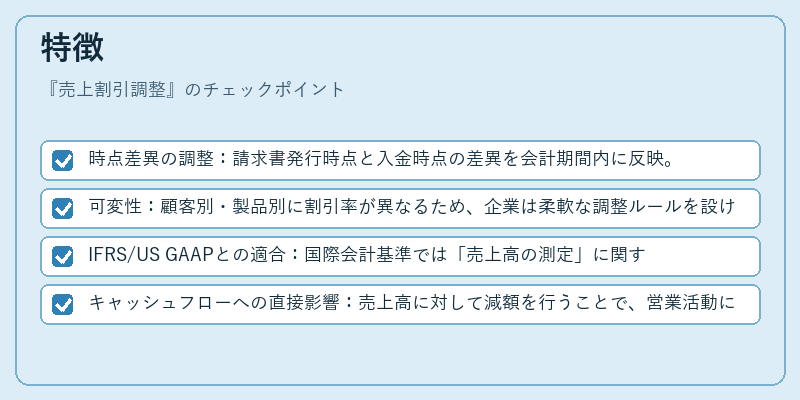
- 時点差異の調整:請求書発行時点と入金時点の差異を会計期間内に反映。
- 可変性:顧客別・製品別に割引率が異なるため、企業は柔軟な調整ルールを設ける必要がある。
- IFRS/US GAAPとの適合:国際会計基準では「売上高の測定」に関する指針が明確化されており、売上割引調整はその実務的解釈として位置づけられる。
- キャッシュフローへの直接影響:売上高に対して減額を行うことで、営業活動によるキャッシュフロー計算がより現金ベースで表現される。
現在の位置づけ
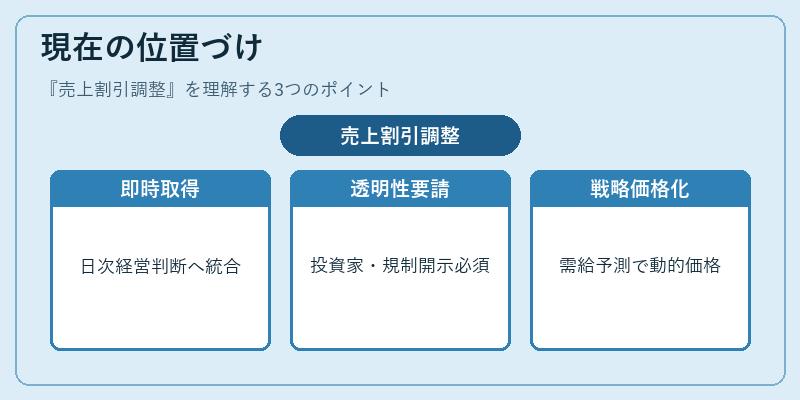
近年、サプライチェーン全体のデジタル化や顧客関係管理(CRM)システムの導入に伴い、割引情報はリアルタイムで取得できるようになった。これにより売上割引調整は、月次・四半期報告だけでなく、日々の経営判断にも組み込まれるケースが増えている。また、ESG(環境・社会・ガバナンス)投資家や規制当局から求められる透明性向上により、割引調整の根拠情報を開示することが一般化してきている。さらに、AIによる需要予測と連携した動的価格設定が進む中で、売上割引調整は単なる会計処理ではなく、戦略的な価格政策の一部として位置づけられるようになっている。
×
続きを読むには確認が必要です
おすすめ情報×
関連記事