ベンチマークベータ統計とは、投資信託やETFが選択したベンチマーク(指数)に対するリターンの感応度を定量化する指標である。具体的には、ファンドとベンチマークとの時系列リターンを回帰分析し得られるβ係数を統計的手法で推定した結果を示す。
目次
概要
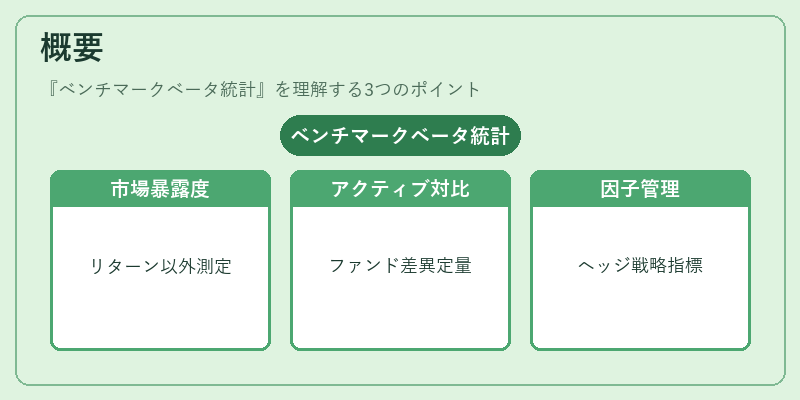
投資信託・ETFのパフォーマンス評価において、単なるリターン比較だけでは把握できない「市場暴露度」を測るためにベンチマークベータ統計が導入された。主にアクティブファンドとパッシブ(インデックス)ファンドの差異を定量化し、投資家に対してリスク・リターンプロファイルを明示する目的で用いられる。ヘッジファンドやスマートベータ戦略では、特定の因子へのエクスポージャーを管理する際にも重要な指標となる。
役割と機能
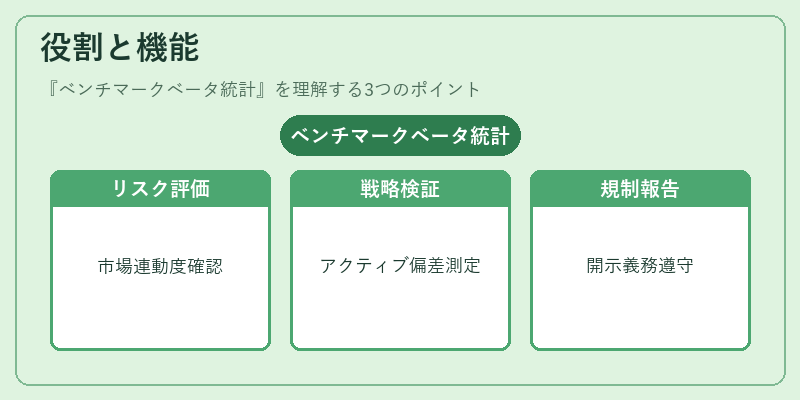
- リスク調整後のパフォーマンス評価 – ベンチマークベータが1に近い場合は市場全体に連動していること、1より大きければ市場以上のボラティリティを持つことを示す。投資家はこの情報で自らのポートフォリオ構成を最適化できる。
- ファンド管理者の戦略検証 – アクティブ運用ではベータが1から逸脱することで、選択した銘柄やセクターに対する意図的なエクスポージャーを確認でき、過去パフォーマンスと照らし合わせて運用方針の妥当性を判断できる。
- 規制・報告義務 – 金融庁や証券取引所が定める開示要件において、投資信託・ETFはベンチマークベータ統計を年次報告書等で公表することが求められる。これにより市場の透明性が向上し、投資家保護につながる。
特徴
- 回帰分析による推定:時系列リターンを用いた線形回帰からβ係数を算出し、統計的有意性(p値)や信頼区間で評価される。
- トラッキングエラーとの関係:ベータは市場に対する感応度を示す一方、トラッキングエラーはファンドがベンチマークからどれだけ逸脱しているかのばらつきを表す。両者を併用することで、リスクとアクティブ性のバランスを把握できる。
- スマートベータ戦略への応用:因子別に設定されたベンチマーク(例:価値・モメンタム)に対してβ統計を算出し、投資家が特定因子のエクスポージャーを調整できる。
- iDeCo対応投信やつみたて型ファンドでは、税制優遇と合わせてベータ情報を提供することで、長期積立投資者に対してリスク・リターンの指標を提示しやすくなる。
現在の位置づけ
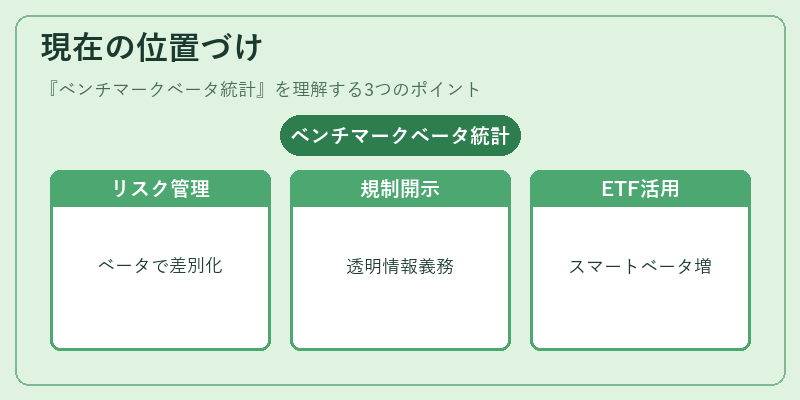
近年、インデックスファンドが市場シェアを拡大する中で、アクティブ運用の差別化はベータ統計による精緻なリスク管理に依存している。特にファンドオブファンズやヘッジファンドでは、多層的なポートフォリオ構成を検証するために複数ベンチマークのβを同時に算定し、因子分解やリスクパラメータとして活用している。規制面では、金融庁が「投資信託報告書」の項目にベンチマークベータ統計の開示を義務化したことで、投資家はより透明な情報に基づき判断できるようになった。また、ETF市場では、スマートベータ型ETFが増加し、β統計が商品設計と投資家教育の両面で重要視されている。総じて、ベンチマークベータ統計は投資信託・ETFにおけるリスク管理とパフォーマンス評価の中核的指標として位置づけられている。
×
続きを読むには確認が必要です