ベンチマークリターンの相対リターンとは、投資対象が選定した基準指標(ベンチマーク)に対してどれだけ優位または劣勢であったかを示すパフォーマンス指標である。
この値は、ファンドやETFが市場全体の動きと比較して実際に得たリターンを定量化し、投資戦略の有効性を評価するために用いられる。
概要
ベンチマークリターンの相対リターンは、主にアクティブ運用ファンドやスマートベータ型ETFで重要視される指標である。
投資家が「市場平均を上回るかどうか」を判断する際に、単なる絶対リターンだけでは不十分であるため、同じ期間内の代表的な指数(例:TOPIX、日経225、MSCI世界株価など)と比較して算出される。
ベンチマークは投資対象の資産クラスや戦略に応じて選定され、基準となる市場全体のリスク・リターンプロファイルを反映することが求められる。
役割と機能
相対リターンは、以下のような場面で活用される。
-
パフォーマンス評価
ファンドマネージャーや投資顧問は、ベンチマークに対する超過リターンを指標として、運用成果を説明し、報酬設計(インセンティブファンド)に反映させる。 -
戦略比較
同一市場で複数の投資信託やETFが存在する際、相対リターンは「どの戦略が優れているか」を定量的に比較できる手段となる。
例えば、アクティブファンドとインデックスファンドを同一指数で評価すると、相対リターンが正ならアクティブ運用が市場平均を上回ったことになる。 -
リスク調整
相対リターンはそのままではリスク要因(ボラティリティ)を考慮しないため、トラッキングエラーやシャープレシオと併用してリスク調整後のパフォーマンス評価に使われる。
トラッキングエラーが小さいほど、相対リターンは運用戦略の実効性を示す指標として信頼度が高まる。 -
投資家コミュニケーション
投資報告書やファンドのウェブサイトで「ベンチマークリターンに対する相対リターン」を提示することで、投資家は自らのポートフォリオが市場と比較してどれだけ優位かを直感的に把握できる。
特徴
-
ベンチマーク選択の重要性
相対リターンはベンチマークの設定次第で大きく変動する。資産クラスや投資テーマが異なる場合、同じ指数を使っても意味合いが違うため、適切な指標を選ぶことが不可欠である。 -
相対リターンとトラッキングエラーの関係
相対リターンが高くても、トラッキングエラーが大きければ投資家は予測できないリスクにさらされる。従って、相対リターンだけでなく、ベンチマークとの乖離度合いを示す指標も併用する必要がある。 -
スマートベータ戦略への適用
スマートベータETFは特定のファクタ(価値・モメンタム・低ボラティリティなど)に基づいて構成されるため、ベンチマークリターンの相対リターンを評価する際には「ファクタ指数」をベンチマークとして設定するケースが多い。
これにより、戦略的なファクタエクスポージャーと市場平均との差異を明確化できる。 -
期間依存性
相対リターンは計算期間によって大きく変わる。短期的には市場のノイズが影響しやすい一方、長期では投資戦略の本質的な価値が反映されやすい。
現在の位置づけ
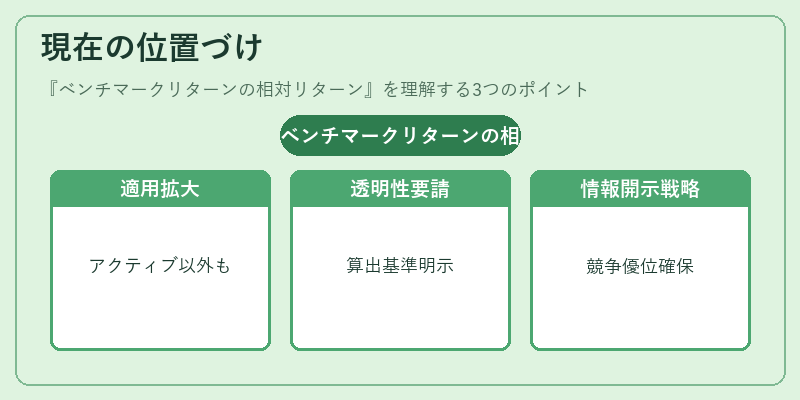
近年、低コスト化と透明性重視の投資家層の拡大に伴い、相対リターンはアクティブファンドだけでなく、インデックスファンドやETFにも広く適用されている。
特にスマートベータ型ETFでは、従来の市場加重指数よりも「ファクタ重視」のベンチマークを設定し、相対リターンを高める戦略が注目されている。
また、投資顧問業界や規制当局は、パフォーマンス報告における透明性を求めるため、相対リターンの算出方法(ベンチマーク選定基準・計算期間)を明示することを推奨している。
結果として、多くの投資信託やETFは、公式資料に「ベンチマークリターンの相対リターン」を掲載し、投資家への情報開示と競争優位性確保を図っている。
続きを読むには確認が必要です
関連記事