BISシステミックリスク研究とは、国際金融機関であるBIS(Bank for International Settlements)が実施する、金融システム全体の安定性を評価・分析し、政策提言を行うための専門的な調査活動である。
概要
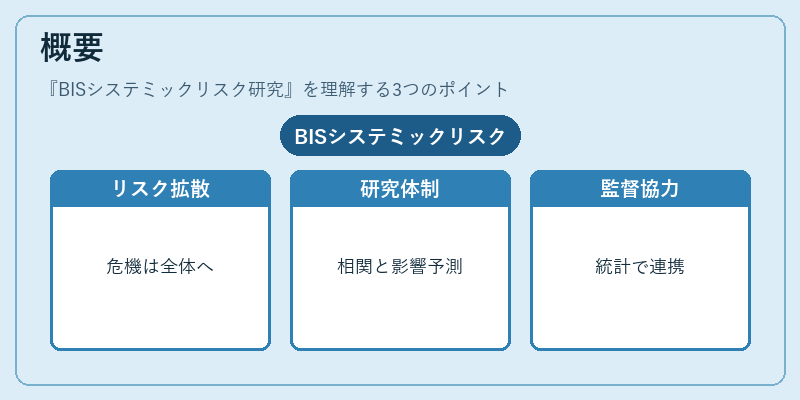
金融危機が世界経済に与える影響は、個別銀行や市場だけでなく、国際金融システム全体へ波及することが明らかになった。BISは1944年設立以降、各国中央銀行の協議場として機能してきたが、2008年リーマンショック後に「システミックリスク(系統的リスク)」への対策を強化する必要性が高まった。そこでBISは金融市場の相互依存性や連鎖メカニズムを定量的に把握し、危機発生時の影響範囲を予測する研究体制を整備した。この取り組みは、国際金統計データの収集・分析基盤としても位置づけられ、グローバルな金融監督協力の礎となっている。
役割と機能
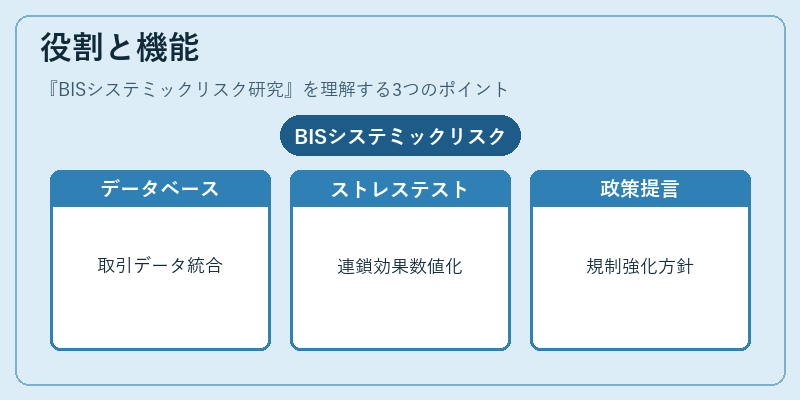
BISシステミックリスク研究は、以下のような役割を担う。
1. データベース構築:各国中央銀行・金融機関から集めた取引情報や資産負債データを統合し、リアルタイムにアクセスできるプラットフォームを提供する。
2. ストレステスト実施:マクロ経済シナリオやショックイベントを想定したモデルを用い、金融機関間の連鎖効果を数値化し、潜在的な脆弱性を可視化する。
3. 政策提言:得られた分析結果をもとに、国際協調による規制強化やマクロプルーデンシャルツールの導入方針を策定し、各国中央銀行へ情報共有する。
4. 学術的貢献:システミックリスク理論・測定手法の開発に関わり、金融工学や経済学の研究コミュニティと連携して知見を拡充する。
特徴
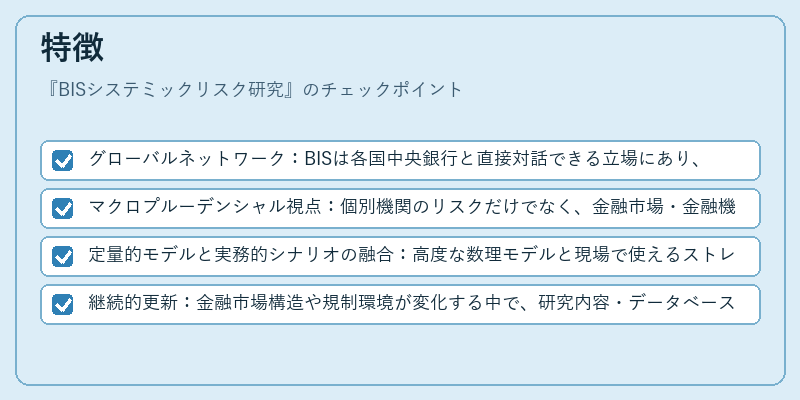
- グローバルネットワーク:BISは各国中央銀行と直接対話できる立場にあり、システム全体を俯瞰的に捉えることが可能。
- マクロプルーデンシャル視点:個別機関のリスクだけでなく、金融市場・金融機関間の相互作用を重視する。
- 定量的モデルと実務的シナリオの融合:高度な数理モデルと現場で使えるストレステスト手法を組み合わせることで、政策決定者に即応性の高い情報を提供。
- 継続的更新:金融市場構造や規制環境が変化する中で、研究内容・データベースを随時アップデートし、リアルタイムなリスク認識を維持。
現在の位置づけ
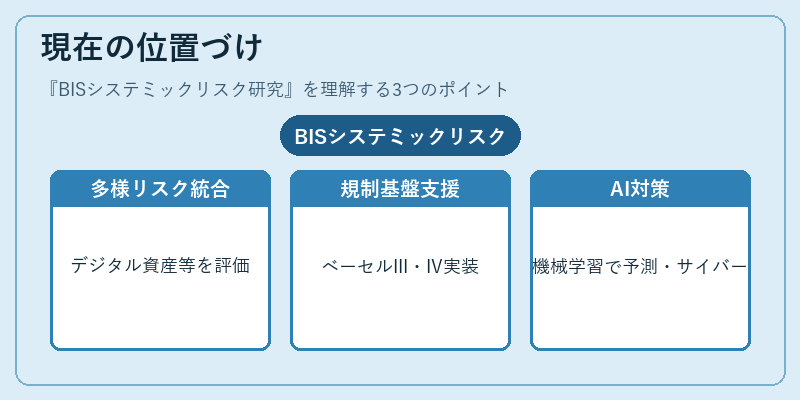
近年、国際金融システムはデジタル資産やサプライチェーンリスク、気候変動といった新たな脅威に直面している。BISシステミックリスク研究は、これら多様化するリスク要因を統合的に評価し、規制当局がマクロプルーデンシャル政策を策定する際の基盤として不可欠となっている。また、Basel III・IVにおけるシステミックリスク関連指標の実装支援や、G20・IMFとの連携による国際規制調和にも貢献している。今後はAI・機械学習を活用した予測モデルの開発や、サイバーセキュリティリスクへの対応策が研究焦点となり、金融システム全体の耐久性向上に寄与することが期待されている。
続きを読むには確認が必要です