遺留分の減殺請求の判決基準更新とは、相続人が受け取るべき最低限度額を確保するために、裁判所が適用すべき具体的な算定方法や手続きを改訂した法制度上の変更である。
目次
概要
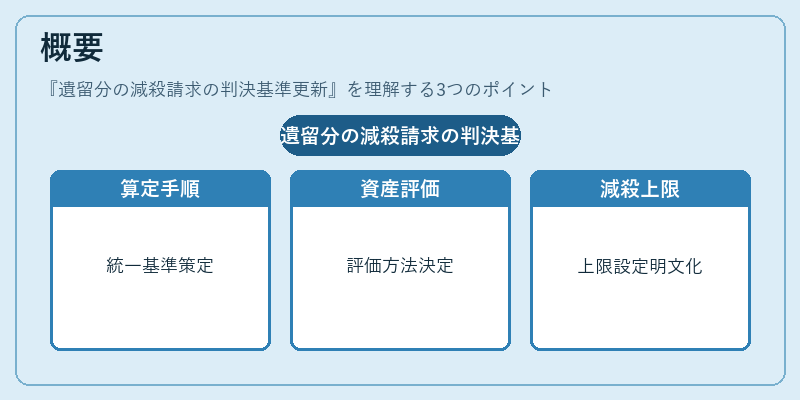
遺留分は被相続人の遺言によっても減殺され得る最低保障額を指し、これまでの判決基準は実務において解釈の幅が大きかった。人口構造の変化と不動産・金融資産の多様化に伴い、既存基準では公平性や透明性が確保できないケースが増加したため、裁判所は統一的かつ実務的な算定手順を定め直す必要があった。更新された基準は、遺留分の算定に用いる資産評価方法・減殺額の上限設定・配当計算時の期間調整など、具体的な指針を明文化した。
役割と機能
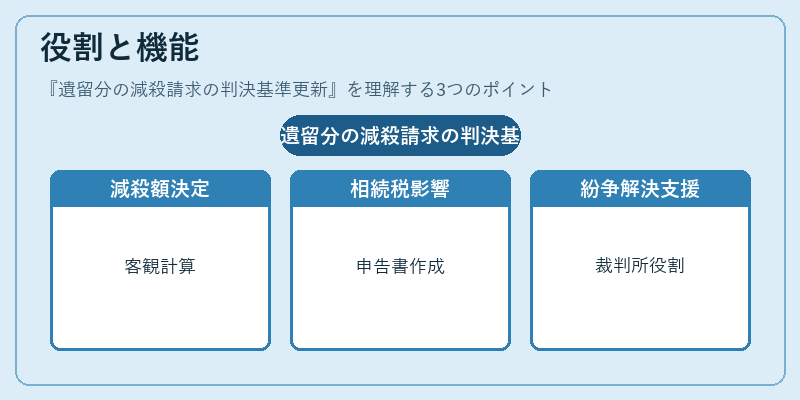
新しい判決基準は、相続訴訟において裁判所が遺留分の減殺請求額を確定する際の根拠となる。被相続人の財産構成や配偶者・子どもの数など個別事情を考慮しつつ、客観的な計算式に基づいて減殺額を決定できるよう設計されている。また、遺留分が税務上の課税対象となる場合もあるため、判決結果は相続税申告書作成時にも影響を与える。したがって、基準更新は相続人間の紛争解決と税務処理の両面で重要な役割を果たす。
特徴
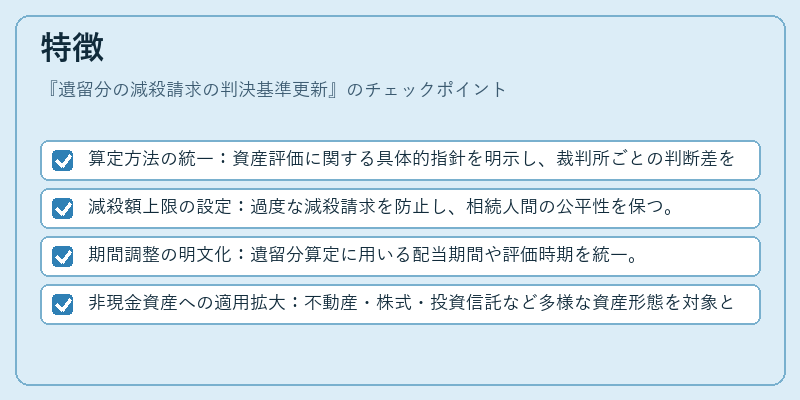
- 算定方法の統一:資産評価に関する具体的指針を明示し、裁判所ごとの判断差を縮小。
- 減殺額上限の設定:過度な減殺請求を防止し、相続人間の公平性を保つ。
- 期間調整の明文化:遺留分算定に用いる配当期間や評価時期を統一。
- 非現金資産への適用拡大:不動産・株式・投資信託など多様な資産形態を対象とする。
これらの特徴は、従来の基準では曖昧だった点を具体化し、相続訴訟における透明性と予測可能性を高めた。
現在の位置づけ
近年、遺留分関連の訴訟件数は増加傾向にあり、判決基準更新はそれらの紛争解決速度と質を改善する重要策として位置付けられている。家裁・民事裁判所が統一的な手続きを適用できるようになったことで、訴訟費用や時間の削減が期待される。また、税務署との連携により、相続税申告時においても基準を参照した正確な評価が求められる。今後はデジタル化・AI支援による資産評価の精度向上とともに、判決基準自体の見直しが進む可能性が高い。
×
続きを読むには確認が必要です