労働保険料控除適用状況とは、個人所得税の確定申告において、雇用保険・労災保険の保険料が社会保険料控除として計算されているか否かを示す指標である。
概要
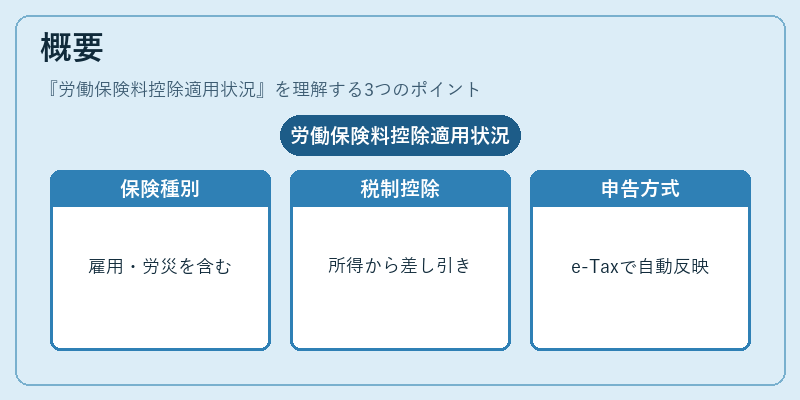
労働保険は、失業時の給付(雇用保険)と職場事故による損害賠償(労災保険)を対象にした社会保障制度であり、日本国民の労働安全・生活安定を図るために設立された。税制上では、これらの保険料は「社会保険料控除」の一部として所得から差し引くことができるようになっている。労働保険料控除適用状況は、個人が確定申告書に記載する際に、雇用保険・労災保険の保険料を入力し、その金額が税務署へ提出されているかどうかを表す。従来は紙媒体で源泉徴収票や支払調書を添付して申告したが、e‑Tax の導入により自動的に計算・反映されるケースが増えている。
役割と機能
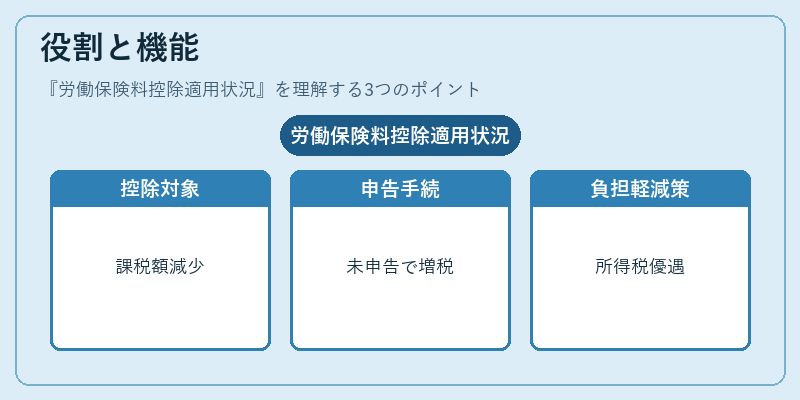
所得税の課税対象額を減少させることで、納税者の負担軽減を図る。雇用保険料は主に事業主が支払うものであるが、給与所得者は「給与所得の源泉徴収票」に記載された金額を控除対象として申告できる。また、自営業者や個人事業主が労働保険料(雇用保険・労災保険)を自己負担で支払う場合、同様に社会保険料控除の対象となり、所得税計算上の優遇措置を受けられる。適用状況が「未申告」または「不適用」となった場合、課税所得が増大し、結果として納税額も増加する。
特徴
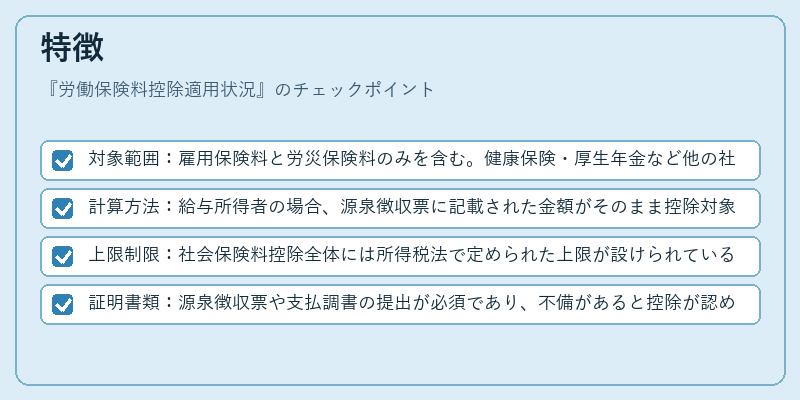
- 対象範囲:雇用保険料と労災保険料のみを含む。健康保険・厚生年金など他の社会保険料は別枠で扱われる。
- 計算方法:給与所得者の場合、源泉徴収票に記載された金額がそのまま控除対象となり、自己負担分を持つ事業主は実際に支払った金額を申告する。
- 上限制限:社会保険料控除全体には所得税法で定められた上限が設けられているため、労働保険料のみでその上限を超えることは稀だが、複数の社会保険料を合わせて申告する際に注意が必要。
- 証明書類:源泉徴収票や支払調書の提出が必須であり、不備があると控除が認められないケースが発生。
現在の位置づけ
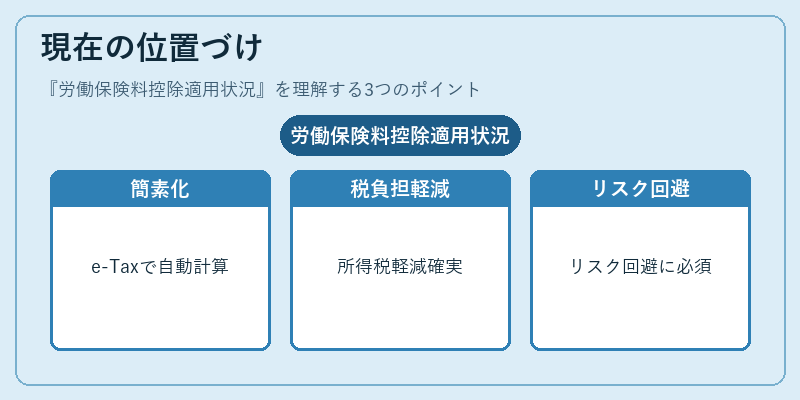
近年、税制改正により社会保険料控除の適用手続きは簡素化され、e‑Tax で自動計算・申告が可能となった。特に小規模事業者やフリーランスにとっては、労働保険料を自己負担することで所得税の軽減を確実に行える重要な手段である。さらに、雇用保険制度自体の見直し(失業給付期間の延長・金額調整)や労災保険の保険料率変更が進む中で、適用状況を正確に把握することは税務リスク回避にもつながる。
社会保険料控除全体としての重要性は高く、所得税の計算上不可欠な要素となっているため、個人納税者や事業主は毎年の申告時に労働保険料控除適用状況を確認し、正確に反映させることが求められる。
続きを読むには確認が必要です