債券ETFのコンベクシティとは、金利変動に対する価格変動の非線形感度を測る指標である。
目次
概要
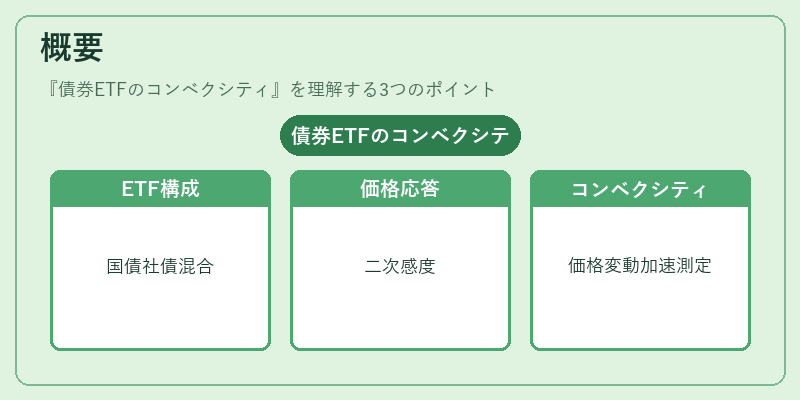
債券ETFは、複数の国債・社債等を組み入れたポートフォリオを株式市場で取引可能にした金融商品である。金利が変動すると、個別債券の価格はデュレーション(一次感度)だけではなく、曲率(二次感度)も影響するため、ETF全体の価格応答は単純な直線関係では説明できない。そこで「コンベクシティ」が導入され、金利変動に対してどれだけ価格が加速・減速するかを定量化することで、投資家はリスク管理やヘッジ戦略の設計に活用できる。
役割と機能
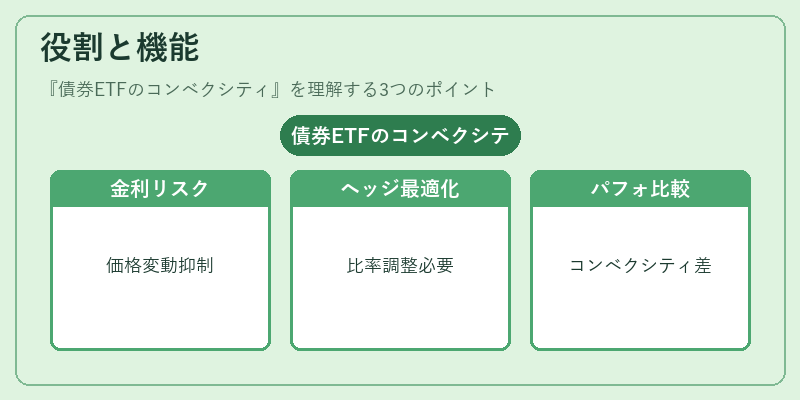
- 金利リスク評価:デュレーションで一次感度を測定した後、コンベクシティが正なら価格下落時に損失が抑えられ、上昇時には利益が増大することを示す。
- ヘッジ戦略の最適化:金利スワップや先物でのポジション調整時に、ETFのコンベクシティを考慮すると、必要なヘッジ比率が変わる。
- パフォーマンス比較:同一金利環境下で個別債券とETFを比較する際、コンベクシティ差異が価格違いの原因となり得る。
- リスク管理指標としての統合:VaRやストレステストにおいて、非線形効果を反映させた上で総合的なリスク評価を行う。
特徴
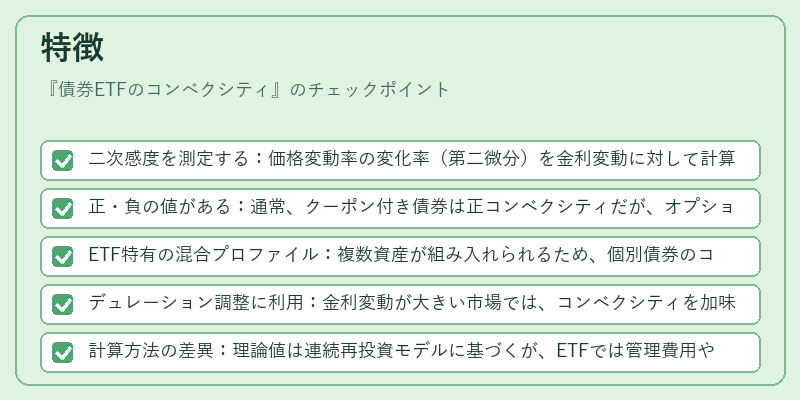
- 二次感度を測定する:価格変動率の変化率(第二微分)を金利変動に対して計算。
- 正・負の値がある:通常、クーポン付き債券は正コンベクシティだが、オプション性質を持つ転換社債やジャンク債では負になることも。
- ETF特有の混合プロファイル:複数資産が組み入れられるため、個別債券のコンベクシティと異なる平均値になる。
- デュレーション調整に利用:金利変動が大きい市場では、コンベクシティを加味したデュレーション(“修正デュレーション”)でより実態に即した感度を算出できる。
- 計算方法の差異:理論値は連続再投資モデルに基づくが、ETFでは管理費用や追跡誤差を反映させた実測コンベクシティも重要。
現在の位置づけ
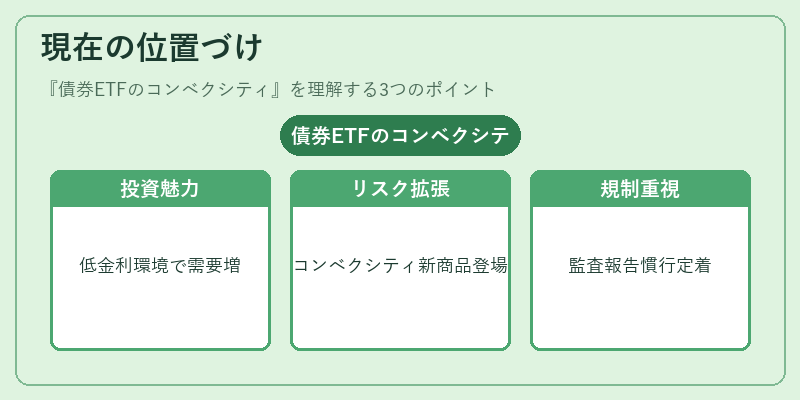
低金利・長期金利上昇期待の環境下で、債券ETFは投資家にとって魅力的な手段となるが、同時に非線形リスクが増大する。近年では「コンベクシティ強化型ETF」や「逆コンベクシティETF」といった新商品が登場し、投資戦略の多様化を促進している。また、金融規制当局はリスク管理指標としてコンベクシティの考慮を推奨・要求するケースも増えており、機関投資家はETF選択時にこの項目を重視する傾向が強まっている。さらに、市場流動性や追跡誤差が価格変動に与える影響を踏まえ、コンベクシティの実測値と理論値との乖離を監査・報告する慣行も定着しつつある。
×
続きを読むには確認が必要です