人民元貶値外資投資市場構造とは、人民元(CNY)の価値が下落する際に国内外の投資家が取る行動や市場全体の機能的変化を示す概念である。
目次
概要
中国は長らく管理浮動相場制を採用し、人民元の為替レートは中央銀行によって設定される貿易基準金額と市場需給により調整されてきた。この制度下では、外資投資家が中国市場へ参入する際には、為替リスクや資本規制という二重の障壁を乗り越える必要がある。人民元貶値は、これらの障壁を相対的に緩和しつつも、同時に資本流出圧力を高めるため、市場構造に顕著な変化をもたらす。
役割と機能
人民元が下落すると、外資投資家は以下のような行動パターンを取ることが多い。
- ポートフォリオ再配分 – 為替差益を狙って株式・債券への投資比率を調整する。
- ヘッジ戦略の拡大 – スワップや先物、FXオプションを活用し為替リスクを低減させる。
- 資本移動の加速 – 貸出金利差や規制緩和に合わせて、中国外の市場へ資金を流す。
同時に、人民元貶値は国内投資家に対しては「海外投資の魅力増大」を促し、逆に外資が中国企業への直接投資(FDI)を減少させる可能性もある。したがって、この市場構造は為替政策と資本規制の相互作用によって形成される動的なバランスである。
特徴
- 管理浮動相場制下の非対称性 – 価格が市場に完全に委ねられるわけではなく、人民銀行は為替介入を行い目標レートを維持するため、外資投資家は予測可能なリスクと不確実性の両方を抱える。
- 資本規制の影響 – 外資が中国市場へ参入する際には、証券取引所や保険会社への出資に関する規制が存在し、為替変動だけでなく制度的障壁も重要な要因となる。
- ショート・ポジションの拡大 – 貶値局面では投資家は株価下落を期待して空売りやレバレッジ取引を行うケースが増える。これにより市場のボラティリティが高まる傾向がある。
- 金融商品多様化 – 為替ヘッジ用のデリバティブやクロスカレンシー・ローンなど、人民元貶値を利用した投資戦略は複雑化し、国内外の金融機関間で競争が激化する。
現在の位置づけ
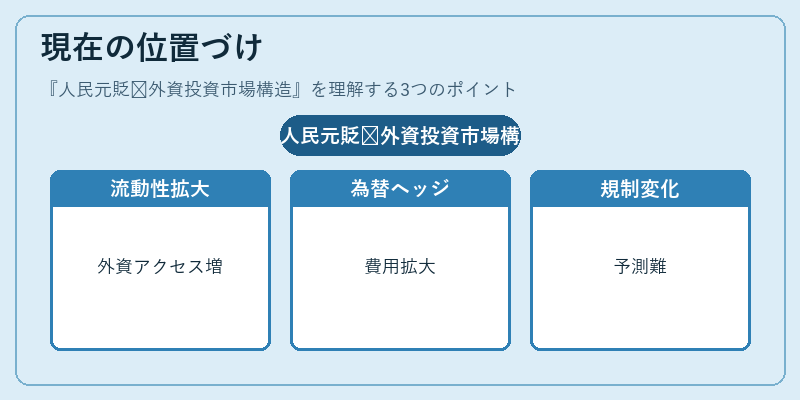
近年、中国は「高品質成長」へ転換しつつあり、人民銀行は為替市場への介入頻度を減少させる一方で、資本規制の緩和も段階的に進めている。こうした政策背景下では、人民元貶値が外資投資市場構造に与える影響は以下のように整理できる。
- 流動性の拡張 – 介入頻度減少と規制緩和により、外資は中国市場へアクセスしやすくなり、ポートフォリオ投資が増加している。
- 為替ヘッジコストの上昇 – 貶値局面ではヘッジ取引が活発化するため、デリバティブ市場でのスプレッドが拡大し、投資家は追加費用を負担する必要がある。
- 規制動向の不透明性 – 近年の金融監督改革により、外資系金融機関への参入条件や報告義務が変化しており、市場構造に対する予測が難しくなっている。
総じて、人民元貶値外資投資市場構造は、中国の為替政策と資本規制のダイナミクスを反映した複合的な概念であり、国際金融市場におけるリスク管理や投資戦略設計に不可欠な要素となっている。
×
続きを読むには確認が必要です