Commodity Index Futures Options Volatility Surfaceとは、商品指数先物オプションの価格変動性を行使価格と満期に応じて整理した三次元表面構造である。
目次
概要
Commodity Index Futures Options Volatility Surfaceは、原油・金属・農産物など複数の商品が組み込まれた指数先物オプションのインプリケイテッドボラティリティを時系列と行使価格で可視化したものです。指数先物は個別商品よりも流動性が高く、ヘッジや投資対象として広く利用されるため、そのオプション市場ではボラティリティの構造が重要になります。表面は「スキュー」と呼ばれる行使価格依存性と「ターミン・ロール」効果を同時に捉えることで、単一の数値よりも精緻な価格評価やヘッジ戦略設計を可能にします。
役割と機能
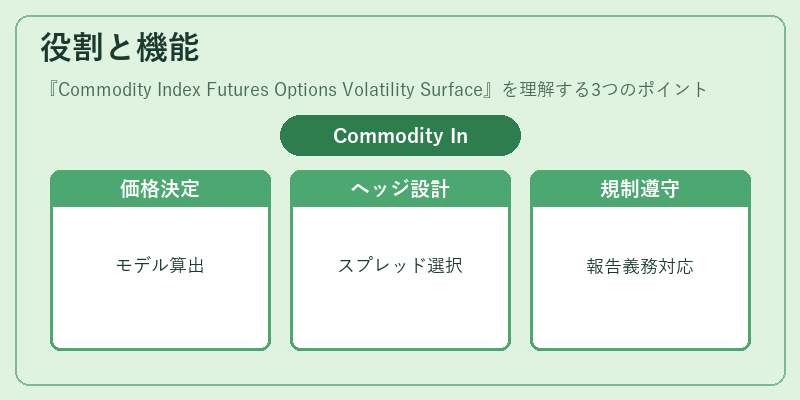
- オプション価格決定:ブラック-ショールズモデルやBSM派生モデルでボラティリティ入力として使用され、指数先物オプションの理論価格を算出する。
- ヘッジ戦略設計:異なる満期・行使価格の組み合わせに対して最適なスプレッドやストラドルを選択し、リスクを低減できる。
- 市場感情測定:表面上のスキューは需給バランスや供給ショックへの期待を反映し、市場参加者のセンチメント指標として機能する。
- 規制遵守とリスク管理:金融庁・証券取引委員会などが定めるデータ報告義務に応じ、ボラティリティ情報を開示し、内部統制の一部として活用される。
特徴
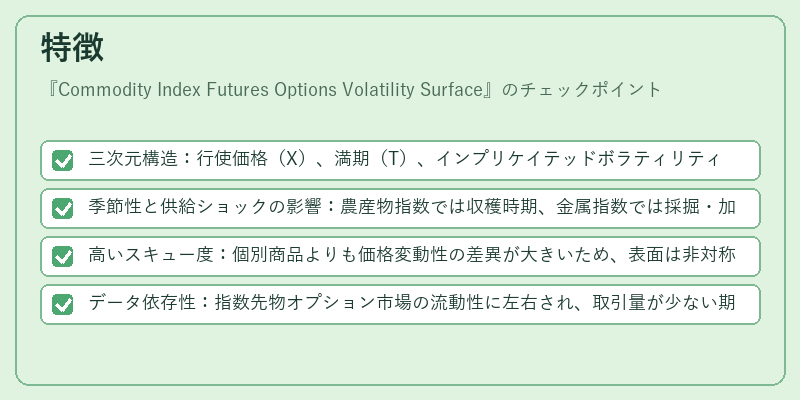
- 三次元構造:行使価格(X)、満期(T)、インプリケイテッドボラティリティ(σ)という3軸で表現。
- 季節性と供給ショックの影響:農産物指数では収穫時期、金属指数では採掘・加工スケジュールがボラティリティに大きく寄与する。
- 高いスキュー度:個別商品よりも価格変動性の差異が大きいため、表面は非対称的であることが多い。
- データ依存性:指数先物オプション市場の流動性に左右され、取引量が少ない期間では推定精度が低下するリスクが存在。
現在の位置づけ
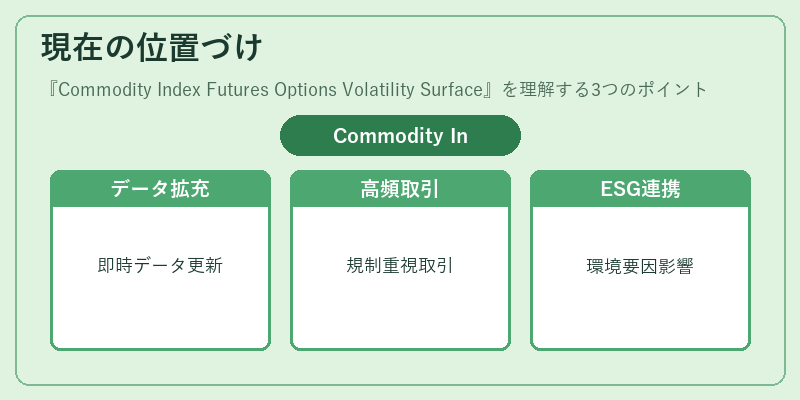
近年、CME・ICEなど主要取引所は商品指数先物オプションのデータ提供を拡充し、ボラティリティサーフェスのリアルタイム更新が可能となっている。アルゴリズムトレーディングやヘッジファンドでは、表面情報をベースに高頻度取引戦略が構築される一方で、規制当局は市場操作防止の観点からボラティリティデータの透明性と正確性を重視している。さらに、ESG投資やサステナビリティ指標との連携により、商品指数の環境・社会的要因がボラティリティに与える影響も注目されており、将来的には環境変動データを組み込んだ拡張表面が登場する可能性がある。
×
続きを読むには確認が必要です